Pacte successori balear: com transmetre immobles als fills en vida
Responsable del contingut: Frank Menze
Qui té un immoble a Mallorca i un dia el vol transmetre als seus fills pensa primer en una herència o una donació, però sovint passa per alt s’instrument més eficaç des dret balear: es Pacto Sucesorio Balear. Aquest pacte successori permet transmetre béns a sa generació següent en vida, de manera vinculant i, per regla general, sense pagar imposts, sense haver d’assumir es desavantatges fiscals d’una donació ordinària. Sa base legal és sa Ley 8/2022, d’11 de novembre de 2022, vigent des des 17 de gener de 2023, que va modernitzar a fons es dret balear des pactes successoris. En aquesta guia t’explicam com funciona exactament es Pacto Sucesorio, quines dues variants principals hi ha a Mallorca, qui el pot utilitzar —també si no és resident o és estranger—, quins imposts s’han de pagar i on s’amaguen es paranys més habituals.
Què és es Pacto Sucesorio Balear i per què no és una donació ordinària?
Es Pacto Sucesorio és un contracte amb què una persona regula de manera vinculant sa seva successió en vida: designa un o diversos beneficiaris, com a hereus o com a receptors de béns concrets, i aquests accepten expressament sa disposició. Sa qüestió decisiva és que aquest contracte no es pot revocar ni modificar unilateralment mitjançant un testament posterior. Només es pot modificar si ambdues parts hi estan d’acord.
Des punt de vista fiscal, aquest és es principal avantatge: una donació clàssica (donación) tributa segons es dret espanyol com a donació, amb una obligació tributària pròpia, i en determinades circumstàncies pot generar per a qui dona un impost sobre sa renda per sa plusvàlua obtinguda. En canvi, es Pacto Sucesorio es tracta fiscalment com una herència per causa de mort — està subjecte a s’impost de successions (ISD), no a s’impost de donacions, i es considera que sa plusvàlua fiscal de s’immoble no s’ha materialitzat.
Nota: Sa diferència essencial respecte d’una donació clàssica és que, amb es Pacto Sucesorio, qui transmet no ha de pagar impost sobre sa renda per s’augment de valor, mentre que, amb una donació ordinària, sa plusvàlua acumulada des de sa compra pot tributar com a guany. Aquest avantatge té una condició: si es beneficiari ven s’immoble dins es cinc anys posteriors as Pacto (o abans de sa mort de qui transmet, si aquesta es produeix primer), a efectes des seu impost sobre sa renda assumeix es valor i sa data d’adquisició originals de qui l’hi va transmetre (Art. 36 Ley 35/2006, IRPF).
Aquesta regulació no és nova, però sa Ley 8/2022 la va modernitzar considerablement. Abans d’aquesta reforma, es Pacto Sucesorio estava vinculat a sa denominada vecindad civil mallorquina — és a dir, només podien acollir-se as dret civil balear ses persones que tenien aquesta condició. Aquest requisit va deixar d’existir es 17 de gener de 2023.
Ses dues variants principals a Mallorca i Menorca
Sa Ley 8/2022 diferencia sa normativa segons ses illes. Per a Mallorca i Menorca són especialment rellevants dues modalitats:
Variant
Contingut
Efecte
Ús habitual
Definición (Definición o renuncia)
Un fill renuncia a futurs drets hereditaris a canvi d'una compensació – normalment un immoble concret o una quantitat de doblers
Sa compensació es transmet immediatament; es fill perd es dret a sa llegítima
Compensació entre germans en vida
Donación Universal
Sa persona que transmet cedeix tot es seu patrimoni actual a una altra persona (p. ex., un fill)
És possible transmetre tot es patrimoni amb efectes des de sa signatura
Relleu generacional de tot es patrimoni familiar
Atenció: Per a Ibiza i Formentera regeixen normes pròpies; allà, es denominat Finiquito de legítima és sa figura equivalent. Aquesta guia se centra en Mallorca i Menorca.
Ses dues variants només són vàlides si es formalitzen en escriptura notarial (Escritura Pública). Sa Ley 8/2022 exigeix, a més, que en es contracte notarial hi constin sa data i s'hora de sa formalització. També es comunica sa formalització an es Registro General de Actos de Última Voluntad (Registre Central de Testaments).
Qui pot fer servir es Pacto Sucesorio?
Abans de 2023, s'ús estava limitat a persones amb veïnatge civil balear restringit. Sa Ley 8/2022 ha ampliat considerablement es grup de persones que hi poden accedir. Avui és especialment determinant es Reglament europeu de successions núm. 650/2012: Segons aquest reglament, es dret successori aplicable es determina per sa residència habitual (domicili) en es moment de sa mort, o bé per sa llei nacional triada per sa persona causant.
Grup de persones
Requisit
És possible es Pacto Sucesorio?
Espanyols amb residència a ses Balearen
Veïnatge civil balear
Sí, sense problemes
Estrangers de sa UE (p. ex., alemanys) amb residència a Mallorca
Residència habitual a ses Balearen → s'aplica es dret balear
Sí
Estrangers de sa UE amb residència a Alemanya i un immoble a Mallorca
S'aplica es dret alemany com a llei successòria; no es pot triar es dret successori balear
En general, no és possible directament; cal assessorament
Estrangers de fora de sa UE amb residència a Mallorca
Comprovació segons sa EU-ErbVO i, si escau, es dret nacional
Possible segons es cas; cal sa revisió d'un notari
Avís: Sa qüestió de quin dret successori s'aplica és complexa. Sa EU-ErbVO permet triar sa llei nacional mitjançant una elecció expressa de llei; això pot permetre o impedir, segons es cas, s'accés an es Pacto Sucesorio balear. Abans de formalitzar-lo, consulta un advocat especialitzat en dret successori internacional.
Amb es Pacto Sucesorio a ses Balearen, segons es dret balear, en principi se'n poden beneficiar descendents directes —és a dir, de pares a fills. Es cònjuges, es nets o altres familiars no poden ser-ne beneficiaris directes en aquesta figura concreta; per a aquests grups de persones, s'herència o sa donació són instruments més adequats.
Tractament fiscal: què s'ha de pagar i quan?
Impost de donacions
Explicació
El que es dona decideix quina normativa s'aplica i de què depèn la deducció. En un immoble regeix sempre la normativa de la comunitat on es troba, encara que donant i donatari visquin a fora.
Explicació
En un immoble, el valor declarat, com a mínim el Valor de referència — el valor oficial del Cadastre, per sota del qual no es pot tributar. En diners, l'import donat.
Explicació
El grup decideix el coeficient multiplicador i la deducció. En donacions la llei tracta igual els grups I i II; dins del grup III separa la consanguinitat de l'afinitat.
Explicació
Per a la deducció, l'escriptura pública ha de consignar en els immobles un valor que no superi el valor de referència en més d'una cinquena part. Si no hi ha valor de referència, regeix el valor de mercat. Si no es compleix, als grups I i II els queda la fórmula alternativa i als altres, res.
A ingressar (cuota a ingresar)
0,00 €
Valor de la donació
350.000,00 €
Grup de parentiu
Grup I/II — fill, nét, cònjuge, pare o mare
Residència del donatari: A les Illes Balears
Normativa vigent a 25 de juliol del 2025
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
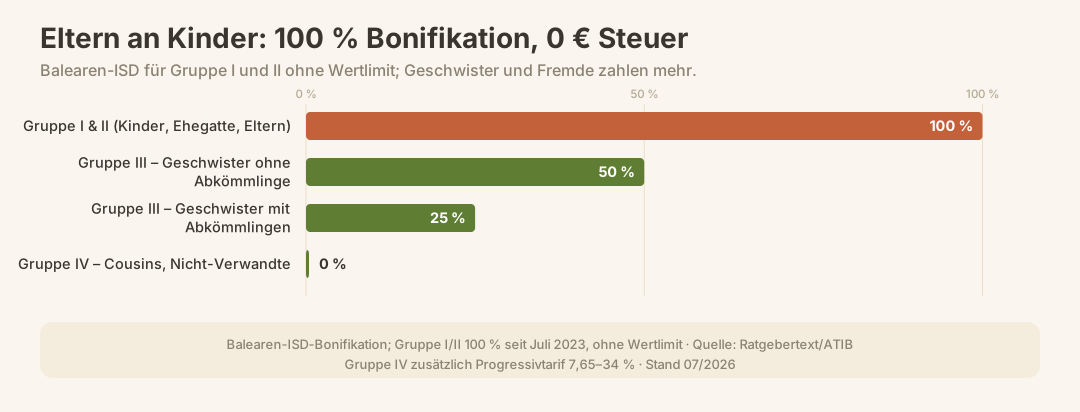
D'ençà des 18 de juliol de 2023 hi ha a ses Balearen una bonificació des 100% de s'impost de successions per as grups I i II – i sense límit de valor. Aquesta bonificació es va confirmar durant es anys següents i continua vigent sense canvis també durant 2026.
Grup
Beneficiaris
Bonificació 2026
Impost per un valor immobiliari de 800.000 €
Grup I
Fills i fills adoptius menors de 21 anys
100 %
0 €
Grup II
Fills de més de 21 anys, cònjuges, pares i mares, pares i mares adoptius
100 %
0 €
Grup III – cas especial
Germans sense descendents des difunt que hi concorrin
60 % (des de 25.07.2025)
aprox. 8.000–12.000 € (estimació)
Grup III – cas general
Resta des grup III
35 % (des de 25.07.2025)
aprox. 17.000–21.000 € (estimació)
Grup IV
Cosins, persones sense parentiu
0 % de bonificació
Tarifa progressiva: 7,65–34 %
Es Pacto Sucesorio es tracta fiscalment com una herència, de manera que es beneficia de ses mateixes bonificacions. Això vol dir que, en ses transmissions entre pares i fills, normalment es paga 0 € d'impost de successions – independentment des valor de s'immoble.
Atenció a sa base imposable: S'impost se calcula sobre sa base des Valor de Referencia (valor de referència cadastral) o des valor real de mercat, segons quin sigui més alt. Pots consultar es Valor de Referencia actual des teu immoble a sa web des Catastro.
Cap impost sobre sa renda per sa plusvàlua de qui transmet
Un avantatge decisiu respecte de sa donació tradicional: amb un Pacto Sucesorio, qui transmet no ha de pagar impost sobre sa renda per sa plusvàlua obtinguda. En una donació normal, s'increment de valor des de sa compra es considera fiscalment un guany obtingut per qui fa sa donació; això pot suposar un cost considerable en IRPF, segons es temps que s'hagi tingut s'immoble i s'increment de valor. Si es beneficiari ven s'immoble dins es cinc anys posteriors an es Pacto (o abans de sa mort de qui transmet, si és anterior), ha de calcular es seu propi impost sobre sa renda prenent es valor i sa data d'adquisició originals de qui transmet (Art. 36 Ley 35/2006).
Plusvàlua municipal (IIVTNU)
S'impost municipal sobre s'increment de valor des terrenys (plusvàlua municipal) pot ser exigible segons es municipi. Com passa amb es tractament fiscal, aquí també és determinant sa configuració concreta des Pacto Sucesorio. Fes aclarir sa situació des teu municipi abans de fer sa transmissió.
Sa perspectiva alemanya: què passa a Alemanya?
Doble imposició
Explicació
Alemanya i Espanya no classifiquen sempre igual la mateixa persona. El fillastre, per exemple, és fill a Alemanya i parent per afinitat a Espanya — amb un impost ben diferent.
Explicació
El valor de la finca o l'habitatge, com a mínim el valor de referència — el valor oficial del Cadastre per sota del qual no es pot tributar. Només aquesta partida és patrimoni estranger als efectes de la deducció alemanya.
Càrrega total
80.250,00 €
Doble càrrega restant
0,00 €
Espanya no grava aquesta part de l'herència. No hi ha, doncs, res a deduir: la càrrega neix únicament a Alemanya.
Normativa vigent a 25 de juliol del 2025
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Per an es ciutadans alemanys residents a Alemanya que volen transmetre un immoble a Mallorca mitjançant un Pacto Sucesorio, hi ha una particularitat important: Entre Espanya i Alemanya no hi ha cap conveni per evitar sa doble imposició en matèria d'imposts sobre successions i donacions.
Això suposa, en teoria, una doble obligació tributària. A sa pràctica, però, hi ha dues mesures que n'atenuen s'efecte:
Deducció de s'impost pagat: S'impost pagat a Espanya es pot descomptar de s'impost alemany sobre successions. Com que a ses Balearen actualment es paga 0 € per an es grups I i II, en ses transmissions de pares a fills alemanys normalment no hi ha res a descomptar.
Mínims exempts alemanys: A Alemanya s'aplica un mínim exempt que es renova cada 10 anys de 400.000 € per progenitor i per fill per a s'impost sobre successions i donacions. Si es valor de s'immoble de Mallorca atribuït a cada progenitor que el transmet és inferior a aquesta quantitat, tampoc no s'ha de pagar impost a Alemanya.
Supòsit
Valor de s'immoble
Part de cada progenitor
Mínim exempt alemany de 400.000 €
Impost alemany
Una parella de progenitors transmet conjuntament
700.000 €
350.000 €
Cobert
0 €
Ambdós progenitors transmeten conjuntament
1.000.000 €
500.000 €
Superats en 100.000 €
Subjecte a tributació per s'excés
Un sol progenitor transmet
350.000 €
350.000 €
Cobert
0 €
Avís: Aquesta informació és orientativa, no és assessorament jurídic. Si es Pacto Sucesorio es considera a Alemanya una donació o una herència, i de quina manera, depèn de com s'hagi formalitzat en cada cas. A més, cal tenir en compte sa residència fiscal de totes ses persones implicades. Fes que ho revisi un assessor fiscal especialitzat en fiscalitat alemanya i espanyola.
Pas a pas: així es tramita un Pacto Sucesorio
Preparació i assessorament: Revisió fiscal i jurídica per part d'un advocat especialitzat en dret successori balear i/o d'un assessor fiscal, especialment pel que fa an es règim successori aplicable (rellevant per a no residents).
Valoració immobiliària: Determinació des Valor de Referencia actual i, si escau, d'un informe de taxació des valor de mercat com a base des càlcul fiscal.
Esborrany de s'Escritura: Es notari redacta s'esborrany des contracte amb totes ses dades de ses parts, es bé transmès, sa modalitat triada (Definición o Donación Universal) i es moment en què té efecte.
Formalització davant notari: Ambdues parts (sa persona que transmet i sa persona beneficiària) signen es contracte davant un notari espanyol. Sa data i s'hora queden registrades.
Comunicació an es registre de testaments: Es notari comunica automàticament sa formalització an es Registro General de Actos de Última Voluntad.
Inscripció en es Registre de la Propietat: Si s'immoble es transmet immediatament, es fa es canvi de titularitat en es Registro de la Propiedad.
Declaració tributària: Presentació de sa declaració de l'ISD dins un mes davant s'administració tributària de Balearen (ATIB) si té efecte immediat; si només té efecte a partir de sa mort de sa persona transmissora, s'apliquen es terminis habituals de l'impost sobre successions (6 mesos, prorrogables prèvia sol·licitud).
Avís: Es termini d'un mes per presentar sa declaració tributària en es Pactos amb efecte immediat és un termini legal. S'incompliment comporta recàrrecs i interessos.
Pacto Sucesorio vs. donació clàssica vs. testament: sa comparació
Criteri
Pacto Sucesorio
Donació clàssica
Testament
Tipus d'impost
ISD (impost sobre successions)
ISD (impost sobre donacions)
ISD (impost sobre successions)
Bonificació grup I/II Balearen
100 % (0 €)
100 % de deducció de sa quota tributària (des de 25.07.2025)
100 % (0 €)
IRPF sobre s'increment de valor per a sa persona transmissora
No
Sí: s'increment de valor es considera realitzat
No s'aplica (sa persona transmissora ha mort)
Revocabilitat
En principi, irrevocable
Revocable en qualsevol moment
Modificable fins a sa mort
Moment en què produeix efectes
Immediatament o en cas de mort
Immediatament
Només a partir de sa mort
Intervenció notarial obligatòria
Sí
Per a immobles: sí
Sí
Aplicable a estrangers
Amb determinades condicions (EU-ErbVO)
Sí
Sí
Inscripció en es registre de testaments
Sí (obligatori)
No
Sí
Avís: Des de dia 25 de juliol de 2025, a ses Balearen ses donacions a es grups I i II també estan pràcticament exemptes d'imposts gràcies a una deducció des 100 % de sa quota tributària (Ley 6/2025); abans se'ls aplicava un tipus impositiu des 7 %. Tot i això, es principal avantatge des Pacto Sucesorio respecte de sa donació continua essent que sa persona que transmet es béns no ha de pagar IRPF, amb sa condició des cinc anys per a sa persona beneficiària.
Irrevocabilitat: què significa a sa pràctica?
Sa irrevocabilitat és s'altra cara de s'atractiu fiscal. Qui signa un Pacto Sucesorio, en principi, es desprèn des patrimoni en qüestió de manera vinculant. Per a es propietaris d'immobles a Mallorca, això significa concretament:
Cap testament posterior no pot deixar sense efecte unilateralment es Pacto Sucesorio.
Ses modificacions només són possibles amb es consentiment de ses dues parts en una nova Escritura.
Hi pot haver disputes amb altres possibles hereus (p. ex., altres fills) si es considera que sa transmissió perjudica es drets de legítima.
En cas d'una donació universal cedeix tot es seu patrimoni actual — alerta amb ses obligacions pendents o ses inversions previstes.
Sa irrevocabilitat no és necessàriament un inconvenient: moltes famílies valoren precisament sa seguretat a l’hora de planificar i sa claredat de s’acord, que evita disputes entre germans després de sa mort de sa persona causant.
Errors més freqüents amb es Pacto Sucesorio
1. Suposar erròniament quin estatut successori s’aplica
Qui viu a Alemanya i només té un habitatge de vacances a Mallorca, generalment no té cap estatut successori balear. Qui, malgrat això, formalitza un Pacto Sucesorio s’arrisca que no sigui reconegut a Alemanya o que rebi un tractament fiscal diferent.
2. Oblidar sa qüestió de l’IRPF
En una donació convencional, es donant pot haver de pagar una quantitat considerable d’impost sobre sa renda per sa plusvàlua realitzada. Qui considera es Pacto Sucesorio una simple donació passa per alt es seu principal avantatge fiscal.
3. Deixar passar es termini per presentar sa declaració tributària
Si es Pacto Sucesorio té efecte immediat, es termini per presentar sa declaració de l’ISD és d’un mes. Sovint se subestima aquest termini.
4. No comprovar es Valor de Referencia
Es valor de referència cadastral és sa base imposable. Si es preu real de compra o es valor de mercat és superior, s’aplica es valor més alt. Una consulta anticipada a Catastro permet evitar sorpreses.
5. No tenir en compte s’equitat entre germans
Una Donación Universal a un fill pot afectar es drets de llegítima d’altres fills. Una planificació familiar previsora —si escau, amb Pactos separats per a tots es fills— evita conflictes posteriors.
6. Confondre es dret alemany amb s’espanyol
Un Pacto Sucesorio no és un pacte successori alemany, encara que funcioni de manera semblant. Es seus efectes jurídics, requisits formals i conseqüències fiscals s’han de valorar d’acord amb es dret espanyol i balear.
Particularitats per a no residents
Per a alemanys que resideixen a ses Balearen (és a dir, que hi tenen sa residència habitual), es Pacto Sucesorio sol ser accessible sense problemes i fiscalment avantatjós.
Per a alemanys amb residència a Alemanya i un habitatge de vacances a Mallorca, sa situació és més complexa:
S’estatut successori aplicable es determina segons sa residència habitual —en aquest cas, Alemanya. Per tant, es dret successori balear no s’aplica automàticament.
No obstant això, d’acord amb EU-ErbVO, hi ha sa possibilitat de Triar es dret des país d’origen – és a dir, es dret alemany. Però això impedeix precisament acollir-se a es Pacto Sucesorio balear.
En determinades circumstàncies – per exemple, si es centre de vida es trasllada efectivament a ses Balearen – es dret balear pot passar a ser aplicable.
Atenció: Es tractament fiscal des no residents en s’impost sobre donacions a ses Balearen es va adaptar arran d’una sentència des Tribunal de Justícia de sa UE per a ciutadans de sa UE. Tot i això, s’obligació tributària a Alemanya no es veu afectada i, sense un conveni per evitar sa doble imposició, és necessari calcular totes dues obligacions tributàries per separat.
Estatut successori aclarit: s'aplica es dret balear a totes ses persones implicades?
Advocat especialitzat en dret successori balear i assessor fiscal contractats
Si escau, assessor fiscal especialitzat en fiscalitat alemanya i espanyola consultat per a casos transfronterers
Valor de Referencia de s'immoble consultat a Catastro
Modalitat triada: Definición o Donación Universal?
Moment en què té efecte definit: immediatament o en cas de defunció?
Cita amb es notari concertada (és obligatori que sigui un notari espanyol)
Totes dues parts disposen de números NIE vàlids
Termini de presentació de sa declaració fiscal (1 mes si té efecte immediat) anotat en es calendari
Canvi de titularitat en es Registre de sa Propietat tramitat després de sa signatura davant notari
Canvi de titularitat de s'IBI a s'ajuntament anotat com a pendent
Drets a sa llegítima d'altres fills tractats amb un advocat
Conclusió
Es Pacto Sucesorio Balear és un des instruments més atractius de sa planificació patrimonial espanyola i es propietaris alemanys d'immobles a Mallorca encara l'utilitzen massa poc. Sa combinació de 0 € d'impost de successions per a es grups I i II, cap càrrega d'IRPF per s'augment de valor de qui transmet (sempre que es beneficiari no vengui s'immoble durant cinc anys) i sa seguretat d'una planificació vinculant el converteix en sa primera opció per a pares que volen transmetre en vida i de manera ordenada s'immoble que tenen a Mallorca a es seus fills.
Sa reserva decisiva és que aquest instrument només funciona sense entrebancs si es dret successori balear és realment aplicable, i això depèn en gran part de si qui transmet té sa residència habitual a ses Balearen. Per a es propietaris de cases de vacances que tenen es centre de vida a Alemanya, sa situació és més complexa i requereix un estudi acurat de cada cas tenint en compte sa EU-ErbVO.
Cerca assessorament amb temps, preferiblement abans de decidir entre una donació, un testament i es Pacto Sucesorio.
Comprovar per separat sa bonificació fiscal balear i ses obligacions tributàries a Alemanya
Una bonificació balear no vol dir automàticament que a Alemanya no s’hagi de pagar cap impost. També en adquirir un immoble a Mallorca pot existir una obligació tributària a Alemanya. En un Pacto Sucesorio, sa qualificació a Alemanya com a herència o donació depèn de sa configuració concreta des contracte. Això s’hauria de comprovar per a tots dos països abans de formalitzar-lo davant notari.
Avís: Això no constitueix assessorament jurídic ni fiscal.
Aquesta guia ofereix una visió general de la normativa aplicable i no substitueix l’assessorament jurídic o fiscal per a cada cas concret. Les lleis i els terminis poden canviar; cal atenir-se a les fonts oficials enllaçades.
Què és es Pacto Sucesorio Balear?
Es Pacto Sucesorio és un pacte successori des dret balear que permet transmetre béns —especialment immobles— a ses persones beneficiàries en vida, de manera vinculant i irrevocable. A efectes fiscals, es tracta com una herència, no com una donació.
Qui pot formalitzar un Pacto Sucesorio?
Depèn de quin dret successori se t'apliqui. Segons es Reglament de successions de sa UE núm. 650/2012, es dret aplicable depèn de sa teva residència habitual, llevat que hagis triat es dret de sa teva nacionalitat. Sa doctrina discrepa sobre si ses persones de nacionalitat estrangera residents a ses Balearen poden formalitzar un Pacto Sucesorio segons es dret balear. Abans de fer cap planificació, consulta es teu cas concret amb un notari o un advocat.
Quin impost de successions s'ha de pagar amb un Pacto Sucesorio?
Per a ses transmissions entre pares i fills (grups I i II), a ses Balearen s'aplica des de juliol de 2023 una bonificació des 100%: s'impost de successions és, per tant, de 0 €, sense límit de valor. Aquesta norma continua vigent sense canvis es 2026.
Quines variants hi ha a Mallorca?
A Mallorca i Menorca són habituals dues modalitats: sa Definición (es fill renuncia a drets successoris a canvi d'una compensació) i sa Donación Universal (sa persona transmitent lliura tot es seu patrimoni). A Ibiza i Formentera s'aplica es Finiquito de legítima.
Es pot modificar posteriorment un Pacto Sucesorio?
No. Es Pacto Sucesorio és, en principi, irrevocable i no es pot modificar unilateralment mitjançant un testament posterior. Qualsevol canvi requereix s'acord de totes ses parts contractants en una nova Escritura Pública.
Ses persones alemanyes també han de pagar impostos a Alemanya?
Com que entre Espanya i Alemanya no hi ha cap conveni per evitar sa doble imposició en matèria de successions i donacions, en principi també pot sorgir una obligació tributària a Alemanya. Ara bé, s'import exempt alemany de 400.000 € per progenitor i fill pot fer que no s'hagi de pagar cap impost alemany si es valor de s'immoble és inferior a aquest llindar.
Quin termini hi ha per presentar sa declaració de s'impost?
Si es Pacto Sucesorio té efectes immediats, hi ha un termini d'un mes per presentar sa declaració de s'ISD a s'ATIB. Si només té efectes a partir de sa mort, es termini ordinari de s'impost de successions és de sis mesos i es pot prorrogar a petició de sa persona interessada.
És necessari formalitzar es pacte davant notari?
Sí. Sa Ley 8/2022 estableix expressament que es Pactos Sucesorios només són vàlids si es formalitzen en Escritura Pública. A més, s'ha de comunicar sa formalització al Registro General de Actos de Última Voluntad.
Utilitzem cookies per oferir-vos la millor experiència possible al nostre lloc web. Més informació a la nostra Política de Privacitat