Pacto sucesorio balear: cómo transmitir inmuebles a tus hijos en vida
Responsable del contenido: Frank Menze
Quien tiene un inmueble en Mallorca y quiere transmitírselo algún día a sus hijos suele pensar primero en una herencia o una donación, y a menudo pasa por alto el instrumento más eficaz del derecho balear: el Pacto Sucesorio Balear. Este pacto sucesorio permite transmitir bienes a la siguiente generación en vida, de forma vinculante y, por regla general, sin pagar impuestos, sin asumir las desventajas fiscales de una donación ordinaria. Su fundamento jurídico es la Ley 8/2022, de 11 de noviembre de 2022, en vigor desde el 17 de enero de 2023, que modernizó profundamente la regulación balear de los pactos sucesorios. En esta guía descubrirás cómo funciona exactamente el Pacto Sucesorio, cuáles son sus dos modalidades principales en Mallorca, quién puede recurrir a él —también si no es residente o es extranjero—, qué impuestos se aplican y dónde se encuentran los errores más habituales.
¿Qué es el Pacto Sucesorio Balear y por qué no es una donación ordinaria?
El Pacto Sucesorio es un acuerdo por el que una persona regula de forma vinculante su sucesión en vida: designa a uno o varios beneficiarios, ya sea como herederos o como destinatarios de bienes concretos, y estos aceptan expresamente la disposición. Lo decisivo es que este pacto no puede revocarse ni modificarse unilateralmente mediante un testamento posterior. Solo puede modificarse si ambas partes están de acuerdo.
Ahí reside su principal ventaja fiscal: una donación ordinaria (donación) tributa en España como tal, con una obligación fiscal propia, y en determinadas circunstancias puede generar para el donante una ganancia patrimonial sujeta al impuesto sobre la renta. En cambio, el Pacto Sucesorio se trata como una herencia por causa de muerte: está sujeto al Impuesto sobre Sucesiones (ISD), no al Impuesto sobre Donaciones, y la ganancia patrimonial derivada del aumento de valor del inmueble no se considera realizada.
Nota: La diferencia fundamental respecto a una donación ordinaria es que, con el Pacto Sucesorio, quien transmite el bien no paga impuesto sobre la renta por su revalorización; en una donación normal, en cambio, el aumento de valor desde la compra puede tributar como ganancia. Esta ventaja tiene una condición: si el beneficiario vende el inmueble dentro de los cinco años siguientes al pacto (o antes del fallecimiento de quien lo transmitió, si este se produce antes), deberá tomar como valor y fecha de adquisición, a efectos de su impuesto sobre la renta, los originales de quien se lo transmitió (Art. 36 Ley 35/2006, IRPF).
No se trata de una figura nueva, pero la Ley 8/2022 la modernizó considerablemente. Antes de esta reforma, el Pacto Sucesorio estaba vinculado a la denominada vecindad civil mallorquina: es decir, solo podían acogerse al derecho civil balear quienes tenían esa condición. Este requisito desapareció el 17 de enero de 2023.
Las dos modalidades principales en Mallorca y Menorca
La Ley 8/2022 distingue las normas según la isla. Para Mallorca y Menorca resultan especialmente relevantes dos modalidades:
Modalidad
Contenido
Efecto
Uso habitual
Definición (Definición o renuncia)
Un hijo renuncia a sus futuros derechos hereditarios a cambio de una compensación, normalmente un inmueble concreto o una suma de dinero
La compensación se entrega de inmediato; el hijo pierde su derecho a la legítima
Compensación entre hermanos en vida de los progenitores
Donación Universal
La persona transmitente entrega todo su patrimonio actual a otra persona (p. ej., un hijo)
Permite transmitir la totalidad del patrimonio con efectos desde la firma
Relevo generacional de todo el patrimonio familiar
Atención: En Ibiza y Formentera se aplican normas propias; allí, la figura equivalente es el denominado Finiquito de legítima. Esta guía se centra en Mallorca y Menorca.
Ambas modalidades solo son válidas si se formalizan ante notario (Escritura Pública). La Ley 8/2022 exige además que en la escritura notarial consten la fecha y la hora de su otorgamiento. Asimismo, se comunica el otorgamiento al Registro General de Actos de Última Voluntad (registro central de últimas voluntades).
¿Quién puede recurrir al Pacto Sucesorio?
Antes de 2023, su uso estaba limitado a personas con vecindad civil balear limitada. La Ley 8/2022 ha ampliado considerablemente el grupo de personas que pueden acogerse a esta figura. Hoy resulta decisivo, sobre todo, el Reglamento (UE) n.º 650/2012 sobre sucesiones: según este, el derecho sucesorio aplicable se determina por la residencia habitual en el momento del fallecimiento o por la ley nacional elegida por el causante.
Grupo de personas
Requisito
¿Es posible un Pacto Sucesorio?
Españoles residentes en las Baleares
vecindad civil balear
Sí, sin problemas
Ciudadanos de la UE (p. ej., alemanes) residentes en Mallorca
Residencia habitual en las Baleares → se aplica el derecho balear
Sí
Ciudadanos de la UE residentes en Alemania con un inmueble en Mallorca
Se aplica el derecho alemán a la sucesión; no puede elegirse el derecho sucesorio balear
Por regla general, no es posible directamente; se requiere asesoramiento
Ciudadanos de países no pertenecientes a la UE residentes en Mallorca
Debe examinarse conforme al Reglamento de la UE sobre sucesiones y, en su caso, al derecho nacional
Posible según el caso; se requiere una revisión notarial
Nota: La determinación del derecho aplicable a una sucesión es compleja. El Reglamento de la UE sobre sucesiones permite elegir expresamente la ley nacional del causante, lo que, en determinados casos, puede facilitar o impedir el acceso al Pacto Sucesorio balear. Antes de formalizarlo, consulta siempre a un abogado especializado en derecho sucesorio internacional.
Conforme al derecho balear, el Pacto Sucesorio en las Baleares puede beneficiar, en principio, a los descendientes directos; es decir, permite transmitir de padres a hijos. Los cónyuges, los nietos u otros familiares no pueden ser beneficiarios directos de esta figura concreta; para estas personas, la herencia o la donación son instrumentos más adecuados.
Tratamiento fiscal: ¿qué se paga y cuándo?
Impuesto donaciones
Explicación
Lo que se dona decide qué normativa se aplica y de qué depende la deducción. En un inmueble rige siempre la normativa de la comunidad donde radica, aunque donante y donatario vivan fuera.
Explicación
En un inmueble, el valor declarado, como mínimo el Valor de referencia — el valor oficial del Catastro, por debajo del cual no se puede tributar. En dinero, el importe donado.
Explicación
El grupo decide el coeficiente multiplicador y la deducción. En donaciones la ley trata igual a los grupos I y II; dentro del grupo III separa la consanguinidad de la afinidad.
Explicación
Para la deducción, la escritura pública debe consignar en los inmuebles un valor que no supere el valor de referencia en más de una quinta parte. Si no existe valor de referencia, rige el valor de mercado. Si no se cumple, a los grupos I y II les queda la fórmula alternativa y a los demás, nada.
A ingresar (cuota a ingresar)
0,00 €
Valor de la donación
350.000,00 €
Grupo de parentesco
Grupo I/II — hijo, nieto, cónyuge, padre o madre
Residencia del donatario: En las Illes Balears
Normativa vigente a 25 de julio de 2025
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Impuesto sobre Sucesiones y Donaciones (ISD) en las Baleares
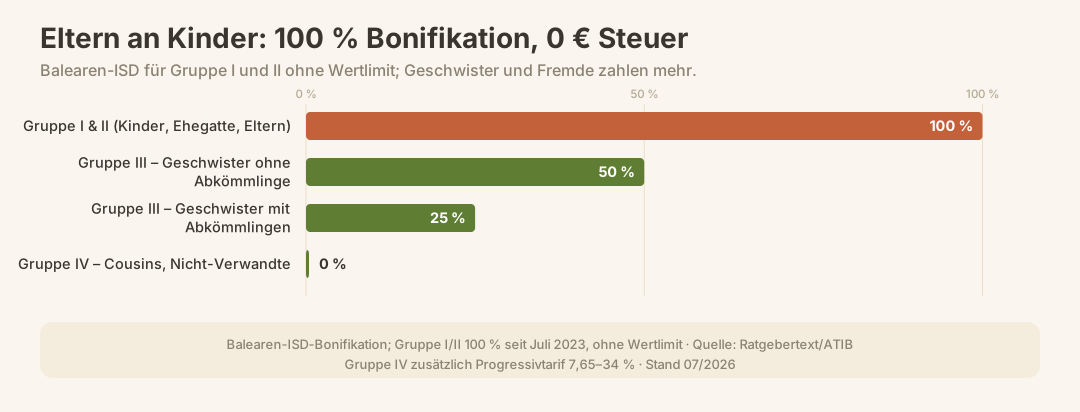
Desde el 18 de julio de 2023 se aplica en las Baleares una bonificación del 100 % del impuesto sobre sucesiones para los grupos I y II, sin límite de valor. Esta bonificación se confirmó en los años siguientes y sigue vigente sin cambios en 2026.
Grupo
Beneficiarios
Bonificación en 2026
Impuesto para un inmueble de 800.000 € de valor
Grupo I
Hijos y adoptados menores de 21 años
100 %
0 €
Grupo II
Hijos mayores de 21 años, cónyuges, padres y padres adoptivos
100 %
0 €
Grupo III – caso especial
Hermanos sin descendientes del fallecido con derecho concurrente
60 % (desde el 25.07.2025)
aprox. 8.000–12.000 € (estimación)
Grupo III – caso general
Resto del grupo III
35 % (desde el 25.07.2025)
aprox. 17.000–21.000 € (estimación)
Grupo IV
Primos y personas sin parentesco
0 % de bonificación
Tipo progresivo del 7,65–34 %
El Pacto Sucesorio se trata fiscalmente como una herencia, por lo que se beneficia de las mismas bonificaciones. Esto significa que, en las transmisiones entre padres e hijos, por lo general se pagan 0 € de impuesto sobre sucesiones – independientemente del valor del inmueble.
Atención a la base imponible: El impuesto se calcula sobre la base del Valor de Referencia (valor de referencia catastral) o del valor real de mercado, según cuál sea mayor. Puedes consultar el Valor de Referencia actual de tu inmueble en la web del Catastro.
Sin tributación en el IRPF por la plusvalía para el transmitente
Una ventaja decisiva frente a la donación ordinaria: con el Pacto Sucesorio, el transmitente no tiene que pagar el IRPF por la plusvalía obtenida. En una donación ordinaria, el aumento de valor desde la compra se considera fiscalmente una ganancia obtenida por el donante, lo que puede suponer un coste considerable en el IRPF según el tiempo transcurrido y la revalorización. Si el beneficiario vende dentro de los cinco años posteriores al Pacto (o antes del fallecimiento del transmitente, si este se produce antes), para calcular su propio IRPF se toman el valor y la fecha de adquisición originales del transmitente (Art. 36 Ley 35/2006).
Plusvalía municipal (IIVTNU)
El impuesto municipal sobre el incremento de valor de los terrenos (plusvalía municipal) puede devengarse según el municipio. También aquí, como ocurre con el tratamiento fiscal, resulta decisiva la configuración concreta del Pacto Sucesorio. Consulta de antemano cómo se aplica en tu municipio.
La perspectiva alemana: ¿qué ocurre en Alemania?
Doble imposición
Explicación
Alemania y España no encuadran siempre igual a la misma persona. El hijastro, por ejemplo, es hijo en Alemania y pariente por afinidad en España — con un impuesto muy distinto.
Explicación
El valor de la finca o la vivienda, como mínimo el valor de referencia — el valor oficial del Catastro por debajo del cual no puede tributarse. Solo esta partida es patrimonio extranjero a efectos de la deducción alemana.
Carga total
80.250,00 €
Doble carga restante
0,00 €
España no grava esta parte de la herencia. No hay, pues, nada que deducir: la carga nace únicamente en Alemania.
Normativa vigente a 25 de julio de 2025
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Para los ciudadanos alemanes residentes en Alemania que quieran transmitir un inmueble en Mallorca mediante un Pacto Sucesorio, hay una particularidad importante: España y Alemania no tienen un convenio para evitar la doble imposición en materia de sucesiones y donaciones.
En teoría, esto implica una doble tributación. En la práctica, sin embargo, hay dos mecanismos que la atenúan:
Imputación del impuesto pagado: El impuesto pagado en España puede descontarse del impuesto de sucesiones alemán. Como en Balearen los grupos I y II pagan actualmente 0 €, por lo general no hay nada que descontar en las transmisiones de padres a hijos alemanes.
Mínimos exentos alemanes: En Alemania se aplica, para el impuesto de sucesiones y donaciones, un mínimo exento que se renueva cada 10 años de 400.000 € por progenitor y por hijo. Si el valor del inmueble en Mallorca correspondiente a cada progenitor transmitente es inferior a esa cantidad, tampoco se paga impuesto en Alemania.
Supuesto
Valor del inmueble
Parte correspondiente a cada progenitor
Mínimo exento alemán de 400.000 €
Impuesto alemán
Ambos progenitores transmiten conjuntamente
700.000 €
350.000 €
Cubierto
0 €
Ambos progenitores transmiten conjuntamente
1.000.000 €
500.000 €
Se superan los 100.000 €
El exceso está sujeto a tributación
Un solo progenitor transmite
350.000 €
350.000 €
Cubierto
0 €
Nota: Esta información es orientativa y no constituye asesoramiento jurídico. Que el Pacto Sucesorio se califique en Alemania como donación o herencia, y de qué manera, depende de las circunstancias de cada caso. También debe tenerse en cuenta la residencia fiscal de todas las personas implicadas. Consulta el caso con un asesor fiscal especializado en fiscalidad alemana y española.
Paso a paso: cómo se formaliza un Pacto Sucesorio
Preparación y asesoramiento: Revisión fiscal y jurídica por parte de un abogado y/o asesor fiscal especializado en derecho sucesorio balear, especialmente en lo relativo a la ley aplicable a la sucesión (relevante para los no residentes).
Valoración del inmueble: Determinación del Valor de Referencia actual y, en su caso, obtención de una tasación del valor de mercado como base para el cálculo fiscal.
Borrador de la escritura: El notario prepara el borrador del contrato con todos los datos de las partes, el bien transmitido, la modalidad elegida (Definición o Donación Universal) y el momento en que surte efecto.
Otorgamiento ante notario: Ambas partes (transmitente y beneficiario) firman el contrato ante un notario español. Se hacen constar la fecha y la hora en el acta.
Comunicación al registro de últimas voluntades: El notario comunica automáticamente el otorgamiento al Registro General de Actos de Última Voluntad.
Inscripción registral: Si el inmueble se transmite de inmediato, el cambio de titularidad se inscribe en el Registro de la Propiedad.
Declaración tributaria: Presentación de la declaración del ISD en el plazo de un mes ante la administración tributaria balear (ATIB) si el pacto tiene efectos inmediatos; si solo surte efectos tras el fallecimiento del transmitente, se aplican los plazos ordinarios del impuesto sobre sucesiones (6 meses, prorrogables previa solicitud).
Nota: El plazo de un mes para presentar la declaración tributaria de los pactos con efectos inmediatos está establecido por ley. Su incumplimiento conlleva recargos e intereses.
Pacto sucesorio frente a donación convencional y testamento: comparativa
Criterio
Pacto sucesorio
Donación convencional
Testamento
Impuesto aplicable
ISD (sucesiones)
ISD (donaciones)
ISD (sucesiones)
Bonificación para los grupos I/II en Balearen
100 % (0 €)
100 % de bonificación en la cuota tributaria (desde el 25.07.2025)
100 % (0 €)
IRPF sobre la plusvalía del transmitente
No
Sí: se considera realizada la plusvalía
No procede (el transmitente ha fallecido)
Revocabilidad
En principio, irrevocable
Revocable en cualquier momento
Modificable hasta el fallecimiento
Momento en que surte efecto
De inmediato o al fallecimiento
De inmediato
Solo a partir del fallecimiento
Obligación de acudir al notario
Sí
Para inmuebles: sí
Sí
Aplicable a extranjeros
Bajo determinadas condiciones (EU-ErbVO)
Sí
Sí
Inscripción en el Registro de Actos de Última Voluntad
Sí (obligatoria)
No
Sí
Nota: Desde el 25 de julio de 2025, en Balearen, las donaciones a los grupos I y II también están prácticamente exentas de impuestos gracias a una deducción del 100 % de la cuota tributaria (Ley 6/2025); antes se les aplicaba un tipo impositivo del 7 %. No obstante, la principal ventaja del Pacto Sucesorio frente a la donación sigue siendo que el transmitente no tributa por la transmisión en el IRPF, con la condición de los cinco años para el beneficiario.
Irrevocabilidad: ¿qué significa en la práctica?
La irrevocabilidad es la otra cara de sus ventajas fiscales. Quien firma un Pacto Sucesorio transmite, en principio, los bienes afectados de forma vinculante. Para los propietarios de Mallorca, esto significa en concreto:
Ningún testamento posterior puede dejar sin efecto unilateralmente el Pacto Sucesorio.
Solo es posible introducir cambios con el consentimiento de ambas partes mediante una nueva Escritura.
Pueden surgir disputas con otros posibles herederos (p. ej., otros hijos) si se considera que la operación perjudica sus derechos a la legítima.
En el caso de una Donación Universal el transmitente cede todo su patrimonio actual: cuidado con las obligaciones pendientes o las inversiones previstas.
La irrevocabilidad no es necesariamente una desventaja: muchas familias valoran precisamente la seguridad que aporta a la planificación y la claridad de las disposiciones, que evitan disputas entre hermanos tras el fallecimiento del causante.
Errores más frecuentes con el Pacto Sucesorio
1. Dar por aplicable una legislación sucesoria equivocada
Quien vive en Alemania y solo posee una vivienda vacacional en Mallorca, por lo general no está sujeto al derecho sucesorio balear. Quien, pese a ello, suscribe un Pacto Sucesorio se arriesga a que no se reconozca en Alemania o reciba un tratamiento fiscal distinto.
2. Olvidar la cuestión del IRPF
En una donación convencional, el donante puede tener que pagar una cuantiosa cantidad en el impuesto sobre la renta por la plusvalía obtenida. Quien considera el Pacto Sucesorio una simple donación pasa por alto su principal ventaja fiscal.
3. Dejar pasar el plazo para presentar la declaración
Si el Pacto Sucesorio surte efecto de inmediato, el plazo para presentar la declaración del ISD es de un mes. Es habitual subestimar lo breve que es este plazo.
4. No comprobar el Valor de Referencia
El valor de referencia catastral es la base imponible. Si el precio real de compra o el valor de mercado es superior, se aplica el valor más alto. Una consulta temprana al Catastro permite evitar sorpresas.
5. No tener en cuenta la igualdad de trato entre hermanos
Una Donación Universal a un hijo puede afectar a los derechos a la legítima de los demás hijos. Una planificación familiar previsora —en su caso, con Pactos separados para todos los hijos— evita conflictos posteriores.
6. Confundir el derecho alemán con el español
Un Pacto Sucesorio no es un contrato sucesorio alemán, aunque funcione de manera similar. Sus efectos jurídicos, requisitos formales y consecuencias fiscales deben valorarse conforme al derecho español y balear.
Particularidades para no residentes
Para los alemanes que residen en Balearen (es decir, tienen allí su residencia habitual), el Pacto Sucesorio suele ser una opción accesible sin complicaciones y fiscalmente ventajosa.
Para los alemanes con residencia en Alemania y una vivienda vacacional en Mallorca, la situación es más compleja:
La legislación sucesoria aplicable depende de la residencia habitual: en este caso, Alemania. Por tanto, el derecho sucesorio balear no se aplica automáticamente.
Sin embargo, existe la posibilidad, en virtud del EU-ErbVO, de elegir el optar por la legislación de su país de origen —es decir, por la legislación alemana. Pero eso supone perder precisamente el acceso al Pacto Sucesorio balear.
En determinadas circunstancias —por ejemplo, si el centro de los intereses vitales se traslada efectivamente a Balearen— puede resultar aplicable la legislación balear.
Atención: El tratamiento fiscal de los no residentes en el impuesto sobre donaciones en Balearen se adaptó para los ciudadanos de la UE tras una sentencia del EuGH. No obstante, las obligaciones fiscales en Alemania no se ven afectadas y, al no existir un convenio para evitar la doble imposición, es necesario calcular por separado las obligaciones fiscales en ambos países.
Ley sucesoria aplicable aclarada: ¿se aplica el derecho balear a todas las partes?
Abogado especializado en derecho sucesorio balear y asesor fiscal contratados
En caso necesario, consultado también un asesor fiscal hispano-alemán para cuestiones transfronterizas
Valor de Referencia del inmueble consultado en el Catastro
Modalidad elegida: ¿Definición o Donación Universal?
Momento en que surte efecto definido: ¿de inmediato o al fallecimiento?
Cita concertada ante notario (es obligatorio acudir a un notario español)
Ambas partes cuentan con un NIE en vigor
Plazo de presentación de la declaración tributaria (1 mes si surte efecto de inmediato) anotado en el calendario
Tramitada la inscripción del cambio de titularidad en el Registro de la Propiedad tras el otorgamiento de la escritura
Previsto el cambio de titularidad del IBI ante el ayuntamiento
Derechos a la legítima de los demás hijos consultados con un abogado
Conclusión
El Pacto Sucesorio Balear es uno de los instrumentos más atractivos de la planificación patrimonial en España, pero los propietarios alemanes de inmuebles en Mallorca siguen utilizándolo demasiado poco. La combinación de 0 € de impuesto sobre sucesiones para los grupos I y II, la ausencia de tributación en el IRPF por las plusvalías del transmitente (siempre que el beneficiario no venda el inmueble en un plazo de cinco años) y la seguridad de una planificación vinculante lo convierte en la primera opción para los padres que desean transmitir de forma ordenada su inmueble en Mallorca a sus hijos en vida.
La salvedad decisiva es que este instrumento solo funciona sin complicaciones si se aplica efectivamente el derecho sucesorio balear, algo que depende en gran medida de que el transmitente tenga su residencia habitual en las Islas Baleares. Para los propietarios de viviendas vacacionales cuyo centro de vida está en Alemania, la situación es más compleja y exige un análisis minucioso de cada caso que tenga en cuenta el Reglamento europeo de sucesiones (EU-ErbVO).
Asesórate con tiempo, preferiblemente antes de decidir entre una donación, un testamento y un Pacto Sucesorio.
Comprobar por separado la bonificación fiscal balear y la obligación tributaria en Alemania
Una bonificación balear no significa automáticamente que no haya que pagar impuestos en Alemania. La adquisición de un inmueble en Mallorca también puede estar sujeta a tributación en Alemania. En el caso de un Pacto Sucesorio, su calificación en Alemania como herencia o donación depende de cómo se haya redactado el contrato. Conviene comprobarlo para ambos países antes de otorgar la escritura.
Nota: Esto no constituye asesoramiento jurídico ni fiscal.
Esta guía ofrece una visión general de la normativa aplicable y no sustituye el asesoramiento jurídico o fiscal para cada caso concreto. Las leyes y los plazos pueden cambiar; prevalece la información de las fuentes oficiales enlazadas.
¿Qué es el Pacto Sucesorio Balear?
El Pacto Sucesorio es un acuerdo sucesorio del derecho balear que permite transmitir bienes —en particular, inmuebles— a los beneficiarios en vida, de forma vinculante e irrevocable. A efectos fiscales, se trata como una herencia, no como una donación.
¿Quién puede formalizar un Pacto Sucesorio?
Depende de qué derecho sucesorio te sea aplicable. Según el Reglamento europeo de sucesiones n.º 650/2012, se determina por tu residencia habitual, salvo que hayas elegido la ley de tu nacionalidad. La doctrina jurídica discrepa sobre si los ciudadanos extranjeros residentes en Baleares pueden formalizar un Pacto Sucesorio conforme al derecho balear. Antes de planificarlo, consulta tu caso concreto con un notario o un abogado.
¿Cuánto impuesto de sucesiones se paga con un Pacto Sucesorio?
Para las transmisiones entre padres e hijos (grupos I y II), en Baleares se aplica desde julio de 2023 una bonificación del 100 %: el impuesto de sucesiones es, por tanto, de 0 €, sin límite de valor. Esta regulación sigue vigente sin cambios en 2026.
¿Qué modalidades existen en Mallorca?
En Mallorca y Menorca son habituales dos modalidades: la Definición (el hijo renuncia a sus derechos sucesorios a cambio de una compensación) y la Donación Universal (la persona transmitente entrega todo su patrimonio). En Ibiza y Formentera se aplica el Finiquito de legítima.
¿Se puede modificar posteriormente el Pacto Sucesorio?
No. El Pacto Sucesorio es, por regla general, irrevocable y no puede modificarse unilateralmente mediante un testamento posterior. Cualquier cambio requiere el consentimiento de todas las partes contratantes en una nueva escritura pública.
¿Los alemanes también tienen que pagar impuestos en Alemania?
Como España y Alemania no tienen un convenio para evitar la doble imposición en materia de sucesiones y donaciones, en principio también puede surgir una obligación tributaria en Alemania. Sin embargo, el mínimo exento alemán de 400.000 € por progenitor y por hijo puede hacer que no se pague ningún impuesto alemán si el valor del inmueble está por debajo de ese umbral.
¿Cuál es el plazo para presentar la declaración del impuesto?
Si el Pacto Sucesorio tiene efectos inmediatos, el plazo para presentar la declaración del ISD ante la ATIB es de un mes. Si solo surte efectos tras el fallecimiento, el plazo ordinario del impuesto de sucesiones es de seis meses y puede ampliarse previa solicitud.
¿Es obligatorio formalizar el contrato ante notario?
Sí. La Ley 8/2022 establece expresamente que los Pactos Sucesorios solo son válidos si se formalizan en escritura pública. Además, su otorgamiento debe comunicarse al Registro General de Actos de Última Voluntad.
Utilizamos cookies para ofrecerle la mejor experiencia posible en nuestro sitio web. Más información en nuestra Política de Privacidad