
Lopende onroerendgoedbelasting op Mallorca: IBI, tweede woning en voordelen
Met de aankoop is het belastinghoofdstuk nog niet afgesloten: lopende onroerendgoedbelasting op Mallorca hoort ook dan bij je jaarbudget als je het huis maar af en toe gebruikt. De belangrijkste post is meestal de gemeentelijke onroerendezaakbelasting IBI. Bij een tweede woning hangt het bovendien af van de vraag of je fiscaal inwoner van Spanje bent en of je de woning zelf gebruikt of verhuurt. Een algemene 'tweedewoningbelasting', waarvan je je door weinig gebruik zou kunnen laten vrijstellen, beschrijft deze verplichtingen niet correct.
Hier lees je hoe de IBI in principe wordt bepaald door de kadastrale waarde en het gemeentelijke tarief, waarom de betaaltermijnen van plaats tot plaats verschillen en welke andere belastingen je zou moeten controleren. Ook mogelijke voordelen zetten we in perspectief: niet elke korting voor een hoofdwoning is van toepassing op een vakantiewoning. Voor jouw concrete jaarplanning zijn de aanslag voor het object en de regels van de bevoegde gemeente daarom belangrijker dan een algemeen Mallorca-gemiddelde.
Welke lopende belastingen kunnen voor een woning gelden?
Niet elke terugkerende uitgave rond het huis is een belasting. Voor de fiscale planning helpt dit onderscheid:
| Post | Waar het om gaat | Wat je zou moeten controleren |
|---|---|---|
| IBI – Impuesto sobre Bienes Inmuebles | Jaarlijkse gemeentelijke onroerendezaakbelasting | Kadastrale waarde, tarief en betaalperiode van de gemeente |
| Belastingheffing voor niet-ingezeten eigenaren | Mogelijke inkomstenbelasting over de eigen woning of het verhuurde onroerend goed | Fiscale woonplaats en soort gebruik |
| Vermogensbelasting | Kan relevant worden bij voldoende vermogen | Persoonlijke situatie en toepasselijke regels |
| Overige gemeentelijke heffingen | Bijvoorbeeld afvalstoffenheffing of een bijdrage voor een oprit | Aanslagen en kalender van de gemeente |
Elektriciteit, water, verzekering en bijdragen aan een vereniging van eigenaren horen weliswaar ook bij het lopende budget van een vakantiewoning, maar zijn niet hetzelfde als de IBI. Ook de eenmalige belasting bij aankoop van een bestaande woning is geen jaarlijkse onroerendezaakbelasting.
Hoe wordt de IBI, de onroerendezaakbelasting op Mallorca, berekend?
De IBI is gebaseerd op de kadastrale waarde van de woning en het belastingtarief van de betreffende gemeente. Vereenvoudigd luidt de berekening: relevante grondslag × geldend gemeentelijk tarief. Of er kortingen van toepassing zijn, moet je apart nagaan.
De kadastrale waarde is niet automatisch gelijk aan de koopprijs of een actuele vraagprijs. Je vindt hem op de IBI-aanslag; voor achtergrondinformatie helpt onze gids over de Valor Catastral. Voor de werkelijke lastendruk heb je daarnaast het tarief en de aanslag van je gemeente nodig. Een tarief uit een andere gemeente levert geen betrouwbare berekening op voor jouw woning.
Let op: zowel residenten als niet-residenten kunnen IBI-plichtig zijn. Gebruik als vakantiewoning heft de gemeentelijke onroerendezaakbelasting niet op.
Meer over de belasting zelf vind je in de gids over de IBI in Spanje.
Wanneer moet je de IBI betalen?
Voor Mallorca bestaat er geen uniforme betaaldatum. De volgende vrijwillige betaalperiodes voor 2026 laten zien hoe sterk de kalenders verschillen:
| Gemeente | Gepubliceerde betaalperiode 2026 | In de kalender genoemde heffingen |
|---|---|---|
| Ses Salines | 1 augustus tot 1 oktober | Gemeentelijke heffingen; termijn begint al in augustus |
| Alcúdia | 1 september tot 2 november | Gemeentelijke herfstheffingen |
| Palma | 15 september tot 1 december | IBI, IAE en Vado |
| Manacor, Marratxí en Artà | 15 september tot 1 december | IBI en IAE |
| Inca | 1 september tot 1 december | Onder andere IBI en afval |
Bepalend blijft de kalender van jouw gemeente en heffing. De ATIB publiceert voor veel gemeentes bijbehorende informatie. Bij periodieke gemeentelijke heffingen die door haar worden beheerd, moet je er niet op rekenen dat je een papieren betalingsverzoek ontvangt.
Let op: Een gepubliceerde periode voor IBI, IAE en Vado betekent niet dat elk van deze heffingen voor jou van toepassing is. Controleer de concrete aanslag en de bijbehorende betaaltermijn.
Bestaat er een vrijstelling van de „tweedewoningbelasting”?
Met „tweedewoningbelasting” worden vaak verschillende dingen bedoeld. Een vrijstelling van alle lopende belastingen, alleen omdat een woning als tweede woning wordt gebruikt, bestaat niet. De IBI geldt ook voor vakantiewoningen.
Voor eigenaren die fiscaal niet in Spanje woonachtig zijn moet daarnaast de belastingheffing over de woning worden bekeken – ook als deze zelf wordt gebruikt en niet wordt verhuurd. Bij verhuur moet de fiscale behandeling anders worden beoordeeld. Wie fiscaal in Spanje woonachtig is, moet zijn situatie op zijn beurt beoordelen volgens de regels die voor ingezetenen gelden; de indeling hangt niet alleen af van hoe vaak hij het huis op Mallorca bezoekt.
De praktische vraag luidt daarom niet „Wie is standaard vrijgesteld?”, maar: Welke belasting bedoel je, waar ben je fiscaal woonachtig en hoe wordt de woning gebruikt? Lees hiervoor ook de uitleg over de belasting op zelfbewoonde woningen van niet-ingezeten eigenaren en over fiscale woonplaats in Spanje.
Wat verandert er als je verhuurt of in Spanje woonachtig bent?
De IBI blijft als gemeentelijke belasting een apart onderwerp. Daarnaast maakt het voor de inkomstenbelasting verschil of je het object uitsluitend zelf gebruikt of er inkomsten uit haalt. Niet-ingezeten eigenaren moeten de regels voor de belasting op huurinkomsten los bekijken van de belasting op zelfbewoning.
Ook „eigenaar op Mallorca” en „fiscaal woonachtig in Spanje” zijn geen inwisselbare begrippen. Als je levensmiddelpunt verandert, beoordeel dan je fiscale positie opnieuw, in plaats van de bestaande behandeling van de vakantiewoning gewoon voort te zetten. Voor deze overgang is onze gids over belastingen voor niet-ingezetenen in Spanje een goed startpunt.
Wanneer speelt de vermogensbelasting een rol?
Bij voldoende vermogen kan ook de Spaanse vermogensbelasting relevant worden. Daarbij verschillen de vragen welk vermogen moet worden meegenomen en welke verminderingen van toepassing zijn, afhankelijk van of je fiscaal in Spanje woonachtig bent. Uit de waarde van een enkele woning valt de persoonlijke belastingplicht dus niet betrouwbaar af te leiden.
Vooral bij gemeenschappelijk eigendom of ander vermogen moet je een versimpelde uitspraak als „onder een bepaalde woningwaarde is er nooit vermogensbelasting” niet als basis voor je planning gebruiken. De vermogensbelasting in Spanje verdient een eigen, grondige toetsing.
Welke voordelen komen in aanmerking?
Belastingvoordelen bij de aankoop van een hoofdwoning zijn iets anders dan verminderingen op jaarlijkse heffingen. Voor je lopende lasten is vooral van belang of er voor het specifieke object een IBI-korting geldt. Zulke voordelen hangen af van de betreffende regeling en de bijbehorende voorwaarden – niet alleen van de wens om de woning in de toekomst vaker te gebruiken.
| Mogelijke verlichting of afgrenzing | Waar het op aankomt |
|---|---|
| IBI-korting | Concrete voorwaarden en procedure bij de betreffende gemeente controleren |
| Voordeel voor sociale woningbouw | Niet zonder toetsing over te dragen op een gewone vakantiewoning |
| Korting bij aankoop van een hoofdwoning | Betreft de aankoop, niet automatisch de latere jaarlijkse IBI |
| Verlichting van de vermogensbelasting | Kijk naar je persoonlijke fiscale situatie, niet alleen naar de aankoopprijs |
Vermoed je een korting? Begin dan met het IBI-aanslagbiljet en vraag naar de concreet toepasselijke regeling. Onze gids over de IBI-korting op Mallorca gaat hier dieper op in.
Meest gemaakte fouten
- Aankoopbelasting en IBI verwarren: De belasting bij aankoop van een woning is geen jaarlijkse IBI-aanslag.
- De koopprijs als kadastrale waarde invullen: Voor de IBI is de bepalende kadastrale waarde het uitgangspunt van de berekening.
- Weinig gebruik gelijkstellen aan belastingvrijstelling: Ook een af en toe gebruikte tweede woning kan meerdere fiscale verplichtingen met zich meebrengen.
- Eén datum op het eiland in de agenda zetten: De gemeentelijke betalingsperioden verschillen onderling.
- Wachten op een brief: Controleer actief openstaande vorderingen, zeker wanneer de ATIB de heffing beheert.
- Een korting voor hoofdwoning zomaar overnemen: Of deze voor jouw woning geldt, moet aan de hand van de voorwaarden worden getoetst.
Checklist voor jouw belastingjaar als eigenaar
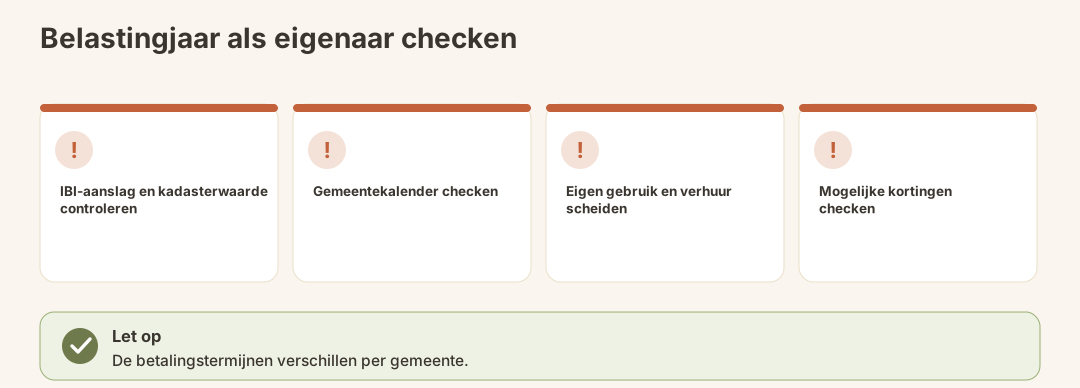
- IBI-aanslag klaarleggen: Controleer de objectgegevens en de kadastrale waarde.
- Bevoegde instantie vaststellen: Ga na of je de heffing via de gemeente of via de ATIB afhandelt.
- Betalingskalender nakijken: Zoek de periode op voor jouw gemeente en de betreffende heffing.
- Gebruik vastleggen: Maak onderscheid tussen eigen gebruik en verhuur voor de inkomstenbelastingtoets.
- Fiscale woonplaats verduidelijken: Beoordeel je verplichtingen niet alleen op basis van de ligging van de woning.
- Kortingen afzonderlijk toetsen: Houd je aan de voorwaarden van de betreffende regeling.
Wat komt daarna?
Zodra je jaarlijkse IBI vaststaat, kun je de rest van het budget netjes aanvullen: eventuele overige gemeentelijke heffingen, de belasting bij eigen gebruik of verhuur, en niet-fiscale uitgaven. Wie een parkeerplaats met een aparte inrit heeft, doet er bijvoorbeeld goed aan ook een mogelijke Vado-aanslag te controleren; bij appartementen horen vaak bijdragen aan de eigenaarsvereniging bij de planning.
Verandert het gebruik of de fiscale woonplaats, controleer dan de indeling opnieuw. Een ongewijzigde IBI-aanslag betekent niet automatisch dat ook alle overige fiscale verplichtingen ongewijzigd blijven.
Conclusie
De IBI is de centrale doorlopende onroerendgoedbelasting op Mallorca – en die geldt niet alleen voor hoofdwoningen. De hoogte ervan kun je pas zinvol bepalen met de gegevens van het object en de bevoegde gemeente. Bij een tweede woning komt daar als tweede vraag de persoonlijke fiscale situatie bij: eigen gebruik, verhuur en fiscale woonplaats kunnen verschillende verplichtingen met zich meebrengen. Kortingen zijn mogelijk, maar geen automatisch voordeel voor vakantiewoningen.
Geen juridisch of fiscaal advies. Bij een concrete belastingaangifte of een aangevraagde korting hangt het af van je documenten en de toepasselijke regeling.
Officiële bronnen
- ATIB – Balearische belastingdienst en toegang tot gemeentelijke belastinginformatie
- Spaans kadaster – informatie over de kadastrale waarde