
Imposto sucessório Baleares irmãos: o que o Grupo III realmente paga
Quem deixa um imóvel em Maiorca, Ibiza ou Menorca de herança a irmãos, sobrinhas ou sobrinhos costuma ter uma surpresa desagradável: a generosa isenção fiscal de que tanto falam os meios de comunicação alemães aplica-se exclusivamente a filhos, pais e cônjuges – ou seja, aos Grupos I e II. Para todos os outros parentes próximos, que se enquadram no Grupo III, vigoram nas Baleares taxas próprias, impostos significativamente mais altos e isenções limitadas. No entanto, desde a reforma de julho de 2025, a situação melhorou de forma notável. Este guia mostra-te qual é exatamente o valor do imposto sucessório Baleares irmãos e de outros herdeiros do Grupo III, quais reduções vigoram agora, como funcionam os prazos e que opções de planeamento tens – com números reais em vez de generalidades.

Imposto sucessório
Explicação
A lei balear aplica-se quando o falecido passou nas Baleares o maior número de dias dos cinco anos anteriores ao óbito. Se não era residente em Espanha, os herdeiros podem aplicar a lei da região onde se encontra a parte mais valiosa do acervo situado em Espanha.
Explicação
A parte que cabe a este herdeiro, no mínimo o valor de referencia — o valor oficial do cadastro, abaixo do qual não se pode tributar.
Explicação
O grupo determina a dedução, a tarifa, o coeficiente multiplicador e a bonificação. Dentro do grupo III a lei distingue ainda consanguinidade e afinidade.
Explicação
A bonificação mais elevada para os colaterais por consanguinidade só se aplica quando não concorrem descendentes do falecido. Os deserdados não contam.
- A pagar (cuota a ingresar)
- 27 129,85 €
- Valor do imóvel herdado
- 300 000,00 €
- Grupo de parentesco
- Grupo III — irmãos, tios, sobrinhos por consanguinidade
Dedução pela habitação própria: 0,00 € · Valor indicado na escritura dentro do limite: Sim, valor dentro do limite
Enquadramento legal em 25 de julho de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Grupos de parentesco nas Baleares: quem pertence a quê?
A legislação sucessória balear divide os herdeiros em quatro grupos. Essa classificação determina a isenção, a taxa de imposto e as possíveis reduções – e não é negociável.
| Grupo | Quem pertence |
|---|---|
| I | Descendentes com menos de 21 anos (filhos, netos …) |
| II | Descendentes a partir dos 21 anos, netos, pais, avós, cônjuges, parceiros registados |
| III A | Parentes consanguíneos da linha colateral de 2.º/3.º grau: irmãos, tios/tias, sobrinhas/sobrinhos + parentes por afinidade da linha ascendente/descendente (por exemplo, enteados, sogros) |
| III B | Parentes por afinidade da linha colateral de 2.º/3.º grau (por exemplo, sobrinho por afinidade, cunhada) |
| IV | Parentes de 4.º grau ou pessoas sem parentesco (primos, amigos, parceiros sem casamento) |
Os irmãos enquadram-se, assim, no Grupo III A, o mesmo acontecendo com sobrinhas e sobrinhos. Também quem herda de um irmão ou de uma irmã é classificado neste grupo – com todas as consequências fiscais que daí advêm.
Atenção: Um parceiro de vida não casado e sem parceria registada é ainda mais penalizado: acaba no Grupo IV, com um mínimo de isenção de apenas 1.000 euros.
Os mínimos de isenção: o que fica livre de impostos
Em Espanha, os mínimos de isenção chamam-se reducciones – reduzem a base tributável antes de se aplicar a taxa.
| Grupo | Mínimo de isenção pessoal (Baleares) |
|---|---|
| I | 25.000 – 50.000 € (consoante a idade) |
| II | 25.000 € |
| III | 8.000 € |
| IV | 1.000 € |
Para o Grupo III aplica-se, portanto, um valor isento de 8.000 euros. Isto significa: se herdares como irmão/irmã um imóvel em Maiorca no valor de 600.000 euros, a base tributável é de 592.000 euros – e é a este montante que se aplicam depois as tabelas fiscais estatais com as modificações baleares.
Nota: Ao contrário dos Grupos I e II, para o Grupo III não existem deduções adicionais especiais por deficiência, residência habitual ou outras circunstâncias pessoais que reduzam consideravelmente o montante.
Taxas de imposto para o Grupo III: aplica-se a tabela estatal
Enquanto as Baleares introduziram para os Grupos I e II uma isenção de facto de 100 por cento (desde que o valor do imóvel respeite determinados limites de avaliação), para o Grupo III e IV aplica-se quase integralmente a tabela fiscal estatal – com taxas progressivas consideravelmente mais elevadas.
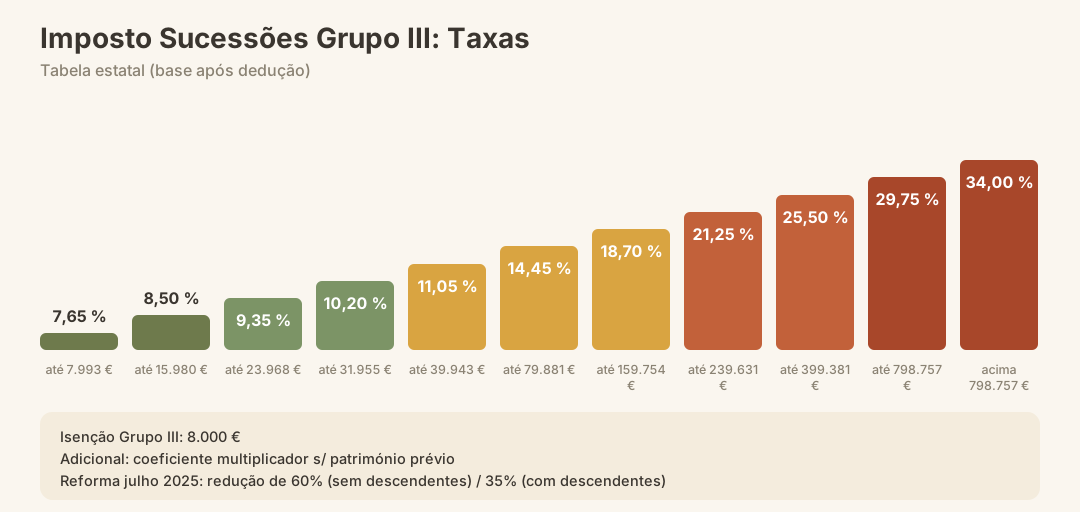
Tabela fiscal estatal (base tributável após dedução)
| Base tributável até … | Montante de imposto (fixo) | Taxa sobre o montante restante |
|---|---|---|
| 7.993 € | 0 € | 7,65 % |
| 15.980 € | 612 € | 8,50 % |
| 23.968 € | 1.290 € | 9,35 % |
| 31.955 € | 2.037 € | 10,20 % |
| 39.943 € | 2.851 € | 11,05 % |
| 79.881 € | 7.270 € | 14,45 % |
| 159.754 € | 18.765 € | 18,70 % |
| 239.631 € | 33.698 € | 21,25 % |
| 399.381 € | 67.584 € | 25,50 % |
| 798.757 € | 169.557 € | 29,75 % |
| acima de 798.757 € | – | 34,00 % |
Adicionalmente, aplicam-se coeficientes multiplicadores, que dependem do património prévio do herdeiro. Quanto maior for o património próprio que o herdeiro já possui, mais elevado será o coeficiente – o que pode aumentar ainda mais o imposto efetivo.
Nota: Para os Grupos I e II, o governo balear introduziu taxas mais favoráveis, significativamente inferiores à tabela estatal para montantes comparáveis. Estas taxas mais favoráveis não se aplicam ao Grupo III.
A reforma de julho de 2025: alívios concretos para o Grupo III
Aqui está a verdadeira novidade, que muitos dos afetados ainda não conhecem: em julho de 2025, as Ilhas Baleares aprovaram uma nova reforma fiscal que, pela primeira vez, alivia de forma sensível também o Grupo III.
| Constelação | Redução antes de julho de 2025 | Redução a partir de julho de 2025 |
|---|---|---|
| Grupo III, sem descendentes diretos do falecido | 50 % | 60 % |
| Grupo III, com descendentes diretos do falecido existentes | 25 % | 35 % |
O que isso significa na prática?
- Se o teu irmão morrer sem filhos e tu herdares o apartamento dele em Maiorca, avaliado em 400.000 euros, a base tributável após a dedução será de cerca de 392.000 euros. O imposto resultante, segundo a tabela estatal, será então reduzido em 60 por cento.
- Se, por outro lado, o teu irmão tiver filhos (descendentes diretos) que também herdem, a redução será de apenas 35 por cento.
Atenção: A redução aplica-se ao imposto calculado, não à base tributável. O cálculo é feito em várias etapas: base tributável → tabela de impostos → coeficiente multiplicador → redução.
Exemplo de cálculo: parte de um irmão que herda uma finca em Maiorca (600.000 €)
Cenário: Um irmão (herdeiro, Grupo III A) herda, após a morte da sua irmã solteira, uma finca em Maiorca. Valor fiscal: 600.000 euros. A falecida não tinha filhos.
| Etapa de cálculo | Valor |
|---|---|
| Valor fiscal do imóvel | 600.000 € |
| Dedução do subsídio isento Grupo III | – 8.000 € |
| Base tributável | 592.000 € |
| Imposto segundo a tabela estatal (aprox.) | aprox. 170.000 € |
| Coeficiente multiplicador (simplificado, caso normal) | × 1,5882 |
| Imposto antes da redução (aprox.) | aprox. 270.000 € |
| Redução de 60 % (sem descendentes, a partir de julho de 2025) | – 60 % |
| Carga fiscal remanescente (aprox.) | aprox. 108.000 € |
Atenção: este é um exemplo de cálculo simplificado, apenas para orientação. O coeficiente real depende do patrimônio prévio do herdeiro; a ATIB (Agència Tributària de les Illes Balears) calcula o valor definitivo com base na declaração fiscal. Para a tua situação específica, procura sempre aconselhamento especializado.
O número deixa claro: mesmo após a reforma, a carga tributária para o Grupo III continua sendo considerável – bem mais alta do que o praticamente zero que filhos e cônjuges pagam. Ainda assim, a redução de 60 por cento representa um avanço real.
Prazos e procedimentos: o que fazer e quando
O procedimento é rigorosamente regulamentado na Espanha. Os prazos correm independentemente de residires na Alemanha ou em Maiorca.
- Data do falecimento → início da contagem de todos os prazos
- Dentro de 5 meses: apresentar pedido de prorrogação de prazo (possível se o prazo de 6 meses não puder ser cumprido)
- Dentro de 6 meses a partir da data do falecimento: apresentar a declaração do imposto sobre sucessões e pagar o imposto – mesmo em caso de isenção fiscal, a obrigação de declarar deve ser cumprida
- Autoridade competente: ATIB (Agència Tributària de les Illes Balears)
- Apresentação da declaração: normalmente através de um consultor fiscal ou advogado autorizado em Espanha, com o número de NIE espanhol do herdeiro
Atenção: o prazo de 6 meses também se aplica a herdeiros residentes na Alemanha e sem domicílio nas Baleares. O incumprimento do prazo resulta em recargos e juros.
Documentos necessários (seleção):
- Certidão de óbito (apostilada, se necessário com tradução juramentada)
- Testamento ou documento de habilitação de herdeiros (certificado sucessório europeu ou testamento espanhol)
- Número de NIE do herdeiro
- Extrato cadastral e certidão de registo predial atualizada do imóvel
- Comprovativo do grau de parentesco
Quem paga o imposto? Residentes e não residentes
Dupla tributação
Explicação
A Alemanha e a Espanha nem sempre enquadram a mesma pessoa da mesma maneira. O enteado, por exemplo, é filho na Alemanha e parente por afinidade em Espanha — com um imposto bem diferente.
Explicação
O valor da finca ou do apartamento, no mínimo o valor de referência cadastral (valor de referencia) — o limite oficial abaixo do qual a Espanha não pode tributar. Só esta parcela é património estrangeiro para efeitos do crédito alemão.
- Carga total
- 80 250,00 €
Dupla carga restante
0,00 €
A Espanha não tributa este quinhão. Não há, portanto, nada a creditar: a carga nasce apenas na Alemanha.
Enquadramento legal em 25 de julho de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Um mal-entendido comum: muitos alemães acreditam que as vantagens fiscais baleares se aplicam apenas a residentes em Maiorca. Isso só é parcialmente verdade.
O que determina é onde se encontra o património e onde o herdeiro tem a sua residência habitual:
- Se o falecido tinha a sua residência habitual nas Baleares, todo o seu património mundial está sujeito ao imposto sobre sucessões balear (obrigação fiscal ilimitada do herdeiro).
- Se o autor da herança tinha domicílio na Alemanha, mas um imóvel em Maiorca, esse imóvel também está sujeito ao imposto sucessório balear – os herdeiros podem, regra geral, aplicar as regras mais favoráveis das Baleares.
- Também os não residentes da UE podem, desde 2015, optar em determinadas condições pelo regime fiscal regional das Baleares.
Nota: Entre a Alemanha e a Espanha não existe uma convenção para evitar a dupla tributação em matéria de imposto sucessório e sobre doações. Isto significa: um imóvel em Maiorca herdado em Espanha pode estar sujeito ao imposto sucessório tanto em Espanha como na Alemanha, caso o autor da herança não fosse exclusivamente residente fiscal em Espanha. É possível a compensação mútua, mas ambas as declarações têm de ser apresentadas.
Grupo III vs. Grupo IV: por que a diferença é enorme
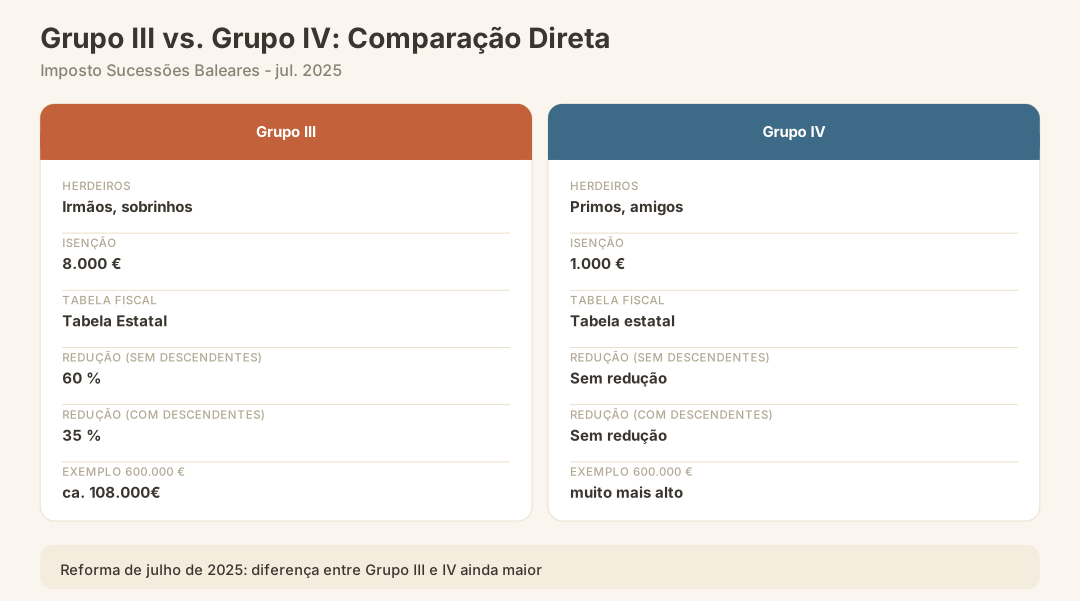
Muitos perguntam por que os primos ou parceiros não casados ficam ainda em pior situação. Uma comparação direta:
| Característica | Grupo III (irmãos, sobrinhas/sobrinhos) | Grupo IV (primos, amigos) |
|---|---|---|
| Isenção pessoal | 8.000 € | 1.000 € |
| Tabela fiscal | Tabela estatal | Tabela estatal |
| Redução (sem descendentes) | 60 % (a partir de julho de 2025) | Sem redução |
| Redução (com descendentes) | 35 % (a partir de julho de 2025) | Sem redução |
| Encargo efetivo sobre 600.000 € (estimativa) | cerca de 108.000 € | significativamente mais alto |
A diferença entre o Grupo III e o Grupo IV aumentou ainda mais com a reforma de 2025.
Erros mais frequentes na herança do Grupo III
1. Perder o prazo O prazo de 6 meses conta a partir da data do óbito – não a partir do momento em que se toma conhecimento da herança ou da sua tramitação na Alemanha. A entrega fora do prazo acarreta automaticamente recargos.
2. Não contratar um consultor fiscal espanhol O cálculo com coeficiente multiplicador, isenção, redução e regras de avaliação é complexo. Quem faz os cálculos por conta própria arrisca-se a erros que a ATIB corrige posteriormente – muitas vezes em prejuízo próprio.
3. Utilizar a certidão de herança alemã sem apostila Um documento do tribunal sucessório alemão deve ser apostilado e, se necessário, traduzido para espanhol por um tradutor juramentado, antes de ser reconhecido pela ATIB ou pelo notário espanhol.
4. Sobrevalorização do imóvel Para os Grupos I e II aplica-se: o valor fiscal não pode exceder 120 por cento do valor de referência (valor de referencia), caso contrário a isenção fiscal deixa de ser válida. Para o Grupo III este mecanismo específico está estruturado de forma diferente, mas uma avaliação imobiliária correta é também aqui decisiva para o montante do imposto.
5. Ignorar a dupla tributação Quem, como contribuinte alemão, herda um imóvel em Espanha, deve também apresentar uma declaração de imposto sucessório na Alemanha. O imposto pago em Espanha pode ser deduzido – mas apenas se o processo estiver corretamente documentado.
6. Ignorar o Pacto Sucesorio como opção Este pacto sucessório segundo o direito balear só pode ser utilizado entre descendentes diretos (pais e filhos). Para irmãos, não é uma opção viável – quem, como autor da herança, quiser contemplar os seus irmãos, tem de recorrer a outras vias.
O que vem depois do imposto sucessório?
O imposto sucessório não é o único imposto que incide sobre a herança de um imóvel em Maiorca.
Plusvalía Municipal (imposto municipal sobre a valorização) Este imposto municipal incide sobre a valorização do terreno durante o período em que esteve na posse do autor da herança. É cobrado pelo respetivo município e deve ser pago pelo herdeiro. O valor varia consoante o município, o valor do terreno e a duração da posse.
Venda posterior do imóvel herdado Quem vender o imóvel após a herança paga em Espanha imposto sobre o rendimento relativo à mais-valia (diferença entre o valor da herança e o preço de venda). Importante: o valor de mercado apurado para o imposto sucessório é considerado o valor de aquisição para uma venda posterior – o que pode ser fiscalmente vantajoso. Mais informações no guia sobre os impostos na venda de imóveis em Espanha.
Impostos correntes como novo proprietário Como proprietário de um imóvel em Maiorca, incidem anualmente o imposto IBI (imposto predial), bem como, eventualmente, o imposto sobre o património.
Lista de verificação: herança como herdeiro do Grupo III nas Baleares
- Data do óbito registada e prazo de 6 meses assinalado no calendário
- Número de NIE do herdeiro disponível (se necessário, solicitar imediatamente)
- Advogado / Gestor licenciado em Espanha contratado
- Testamento ou certificado europeu de herança obtido e apostilado
- Certidão do registo predial do imóvel em Maiorca solicitada
- Avaliação do imóvel (valor de referência) verificada
- Comprovativo de parentesco traduzido para espanhol e autenticado
- Pedido de prorrogação de prazo apresentado (caso os 6 meses não sejam suficientes)
- Declaração alemã do imposto sobre heranças preparada em paralelo (verificar dupla tributação)
- Plusvalía Municipal registada na câmara municipal
Conclusão: o Grupo III paga – mas em 2025 significativamente menos
O imposto sobre heranças nas Baleares para irmãos continua a ser um valor financeiro sério. Quem herda um imóvel em Maiorca no valor de várias centenas de milhares de euros como irmão, irmã, sobrinha ou sobrinho, paga, mesmo após a reforma de julho de 2025, um imposto considerável – ao contrário dos filhos ou cônjuges, que na prática não pagam nada. O alívio de até 60 por cento (caso o falecido não tivesse descendentes) é, ainda assim, um avanço real em relação às regras anteriores.
Os pontos mais importantes num resumo:
- Isenção Grupo III: 8.000 euros
- Tabela de impostos: praticamente a tabela estatal, progressiva
- Redução a partir de julho de 2025: 60 % (sem descendentes) ou 35 % (com descendentes)
- Prazo de declaração: 6 meses a partir da data do óbito, prorrogável até ao mês 5 mediante requerimento
- Não existe convenção para evitar a dupla tributação entre a Alemanha e a Espanha: ambos os países podem tributar
Quanto mais cedo lidares com a situação — idealmente ainda antes de ocorrer o falecimento —, maior é a margem de manobra. Quem, como autor da herança, quiser contemplar irmãos ou sobrinhas/sobrinhos, deve analisar em conjunto com um especialista se vias alternativas de transmissão (doação em vida, elaboração de testamento, transmissão estruturada) podem reduzir antecipadamente a carga fiscal. Mais sobre temas fiscais em geral encontras na Visão Geral de Impostos e Direito e sobre o Pacto Sucesorio — ainda que este último não seja utilizável para irmãos, é altamente relevante para quem deixa herança a filhos.
Fontes Oficiais
- ATIB – Agència Tributària de les Illes Balears (entidade responsável pelo imposto sobre sucessões nas Baleares): https://www.atib.es
- Ley 29/1987, de 18 de diciembre, del Impuesto sobre Sucesiones y Donaciones (lei-quadro estatal): https://www.boe.es/buscar/act.php?id=BOE-A-1987-28141
- Decreto Legislativo 1/2014, de 6 de junio, por el que se aprueba el Texto Refundido de las disposiciones legales de la Comunitat Autónoma de les Illes Balears en materia de tributs cedidos por el Estado (direito fiscal balear, alterado, entre outros, pela Lei 11/2023 e pelo Decreto-Lei 4/2023): https://www.caib.es
- AEAT – Agencia Estatal de Administración Tributaria (informações fiscais gerais sobre Espanha): sede.agenciatributaria.gob.es
- BOE – Boletín Oficial del Estado (publicação oficial de leis de Espanha): https://www.boe.es
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.