Pacto Sucesorio Balear: como transmitir imóveis aos filhos em vida
Responsável pelo conteúdo: Frank Menze
Quem possui um imóvel em Maiorca e pretende, um dia, transmiti-lo aos filhos, pensa primeiro em herança ou doação — e muitas vezes ignora o instrumento mais eficaz do direito balear: o Pacto Sucesorio Balear. Este contrato sucessório permite transmitir património de forma vinculativa já em vida, geralmente isento de impostos, sem ter de aceitar as desvantagens fiscais de uma doação comum. A base legal é a Ley 8/2022, de 11 de novembro de 2022, em vigor desde 17 de janeiro de 2023, que modernizou profundamente o direito sucessório contratual balear. Neste guia ficarás a saber como funciona exatamente o Pacto Sucesorio, quais são as duas variantes principais existentes em Maiorca, quem o pode utilizar — também como não residente ou estrangeiro —, que impostos se aplicam e onde se escondem as armadilhas mais comuns.
O que é o Pacto Sucesorio Balear — e por que não é uma doação comum?
O Pacto Sucesorio é um contrato através do qual uma pessoa regula de forma vinculativa a sua sucessão ainda em vida: designa um ou mais beneficiários — como herdeiros ou como recetores de bens específicos —, e estes aceitam expressamente a disposição. O ponto decisivo: este contrato não pode ser revogado ou alterado unilateralmente por um testamento posterior. Uma alteração só é possível se ambas as partes concordarem.
Do ponto de vista fiscal, esse é o núcleo da vantagem: uma doação clássica (donación) é tributada, segundo o direito espanhol, como doação, com uma obrigação fiscal separada, e pode ainda desencadear, para o doador, um imposto sobre o rendimento relativo à valorização realizada. O Pacto Sucesorio, por outro lado, é tratado como uma herança por morte — está sujeito ao Imposto sobre Sucessões e Doações (ISD), não ao imposto sobre doações, e a valorização fiscal do imóvel é considerada não realizada.
Nota: A diferença essencial em relação à doação clássica reside no facto de, no Pacto Sucesorio, não incidir imposto sobre o rendimento relativo a valorizações por parte de quem transmite — enquanto numa doação normal a valorização desde a compra pode ser tributada como ganho.
Este regime não é uma figura nova, mas foi significativamente modernizado pela Ley 8/2022. Antes desta reforma, o Pacto Sucesorio estava vinculado à chamada vecindad civil mallorquina — ou seja, o direito civil balear só podia ser utilizado por pessoas com essa condição. Esse requisito deixou de existir desde 17 de janeiro de 2023.
As duas variantes principais em Maiorca e Menorca
A Ley 8/2022 distingue as regras por ilha. Para Maiorca e Menorca, são relevantes sobretudo duas formas:
Variante
Conteúdo
Efeito
Uso típico
Definición (Definição ou renúncia)
O filho renuncia a futuros direitos hereditários em troca de uma compensação – geralmente um imóvel concreto ou uma quantia em dinheiro
A compensação é transferida imediatamente; o filho perde o direito à legítima
Compensação entre irmãos em vida
Donación Universal
A pessoa que transmite entrega todo o seu património atual a outra pessoa (por exemplo, um filho)
Transferência patrimonial completa possível com efeito a partir da assinatura
Mudança de gerações de todo o património familiar
Atenção: Para Ibiza e Formentera aplicam-se regras próprias – lá, a figura correspondente é o chamado Finiquito de legítima. Este guia concentra-se em Maiorca e Menorca.
Ambas as variantes só são válidas em forma notarial (Escritura Pública). A Ley 8/2022 exige adicionalmente que a data e a hora da celebração sejam registadas no contrato notarial. Além disso, a celebração é comunicada ao Registro General de Actos de Última Voluntad (Registo Central de Testamentos).
Quem pode usar o Pacto Sucesorio?
Antes de 2023, a utilização estava limitada a pessoas com vecindad civil balear. A Ley 8/2022 alargou consideravelmente o círculo de abrangidos. Hoje em dia, o fator decisivo é sobretudo o Regulamento Europeu de Sucessões n.º 650/2012: segundo este, o direito sucessório aplicável rege-se pelo local de residência habitual (domicílio) no momento da morte – ou pelo direito nacional escolhido pelo falecido.
Grupo de pessoas
Requisito
Pacto Sucesorio possível?
Espanhóis residentes nas Baleares
Vecindad civil balear
Sim, sem problemas
Estrangeiros da UE (por exemplo, alemães) residentes em Maiorca
Residência habitual nas Baleares → aplica-se o direito balear
Sim
Estrangeiros da UE residentes na Alemanha, com imóvel em Maiorca
O direito alemão aplica-se como estatuto sucessório, não sendo possível optar pelo direito sucessório balear
Regra geral, não é diretamente possível – é necessário aconselhamento
Estrangeiros de fora da UE residentes em Maiorca
Análise segundo o Regulamento Europeu de Sucessões e, se aplicável, o direito nacional
Possível em casos específicos – verificação notarial necessária
Nota: A questão do estatuto sucessório aplicável é complexa. O Regulamento UE de Sucessões permite escolher, através de eleição expressa de lei, o direito do país de origem – o que pode, em casos específicos, abrir ou bloquear o acesso ao Pacto Sucesorio balear. Antes de qualquer conclusão, consulta obrigatoriamente um advogado especializado em direito sucessório internacional.
No Pacto Sucesorio nas Baleares, segundo o direito balear, podem em princípio ser beneficiados descendentes diretos – ou seja, de pais para filhos. Cônjuges, netos ou outros parentes não entram diretamente como beneficiários nesta construção específica; para esses grupos de pessoas, a herança ou a doação são os instrumentos mais adequados.
Tratamento fiscal: o que se aplica e quando?
Imposto sobre doações
Explicação
Aquilo que se doa decide que lei se aplica e de que depende a dedução. Num imóvel vale sempre a lei da região onde ele se situa — mesmo que doador e donatário vivam no estrangeiro.
Explicação
Num imóvel, o valor declarado, no mínimo o Valor de referencia — o valor oficial do cadastro, abaixo do qual não se pode tributar. Em dinheiro, o montante doado.
Explicação
O grupo decide o coeficiente multiplicador e a dedução. Nas doações a lei trata os grupos I e II do mesmo modo; dentro do grupo III separa a consanguinidade da afinidade.
Explicação
Para a dedução, a Escritura pública — a escritura notarial — tem de indicar nos imóveis um valor que não exceda o valor de referência em mais de um quinto. Não havendo valor de referência, vale o valor de mercado. Se a condição falhar, aos grupos I e II resta a fórmula alternativa e aos restantes nada.
A pagar (Cuota a ingresar)
0,00 €
Valor da doação
350 000,00 €
Grupo de parentesco
Grupo I/II — filho, neto, cônjuge, pai ou mãe
Residência do donatário: Nas Baleares
Enquadramento legal em 25 de julho de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
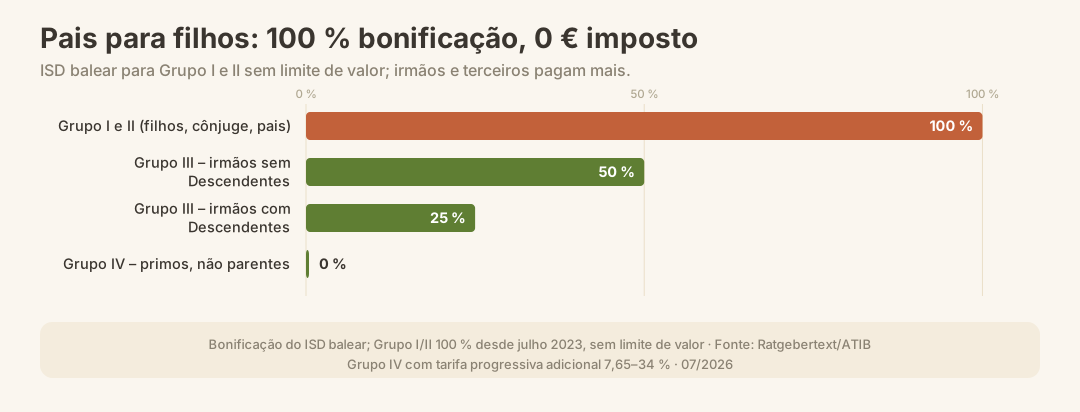
Desde 18 de julho de 2023, vigora nas Baleares uma bonificação de 100% do imposto sobre sucessões para os Grupos I e II – sem limite de valor. Esta bonificação foi confirmada nos anos seguintes e continua em vigor, inalterada, também em 2026.
Grupo
Beneficiários
Bonificação 2026
Imposto sobre valor de imóvel de 800.000 €
Grupo I
Filhos e adotados com menos de 21 anos
100 %
0 €
Grupo II
Filhos com mais de 21 anos, cônjuges, pais, pais adotivos
100 %
0 €
Grupo III – Caso especial
Irmãos sem descendentes concorrentes do falecido
60 % (desde 25.07.2025)
aprox. 8.000–12.000 € (estimativa)
Grupo III – Caso geral
Restante Grupo III
35 % (desde 25.07.2025)
aprox. 17.000–21.000 € (estimativa)
Grupo IV
Primos, não parentes
0 % de bonificação
Taxa progressiva 7,65–34 %
O Pacto Sucesorio é tratado fiscalmente como uma herança, beneficiando assim das mesmas bonificações. Isto significa que, em transmissões entre pais e filhos, geralmente não incide 0 € de imposto sucessório – independentemente do valor do imóvel.
Atenção à base de cálculo: O imposto é calculado com base no Valor de Referencia (valor de referência catastral) ou no valor de mercado real, consoante o que for mais elevado. Podes consultar o Valor de Referencia atual do teu imóvel através do site do Catastro.
Sem aumento de IRS para quem transmite
Uma vantagem decisiva em relação à doação clássica: quem transmite não precisa de pagar IRS sobre a valorização realizada no Pacto Sucesorio. Numa doação normal, a valorização desde a compra é considerada fiscalmente como ganho realizado pelo doador – o que, dependendo do tempo de posse e da valorização, pode representar custos significativos de IRPF.
Mais-Valia Municipal (IIVTNU)
O imposto municipal sobre a mais-valia dos terrenos (plusvalía municipal) pode ser aplicável consoante o município. Tal como acontece com o tratamento fiscal, também aqui a configuração concreta do Pacto Sucesorio é decisiva. Esclarece previamente a situação para o teu município.
A perspetiva alemã: O que acontece na Alemanha?
Dupla tributação
Explicação
A Alemanha e a Espanha nem sempre enquadram a mesma pessoa da mesma maneira. O enteado, por exemplo, é filho na Alemanha e parente por afinidade em Espanha — com um imposto bem diferente.
Explicação
O valor da finca ou do apartamento, no mínimo o valor de referência cadastral (valor de referencia) — o limite oficial abaixo do qual a Espanha não pode tributar. Só esta parcela é património estrangeiro para efeitos do crédito alemão.
Carga total
80 250,00 €
Dupla carga restante
0,00 €
A Espanha não tributa este quinhão. Não há, portanto, nada a creditar: a carga nasce apenas na Alemanha.
Enquadramento legal em 25 de julho de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Para cidadãos alemães residentes na Alemanha que pretendam transmitir um imóvel em Maiorca através de um Pacto Sucesorio, existe uma particularidade importante: Entre Espanha e a Alemanha não existe uma convenção para evitar a dupla tributação em matéria de impostos sobre sucessões e doações.
Isto significa, em teoria, uma dupla obrigação fiscal. Na prática, contudo, existem dois fatores de atenuação:
Princípio da imputação: O imposto pago em Espanha pode ser imputado ao imposto alemão sobre sucessões. Como nas Baleares, para os Grupos I e II, atualmente se aplica um valor de 0 €, geralmente não há nada a imputar em transmissões de pais para filhos alemães.
Isenções alemãs: Na Alemanha aplica-se uma isenção renovável a cada 10 anos de 400.000 € por progenitor e por filho para o imposto sobre sucessões e doações. Se o valor do imóvel em Maiorca por progenitor transmitente for inferior a este montante, também não é devido imposto na Alemanha.
Cenário
Valor do imóvel
Parte por progenitor
Isenção alemã de 400.000 €
Imposto alemão
Casal de pais transmite em conjunto
700.000 €
350.000 €
Coberto
0 €
Casal de pais transmite em conjunto
1.000.000 €
500.000 €
100.000 € excedidos
Sujeito a imposto sobre o excedente
Um dos progenitores transmite sozinho
350.000 €
350.000 €
Coberto
0 €
Nota: Esta visão geral é uma orientação, não uma consultoria jurídica. Se e como o Pacto Sucesorio é classificado na Alemanha como doação ou herança depende da configuração no caso concreto. Acresce a questão da residência fiscal de todos os envolvidos. Faz com que isto seja verificado por um consultor fiscal germano-espanhol.
Passo a passo: como decorre um Pacto Sucesorio
Preparação e aconselhamento: Análise fiscal e jurídica por um advogado e/ou consultor fiscal especializado em direito sucessório balear – nomeadamente quanto à questão do estatuto sucessório (relevante para não residentes).
Avaliação do imóvel: Determinação do Valor de Referencia atual e, se necessário, de um laudo de avaliação de mercado como base para o cálculo fiscal.
Redação da Escritura: O notário elabora a minuta do contrato com todas as informações sobre as partes, o bem transmitido, a variante escolhida (Definición ou Donación Universal) e o momento em que produz efeitos.
Escritura notarial: Ambas as partes (transmitente e beneficiário/a) assinam o contrato perante um notário espanhol. Data e hora são registadas.
Comunicação ao Registo de Testamentos: O notário transmite automaticamente a conclusão ao Registro General de Actos de Última Voluntad.
Registo predial: Se o imóvel for transmitido de imediato, ocorre a atualização no Registro de la Propiedad.
Declaração fiscal: Apresentação da declaração ISD dentro de um mês junto do fisco balear (ATIB) em caso de eficácia imediata; quando a eficácia só se verifica a partir da morte do transmitente, aplicam-se os prazos normais do imposto sobre herança (6 meses, prorrogável a pedido).
Nota: O prazo de um mês para a declaração fiscal em Pactos com eficácia imediata é um prazo legal. Incumprimentos originam acréscimos e juros.
Pacto Sucesorio vs. doação clássica vs. testamento: a comparação
Critério
Pacto Sucesorio
Doação Clássica
Testamento
Tipo de Imposto
ISD (Imposto sobre Sucessões)
ISD (Imposto sobre Doações)
ISD (Imposto sobre Sucessões)
Bonificação Grupo I/II Baleares
100 % (0 €)
100 % (desde julho de 2023 também para doações)
100 % (0 €)
IRPF sobre a mais-valia do transmitente
Não
Sim – a mais-valia é considerada realizada
Não aplicável (o transmitente é falecido)
Revogabilidade
Em princípio irrevogável
Revogável a qualquer momento
Alterável até à morte
Momento de eficácia
Imediato ou por causa de morte
Imediato
Só após a morte
Obrigatoriedade de notário
Sim
Para imóveis: Sim
Sim
Aplicável a estrangeiros
Sob determinadas condições (Regulamento Europeu de Sucessões)
Sim
Sim
Registo no Registro de Testamentos
Sim (obrigatório)
Não
Sim
Nota: Desde julho de 2023, vigora nas Baleares a bonificação de 100% também para doações (Grupo I/II). Ainda assim, a vantagem essencial do Pacto Sucesorio face à doação continua a residir na eliminação do encargo do IRPF para quem transmite.
Irrevogabilidade: o que significa isto na prática?
A irrevogabilidade é o reverso da atratividade fiscal. Quem assina um Pacto Sucesorio abdica, em regra, de forma vinculativa do património em questão. Para os proprietários em Maiorca, isto significa concretamente:
Nenhum testamento posterior pode anular unilateralmente o Pacto Sucesorio.
Alterações só são possíveis com o consentimento de ambas as partes através de uma nova Escritura.
Podem surgir litígios com outros potenciais herdeiros (por exemplo, outros filhos), caso a transação seja considerada uma violação dos direitos à legítima.
Numa Donación Universal, quem transmite entrega todo o seu património atual — cuidado com dívidas em curso ou investimentos planeados.
A irrevogabilidade não é necessariamente uma desvantagem: muitas famílias valorizam precisamente a segurança no planeamento e a clareza que evita disputas entre irmãos após a morte do falecido.
Erros mais frequentes no Pacto Sucesorio
1. Estatuto sucessório errado assumido
Quem vive na Alemanha e possui apenas um imóvel de férias em Maiorca não tem, em regra, estatuto sucessório balear. Quem, ainda assim, celebra um Pacto Sucesorio, arrisca que este não seja reconhecido na Alemanha ou seja tratado de forma diferente do ponto de vista fiscal.
2. Esquecer a questão do IRPF
Numa doação clássica, pode surgir um imposto sobre o rendimento considerável para o doador sobre a mais-valia realizada. Quem considera o Pacto Sucesorio como uma simples doação ignora a sua principal vantagem fiscal.
3. Perder o prazo para a declaração fiscal
Quando o Pacto Sucesorio produz efeitos imediatos, o prazo para a declaração do ISD é de um mês. Este prazo é frequentemente subestimado.
4. Não verificar o Valor de Referencia
O valor de referência catastral é a base tributável. Se o preço de compra real ou o valor de mercado for superior, prevalece o valor mais alto. As surpresas podem ser evitadas com uma consulta antecipada ao Catastro.
5. Não considerar a igualdade de tratamento entre irmãos
Uma Donación Universal a um filho pode afetar os direitos de legítima de outros filhos. Um planeamento familiar previdente — eventualmente com Pactos separados para todos os filhos — evita conflitos futuros.
6. Confundir o direito alemão e o espanhol
Um Pacto Sucesorio não é um contrato sucessório alemão, mesmo que funcione de forma semelhante. Os efeitos jurídicos, os requisitos de forma e as consequências fiscais devem ser avaliados de forma autónoma, segundo o direito espanhol e balear.
Particularidades para não residentes
Para alemães que são residentes nas Baleares (ou seja, que têm ali a sua residência habitual), o Pacto Sucesorio é, em regra, facilmente acessível e fiscalmente vantajoso.
Para alemães com domicílio na Alemanha e imóvel de férias em Maiorca, a situação é mais complexa:
O estatuto sucessório aplicável rege-se pela residência habitual — neste caso, a Alemanha. O direito sucessório balear não se aplica, portanto, automaticamente.
Existe, no entanto, a possibilidade, segundo o Regulamento Europeu de Sucessões (EU-ErbVO), de escolher o direito do país de origem — ou seja, o direito alemão. Mas isso exclui precisamente o acesso ao Pacto Sucesorio balear.
Em determinadas constelações – por exemplo, quando o centro de vida efetivamente se transfere para as Baleares – o direito balear pode tornar-se aplicável.
Atenção: O tratamento fiscal de não residentes no âmbito do imposto sobre doações nas Baleares foi ajustado para cidadãos da UE após uma decisão do TJUE. No entanto: a obrigação fiscal na Alemanha permanece inalterada, e sem uma convenção para evitar a dupla tributação é necessário calcular paralelamente ambas as obrigações fiscais.
Prazo de declaração fiscal (1 mês em caso de efeito imediato) inserido no calendário
Averbamento no registo predial solicitado após a escritura
Alteração do IBI junto do município agendada
Direitos de legítima de outros filhos discutidos com advogado
Conclusão
O Pacto Sucesorio Balear é um dos instrumentos mais atrativos do planeamento patrimonial espanhol – e continua a ser subutilizado pelos proprietários alemães de imóveis em Maiorca. A combinação de 0 € de imposto sucessório para os Grupos I e II, ausência de tributação em IRPF sobre a valorização para quem transmite, e a segurança jurídica vinculativa tornam-no a primeira escolha para pais que desejam transmitir de forma organizada o seu imóvel em Maiorca aos filhos ainda em vida.
A ressalva decisiva: o instrumento só funciona sem sobressaltos se o direito sucessório balear for de facto aplicável – e isso depende fortemente do facto de o transmitente ter a sua residência habitual nas Baleares. Para proprietários de casas de férias cujo centro de vida esteja na Alemanha, a situação é mais complexa e exige uma análise cuidadosa e individualizada, tendo em conta o Regulamento Europeu de Sucessões (EU-ErbVO).
Procura aconselhamento com antecedência – idealmente antes de decidires entre doação, testamento e Pacto Sucesorio.
Este guia apresenta o enquadramento jurídico geral e não substitui o aconselhamento jurídico ou fiscal para cada caso concreto. As leis e os prazos podem mudar; prevalecem as fontes oficiais indicadas nas ligações.
O que é o Pacto Sucesorio Balear?
O Pacto Sucesorio é um contrato sucessório do direito balear, através do qual bens – nomeadamente imóveis – podem ser transferidos para beneficiários em vida, de forma vinculativa e irrevogável. Fiscalmente, é tratado como uma herança, e não como uma doação.
Quem pode celebrar um Pacto Sucesorio?
Após a reforma introduzida pela Ley 8/2022 (em vigor desde 17 de janeiro de 2023), também os cidadãos da UE com residência habitual nas Baleares podem celebrar um Pacto Sucesorio. O decisivo é que o direito sucessório balear seja aplicável nos termos do Regulamento (UE) n.º 650/2012.
Quanto imposto sucessório incide sobre o Pacto Sucesorio?
Para transmissões entre pais e filhos (Grupo I e II), vigora nas Baleares, desde julho de 2023, uma bonificação de 100% – ou seja, o imposto sucessório é de 0 €, sem limite de valor. Esta regulamentação mantém-se inalterada também em 2026.
Que variantes existem em Maiorca?
Em Maiorca e Menorca são comuns duas formas: a Definición (o filho renuncia aos direitos sucessórios em troca de uma compensação) e a Donación Universal (a pessoa transmitente entrega a totalidade do seu património). Para Ibiza e Formentera aplica-se o Finiquito de legítima.
O Pacto Sucesorio pode ser alterado posteriormente?
Não – o Pacto Sucesorio é, em princípio, irrevogável e não pode ser modificado unilateralmente por um testamento posterior. Alterações exigem o consentimento mútuo de todas as partes contratantes numa nova Escritura Pública.
Os alemães também têm de pagar impostos na Alemanha?
Como não existe entre Espanha e a Alemanha uma convenção para evitar a dupla tributação em matéria de impostos sobre sucessões e doações, pode, em princípio, também surgir uma obrigação fiscal na Alemanha. No entanto, a isenção alemã de 400.000 € por progenitor e por filho pode fazer com que, para valores imobiliários abaixo deste limite, não seja devido imposto alemão.
Que prazo se aplica à declaração fiscal?
Num Pacto Sucesorio com efeito imediato, aplica-se um prazo de um mês para a apresentação da declaração do ISD junto da ATIB. Quando o efeito só ocorre a partir da morte, o prazo regular do imposto sucessório é de seis meses, prorrogável mediante requerimento.
O contrato tem de ser formalizado perante notário?
Sim. A Ley 8/2022 estabelece expressamente que os Pactos Sucesorios só são válidos como Escritura Pública. Ao mesmo tempo, a sua celebração deve ser comunicada ao Registro General de Actos de Última Voluntad.