
Hipoteca para não residentes em Espanha: financiamento de 60–70 %
Obter uma hipoteca em Espanha como não-residente não é uma miragem – mas também não é automático. Os bancos espanhóis classificam por norma os compradores sem domicílio fiscal em Espanha como um risco mais elevado, o que se reflete diretamente no rácio de financiamento, na taxa de juro e na quantidade de documentação exigida. Este guia explica-te o que Hipoteca Não-Residente Espanha significa na prática: que limite de financiamento podes esperar realisticamente, que bancos trabalham ativamente este segmento, que documentos precisas, como decorre o processo e que custos deves prever além da prestação mensal – de forma concreta, com números e sem embelezamentos.

Calcular orçamento
Explicação
O capital disponível é o dinheiro para a parte própria do preço e os custos. O valor inicial é apenas um exemplo.
Explicação
A tasación é a avaliação bancária; a percentagem indicada só é financiada sobre o menor entre preço e avaliação. O valor inicial reflete prática bancária para não residentes, não uma lei nem uma oferta.
Explicação
O ITP tributa imóveis usados, o IVA é o imposto sobre o valor acrescentado e o AJD é o imposto de selo da obra nova. Aqui são regimes excludentes.
- Preço máximo de compra
- 670 552,00 €
Enquadramento legal em 1 de janeiro de 2023
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Calcular hipoteca
Explicação
O montante do empréstimo é o capital originalmente concedido. O valor pré-preenchido corresponde aritmeticamente à percentagem de financiamento escolhida sobre o preço de exemplo.
Explicação
São as três vias de modelização da calculadora, não uma classificação legal de produtos: taxa fixa, índice mais margem ou fase fixa seguida de uma variável.
Explicação
A TIN (tipo de interés nominal) é a taxa anual nominal sem custos; a TAE (tasa anual equivalente) inclui custos e periodicidade e não deve ser introduzida aqui. O valor pré-preenchido é um exemplo, não uma taxa de mercado.
Explicação
O prazo total determina o número de pagamentos mensais. O valor pré-preenchido é um exemplo.
- Prestação mensal (cuota)
- 1280,37 €
Porquê este número?
A cuota é o pagamento mensal regular de juros e capital no sistema de amortização francês.
Cálculo modelo: doze meses iguais, primeiro pagamento um mês após o desembolso, sem período irregular e com arredondamento próprio aos cêntimos. O plano do banco pode variar pelo método de contagem dos dias, período inicial e arredondamento. Prevalecem a FEIN (Ficha Europeia de Informação Normalizada com as condições vinculativas) e a escritura (documento notarial do empréstimo).
Enquadramento legal em 1 de janeiro de 2023
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Residente ou não-residente – eis a diferença decisiva
Antes de olhares para as condições, precisas de conhecer o teu estatuto. Em Espanha, é considerado não-residente fiscal quem permanece menos de 183 dias por ano no país e cujos interesses económicos não se situam predominantemente em Espanha. Este estatuto tem consequências diretas para a tua hipoteca.
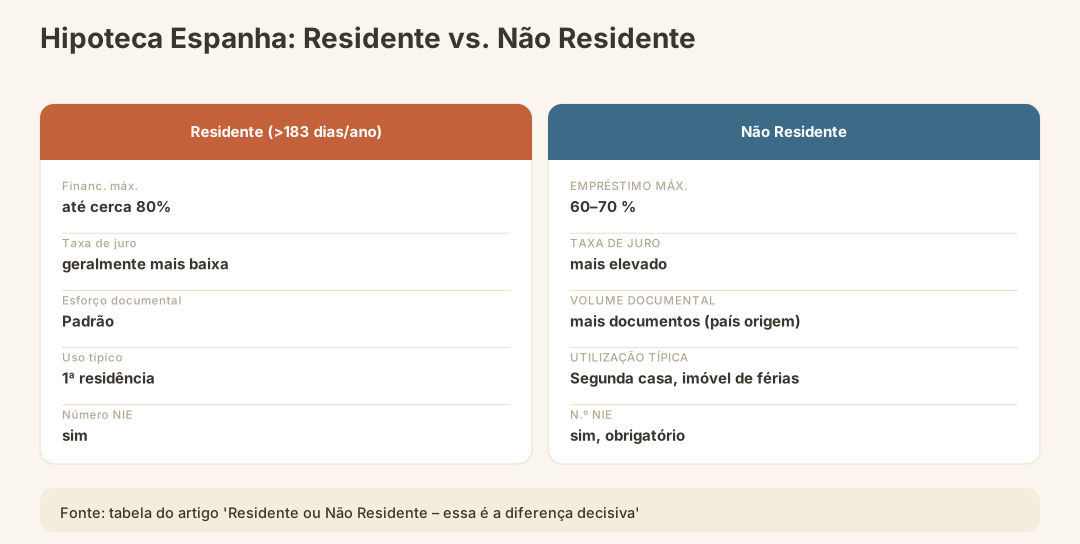
| Critério | Residente (>183 dias/ano) | Não-residente |
|---|---|---|
| Financiamento máx. | até cerca de 80 % | 60–70 % |
| Nível de juros | tendencialmente mais vantajoso | um pouco mais alto |
| Volume de documentação | Padrão | aumentado (documentos do país de origem) |
| Utilização típica | Residência principal | Segunda residência, imóvel de férias |
| Número de NIE necessário | sim | sim, obrigatório |
O motivo é compreensível: se um banco espanhol tivesse de executar uma hipoteca, isso é bem mais complicado com um devedor residente na Alemanha, Áustria ou Suíça do que com alguém que vive no local. Esse risco reflete-se nas condições — nada dramático, mas é algo que precisas de considerar.
Rácio de financiamento: por que 60–70 % é a alavanca decisiva
O número mais importante para o teu planeamento financeiro é o rácio Loan-to-Value (LTV): a percentagem do preço de compra ou do valor da avaliação bancária (Tasación) que o banco financia no máximo. Para não residentes, esse limite situa-se entre 60 e 70 por cento — e refere-se sempre ao menor dos dois valores: preço de compra ou Tasación.
Atenção: Se o valor da Tasación for inferior ao preço de compra – o que em Maiorca, em localizações concorridas, não é raro –, o banco calcula os seus 60–70 % sobre o valor mais baixo da avaliação. Isso pode reduzir sensivelmente o teu empréstimo disponível.
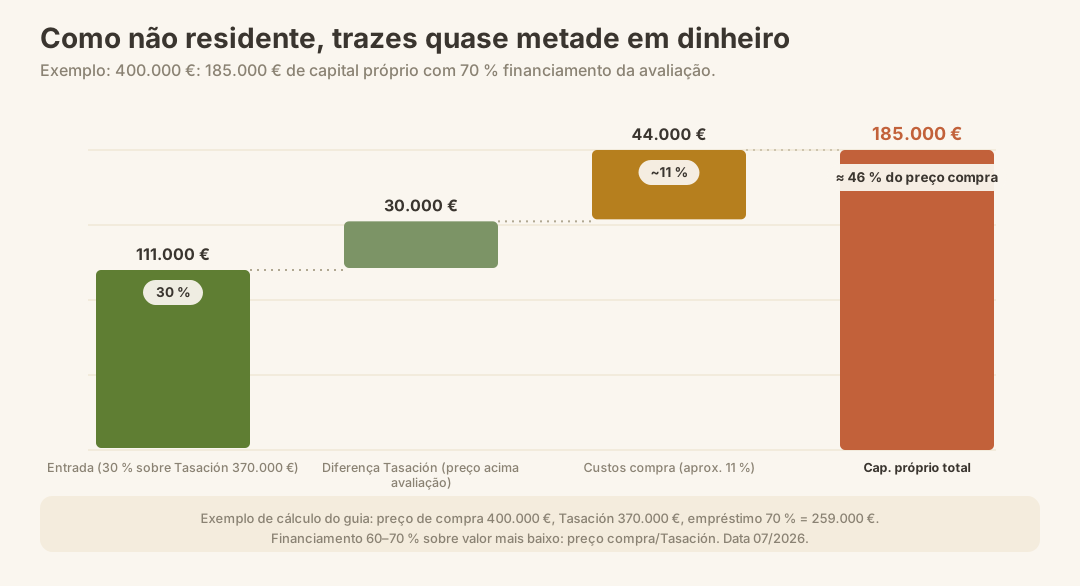
Exemplo de cálculo:
| Posição | Valor |
|---|---|
| Preço de compra do imóvel | 400.000 € |
| Tasación (avaliação bancária) | 370.000 € |
| Base de cálculo | 370.000 € (o valor mais baixo) |
| Empréstimo máximo (70 %) | 259.000 € |
| Capital próprio necessário (preço de compra menos empréstimo) | 141.000 € |
| Custos de aquisição (aprox. 11 %) | aprox. 44.000 € |
| Liquidez total de recursos próprios | aprox. 185.000 € |
O exemplo mostra: para um imóvel de 400.000 euros precisas de trazer cerca de 185.000 euros em dinheiro – quase metade. Quem não planeou isso, tem aqui uma surpresa desagradável.
Lê também o nosso guia sobre os custos adicionais de compra em Maiorca, onde o ITP, o notário e as taxas de registo predial são explicados em detalhe.
Que bancos financiam não residentes?
Financiamento DE/ES
Explicação
Preço de aquisição do imóvel. Introduz o preço que acordaste.
Explicação
A tua necessidade de financiamento em euros, igual nas duas vias. O valor inicial é ilustrativo.
- Financiamento disponível · Via ES
- 525 000,00 €
- Custos básicos das garantias
- 1742,95 €
- Prestação mensal do modeloVia DE
- 2381,97 €
- Prestação mensal do modeloVia ES
- 2299,34 €
Enquadramento legal em 1 de janeiro de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
As grandes instituições financeiras espanholas desenvolveram entretanto os seus próprios produtos para compradores estrangeiros.
| Banco | Produto / Particularidade |
|---|---|
| BBVA | Até 70 % LTV; prazos em determinados casos até 30 anos |
| Banco Santander | „Mundo Mortgage"; normalmente 60 % com base na Tasación; atendimento em inglês, francês, italiano, polaco, português |
| CaixaBank / HolaBank | Modelo de serviço online inovador; multilingue |
Nota: A oferta dos bancos não está publicamente padronizada. As condições são calculadas individualmente consoante o perfil do comprador, os rendimentos, a localização do imóvel e o capital próprio. Obtém pelo menos três propostas – idealmente através de dois canais diferentes (contactos bancários diretos e um agente hipotecário independente).
Taxas de juro em 2026: o que podes esperar realisticamente
Ao contrário de alguns mercados do norte da Europa, Espanha não oferece taxas fixas uniformes para todos os perfis. Cada banco calcula individualmente com base no teu perfil de comprador.
| Tipo de juro | Valor de referência 2026 |
|---|---|
| Taxa de juro hipotecária média | cerca de 2,85 % |
| Taxa fixa mais baixa observada | cerca de 2,44 % |
| Taxa variável (com base no Euribor) | cerca de 2,95 % |
Fixa vs. Variável: Uma taxa fixa protege-te das oscilações do Euribor e garante prestações mensais previsíveis – especialmente relevante se não usares o imóvel principalmente como fonte de rendimento. As taxas variáveis podem ser mais vantajosas a curto prazo, mas carregam o risco de oscilação do Euribor. Aos não residentes é frequentemente oferecido primeiro o modelo variável; no entanto, uma taxa fixa é negociável.
Nota: A oferta de juros é sempre adaptada ao teu perfil individual. Os valores acima são indicativos, não garantias.
A Tasación: o laudo bancário como documento-chave
Antes mesmo de o banco conceder a aprovação do crédito, este encomenda uma avaliação imobiliária oficial – a chamada Tasación. Esse valor é a base de cálculo para o empréstimo máximo.
Pontos importantes sobre a Tasación:
- O banco contrata uma sociedade de avaliação autorizada (Sociedad de Tasación).
- Também podes contratar um avaliador por conta própria, mas deves verificar antecipadamente se o banco o aceita.
- A Tasación custa normalmente várias centenas de euros – esse valor é geralmente cobrado a ti, independentemente do resultado do crédito.
- O valor apurado pode divergir do preço de compra – tanto para cima como para baixo.
Mais sobre a avaliação imobiliária podes encontrar no nosso guia sobre Tasación na Espanha.
Documentos: o que tens de apresentar como não residente
Esta é a parte que a maioria subestima. Os bancos espanhóis exigem de não residentes muito mais comprovativos do que de clientes residentes – porque não conseguem verificar diretamente a tua situação económica no estrangeiro.
Documentos do teu país de origem:
| Documento | Detalhes |
|---|---|
| Passaporte (válido) | Cópia de ambas as páginas |
| Número de NIE | Absolutamente obrigatório; sem NIE não há hipoteca |
| Comprovativos de rendimento | Últimos 2–3 recibos de vencimento ou declarações de impostos (trabalhadores independentes: BWA, GuV) |
| Declaração de impostos | Normalmente o último ano, eventualmente dois anos |
| Extratos bancários | Normalmente: últimos 3–6 meses |
| Relatório de crédito / comprovativo de solvabilidade | ex.: SCHUFA (Alemanha), KSV (Áustria) |
| Contrato de trabalho ou comprovativo de atividade empresarial | Emprego fixo preferido; trabalhadores independentes precisam de mais documentos |
| Comprovativo de capital próprio | Extratos bancários que comprovem que os 30–40 % estão disponíveis |
Documentos relacionados com o imóvel:
| Documento | Detalhes |
|---|---|
| Contrato de reserva ou arras | Mostra ao banco o que estás a comprar |
| Nota Simple (extrato do registo predial) | Comprova a situação de propriedade e eventuais encargos |
| Avaliação | É encomendada pelo próprio banco |
Nota: Todos os documentos do país de origem devem, em regra, ser traduzidos para espanhol (tradutor juramentado). Alguns bancos aceitam inglês como solução intermédia; não contes com isso.
Para a verificação do registo predial, recomendamos o nosso guia Verificar o Registo Predial em Espanha.
O número NIE: por que motivo bloqueia tudo
O Número de Identificación de Extranjero (NIE) é o teu número de identificação fiscal em Espanha. Sem ele, nada funciona: nem conta bancária, nem marcação no notário, nem hipoteca, nem transferência de propriedade.
Podes solicitar o NIE em:
- no consulado espanhol no teu país de origem (marcar consulta com antecedência)
- na Oficina de Extranjería competente em Espanha
- num notário ou advogado local, com a respetiva procuração
O tempo de processamento varia consoante o organismo e a época do ano – conta com várias semanas. Quem solicita o NIE através de um advogado por procuração, poupa muitas vezes tempo.
Mais informações no nosso guia sobre a Procuração no notário espanhol.
Passo a passo: o processo de pedido de hipoteca
O processo está estruturado de forma um pouco diferente em Espanha do que na Alemanha ou na Áustria. Este é o percurso típico:
- Garantir capital próprio – Certifica-te de que tens disponíveis, no mínimo, 30–40 % do preço de compra mais 10–12 % de custos adicionais.
- Solicitar o NIE – O mais cedo possível, idealmente antes de escolheres um imóvel concreto.
- Contactar bancos – Contacta pelo menos três bancos ou dois consultores hipotecários independentes. Para o primeiro contacto, é útil ter um «imóvel-avatar» concreto de um portal imobiliário, para que o banco possa introduzir os números no seu sistema.
- Obter a pré-aprovação (Pre-Aprobación) – O banco analisa o teu perfil e dá uma indicação orientativa, ainda sem o imóvel definitivo.
- Assinar o contrato de reserva / arras – Assim que encontrares o imóvel; deves combinar o valor habitual do sinal com o teu advogado, pois a quantia varia.
- Encomendar a tasación – O banco envia um avaliador credenciado.
- Analisar a proposta de crédito (FEIN) – O banco é legalmente obrigado a entregar-te a Ficha Europeia de Informação Normalizada (FEIN) pelo menos dez dias antes da assinatura.
- Marcação no notário – O contrato de hipoteca e o contrato de compra e venda são formalizados em simultâneo ou com pouco intervalo entre si.
- Inscrição no Registo Predial – É feita após a escritura pelo notário ou pelo teu advogado.
Para conheceres todo o processo legal da compra de imóveis, lê mais no nosso guia Processo Legal de Compra de Imóveis em Espanha.
Custos relacionados com a hipoteca
Além dos custos associados à compra, há custos específicos gerados pela própria hipoteca. Deves incluí-los sempre no teu planeamento.
| Item de custo | Quem paga? | Observação |
|---|---|---|
| Tasación (avaliação bancária) | Comprador | Várias centenas de euros; devidos independentemente do resultado do crédito |
| Taxas de notário da escritura hipotecária | desde 2019: Banco | Regulado por lei |
| Imposto sobre a hipoteca (AJD) | desde 2019: Banco | Regulado por lei |
| Registo predial da hipoteca | desde 2019: Banco | Regulado por lei |
| Comissão de abertura (Comisión de apertura) | Comprador | Nem todos os bancos a cobram; negociável |
| Comissão de consultoria do mediador hipotecário | Comprador | Se houver mediador imobiliário; valor variável |
| Tradutor juramentado (documentos) | Comprador | Para documentos do país de origem |
Nota: Desde a reforma da Lei Hipotecária (Ley 5/2019), os bancos espanhóis assumem os custos de notário, impostos e registo predial da escritura de hipoteca. Para a própria escritura de compra, o comprador continua a suportar os custos.
Hipoteca vs. financiamento próprio: quando vale a pena a hipoteca?
Muitos compradores abastados em Maiorca perguntam-se se devem sequer contrair uma hipoteca. Não se trata apenas de uma questão financeira, mas também de uma ponderação fiscal.
Argumentos a favor da hipoteca como não residente:
- O capital permanece investido (efeito de alavancagem)
- Em determinadas condições, os rendimentos de arrendamento podem ser compensados com os juros da hipoteca (esclarecer os detalhes fiscais com o teu consultor fiscal)
- Mantém-se a liquidez para renovações, encargos ou outros investimentos
Argumentos contra a hipoteca:
- Encargo de juros face a rentabilidades de arrendamento moderadas ou uso puramente próprio
- Maior encargo administrativo
- Risco de câmbio e de taxa de juro em caso de taxa variável
Se pretendes arrendar o imóvel, lê também o nosso guia sobre Tributação de rendimentos de arrendamento como não residente – aí ficas a saber como é calculado o imposto IRNR sobre rendimentos de arrendamento.
Erros mais comuns na hipoteca como não residente
Na prática, repetem-se sempre as mesmas armadilhas:
- Tasación não estimada previamente – Quem calcula apenas com o preço de compra fica surpreendido quando a avaliação do banco fica abaixo. Vale a pena pedir previamente uma estimativa informal.
- NIE solicitado tarde demais – O NIE precisa de tempo. Quem só começa a tratar disso depois do contrato de reserva entra em pressão de tempo.
- Contacto com apenas um banco – As condições variam consideravelmente. O padrão é obter pelo menos três propostas.
- Capital próprio subestimado – 30–40 % de capital próprio mais 10–12 % de custos de aquisição resultam frequentemente em 45–55 % do preço de compra pago do próprio bolso. Muitos planeiam apenas 20 %.
- Documentos não traduzidos – As traduções juramentadas precisam de tempo e custam dinheiro. Não deixes para o último momento.
- Prazo FEIN ignorado – Os dez dias entre a entrega da FEIN e a marcação notarial são legalmente obrigatórios. Não é possível marcar o notário antes disso.
- Conta em Espanha aberta tarde demais – A maioria dos bancos exige uma conta espanhola para o pagamento da hipoteca. Isto também requer tempo de antecedência.
O que vem depois? Impostos e obrigações como titular de hipoteca
Com a hipoteca, as formalidades não terminam. Como não residente com imóvel em Espanha, tens obrigações fiscais contínuas.
- IRNR (Impuesto sobre la Renta de No Residentes): Mesmo que não arrendes o imóvel, é tributado um uso próprio fictício. Em caso de arrendamento efetivo, os rendimentos de arrendamento são tributados.
- IBI (Impuesto sobre Bienes Inmuebles): Imposto predial anual do município – devido independentemente da utilização e da hipoteca. Detalhes no nosso guia sobre o imposto IBI em Espanha.
- Prazo da hipoteca: Até 30 anos são possíveis em alguns bancos; os prazos habituais costumam ser mais curtos.
- Amortização antecipada: Regulada na Lei Hipotecária; as comissões por amortização antecipada estão limitadas desde 2019.
Para uma visão completa sobre os impostos numa venda posterior, recomendamos o guia Impostos na venda de imóveis em Espanha.
Checklist: Hipoteca para não residentes em Espanha
- Número de NIE solicitado (com antecedência!)
- Capital próprio de pelo menos 30–40 % do preço de compra disponível
- Custos de aquisição (cerca de 10–12 %) previstos como liquidez separada
- Pelo menos três propostas bancárias obtidas (ou dois corretores de hipotecas)
- Todos os documentos do país de origem reunidos e traduzidos juramentadamente
- Risco de tasación (valor eventualmente abaixo do preço de compra) considerado
- Conta bancária espanhola aberta ou em preparação
- Advogado mandatado para o processo de compra e análise da hipoteca
- FEIN recebido e prazo de dez dias antes do ato notarial previsto
- Obrigações fiscais correntes (IRNR, IBI) conhecidas e previstas
Conclusão
Uma hipoteca como não residente em Espanha é viável – mas exige consideravelmente mais capital próprio, mais documentos e mais tempo de preparação do que em muitos outros países. O limite de financiamento de 60–70 % não é negociável, mas sim uma característica estrutural do sistema bancário espanhol para este segmento de compradores. Quem planeia com antecedência, solicita o NIE a tempo, compara vários bancos e avalia a Tasación de forma realista, consegue estruturar o financiamento com segurança. Os grandes bancos espanhóis – BBVA, Santander, CaixaBank – desenvolveram produtos próprios para compradores internacionais e oferecem, em alguns casos, atendimento multilingue. Um corretor de hipotecas independente e um advogado com conhecimento local não são um luxo neste processo, mas sim investimentos sensatos.
Fontes oficiais
- Banco de España – Regulamento para a concessão de hipotecas e proteção do consumidor: https://www.bde.es
- Ley 5/2019, reguladora de los contratos de crédito inmobiliario – Lei hipotecária espanhola (BOE n.º 65, 16.03.2019): https://www.boe.es/eli/es/l/2019/03/15/5
- AEAT – Agencia Estatal de Administración Tributaria – IRNR para não residentes: https://www.agenciatributaria.es
- Notariado.org – Portal de estatísticas dos notários espanhóis – Dados de mercado das Baleares: https://www.notariado.org/liferay/web/cien/sala-de-prensa
- Ministerio de Asuntos Exteriores – Pedido de NIE (via consular): https://www.exteriores.gob.es