
Taxas de juro hipotecárias em Espanha: impacto na prestação em 2026
As taxas de juro hipotecárias em Espanha movem-se em 2026 num corredor visivelmente mais alto, mas ordenado: o Euribor a doze meses subiu de cerca de 2,08 por cento em julho de 2025 para 2,75 por cento em abril de 2026, e a taxa de referência espanhola IRPH situava-se em março de 2026 nos 2,84 por cento. Para os compradores, isto não significa pânico nem o regresso da era das taxas zero, mas sim uma nova base de cálculo. Neste guia, ficarás a saber como a situação atual das taxas se reflete concretamente na tua prestação mensal, que limites de financiamento os bancos espanhóis aplicam a residentes e não residentes, como está atualmente a capacidade de pagamento nas Baleares, e por que razão uma comparação histórica com 2007 é compreensível, mas estruturalmente enganadora.
- Hipoteca para não residentes em Espanha
- Descarregar gratuitamente o relatório de mercado imobiliário 2026 (PDF) (em alemão) — todos os números e perfis regionais em detalhe
Calcular hipoteca
Explicação
O montante do empréstimo é o capital originalmente concedido. O valor pré-preenchido corresponde aritmeticamente à percentagem de financiamento escolhida sobre o preço de exemplo.
Explicação
São as três vias de modelização da calculadora, não uma classificação legal de produtos: taxa fixa, índice mais margem ou fase fixa seguida de uma variável.
Explicação
A TIN (tipo de interés nominal) é a taxa anual nominal sem custos; a TAE (tasa anual equivalente) inclui custos e periodicidade e não deve ser introduzida aqui. O valor pré-preenchido é um exemplo, não uma taxa de mercado.
Explicação
O prazo total determina o número de pagamentos mensais. O valor pré-preenchido é um exemplo.
- Prestação mensal (cuota)
- 1280,37 €
Porquê este número?
A cuota é o pagamento mensal regular de juros e capital no sistema de amortização francês.
Cálculo modelo: doze meses iguais, primeiro pagamento um mês após o desembolso, sem período irregular e com arredondamento próprio aos cêntimos. O plano do banco pode variar pelo método de contagem dos dias, período inicial e arredondamento. Prevalecem a FEIN (Ficha Europeia de Informação Normalizada com as condições vinculativas) e a escritura (documento notarial do empréstimo).
Enquadramento legal em 1 de janeiro de 2023
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
Panorama da situação das taxas de juro em 2026
Ao contrário dos anos de dinheiro ultrabarato, financiar um imóvel em Espanha em 2026 já não é um dado adquirido, mas também não é um cenário de crise. O Euribor a doze meses — o valor de referência central para as hipotecas variáveis em Espanha — subiu cerca de 67 pontos base em nove meses. Trata-se de um aperto percetível, mas não dramático, quando comparado com os saltos de taxas de 2022/2023.
| Período | Euribor a 12 meses |
|---|---|
| julho de 2025 | 2,079 % |
| fevereiro de 2026 | 2,221 % |
| Março de 2026 | 2,565 % |
| Abril de 2026 | 2,747 % |
| Maio de 2026 | 2,804 % |
Nota: O Euribor é fixado diariamente, mas para efeitos hipotecários costuma usar-se a média mensal. As hipotecas variáveis em Espanha ajustam-se normalmente a este valor de referência semestral ou anualmente — se o Euribor subir entre duas datas de revisão, só notarás isso na tua prestação na próxima atualização.
Paralelamente ao Euribor, move-se o IRPH (Índice de Referencia de Préstamos Hipotecarios), uma taxa de referência calculada pelos próprios bancos espanhóis, utilizada sobretudo em produtos mais antigos e em alguns produtos bancários específicos. Em março de 2026 situava-se em 2,84 por cento — apenas ligeiramente acima do Euribor. Isso mostra que a margem bancária sobre a taxa de referência pura se mantém moderada em 2026, numa comparação histórica.
Euribor, IRPH e o que os bancos realmente oferecem
As taxas de referência são a base, não o preço final da tua hipoteca. Os bancos espanhóis calculam cada proposta individualmente — não existe uma "tarifa uniforme para estrangeiros" nem um padrão de taxa fixa garantido para não residentes. Cada banco tem a sua própria política de risco, e a tua proposta concreta depende do rendimento, do imóvel, do rácio de financiamento e da tua solvência.
As observações de mercado para 2026 mostram os seguintes valores de referência:
| Indicador | Valor |
|---|---|
| Taxa hipotecária média (observação de mercado) | 2,85 % |
| Taxa de juro mais baixa observada | 2,44 % |
| Taxa variável com base no Euribor | 2,95 % |
| Intervalo de taxas (observação de mercado no início de 2026) | cerca de 3 % a 4 % |
A amplitude explica-se sobretudo pelo estatuto de residência, pelo rácio de financiamento e pelo tipo de imóvel (usado vs. novo, primeira vs. segunda habitação). Observações de mercado no início de 2026 indicam para Espanha, no geral, uma faixa entre 3 por cento baixos e 4 por cento médios, dependendo do tipo de hipoteca, do estatuto de residência e do valor do imóvel — estes dados variam consoante a fonte e o momento do levantamento e devem ser lidos como orientação, não como garantia.
Um exemplo prático de um intermediário de crédito hipotecário espanhol: com um financiamento de 70 por cento, uma taxa de juro de 2 por cento e um prazo de 20 anos, para um preço de compra de cerca de 1,2 milhões de euros resulta numa prestação mensal de aproximadamente 4.249 euros — a que acrescem custos de aquisição de cerca de 12 por cento do preço de compra, que têm de estar disponíveis como capital próprio. Este tipo de cálculo é sempre específico do imóvel e do perfil e não substitui uma proposta individual.
Fixa, variável ou mista: como os bancos espanhóis estruturam as hipotecas
Os produtos hipotecários espanhóis têm, em comparação internacional, uma estrutura relativamente simples — existem essencialmente três formas base:
- Hipoteca variável (hipoteca variable): a taxa de juro está indexada à Euribor mais o spread do banco, com revisão geralmente anual ou semestral.
- Hipoteca fixa (hipoteca fija): a taxa de juro mantém-se constante durante todo o prazo, atualmente a variante mais previsível face a uma Euribor em subida.
- Hipoteca mista (hipoteca mixta): período inicial de taxa fixa durante os primeiros anos, seguido de mudança para taxa variável.
Atenção: a variante mais indicada para ti depende das tuas expectativas sobre a evolução das taxas, da tua tolerância ao risco e do prazo previsto de detenção do imóvel. Com uma trajetória ascendente da Euribor como em 2025/2026, os modelos fixos e mistos ganham atratividade face aos produtos puramente variáveis.
Mais sobre a ponderação entre os modelos encontras no guia Hipoteca: fixa ou variável em Espanha.
Limites de financiamento para residentes e não residentes
Calcular custos de aquisição
Explicação
O preço de compra declarado na escritura. Se for inferior ao valor de referência cadastral, a ATIB aplica o imposto sobre o valor mais elevado.
Explicação
Os imóveis usados são tributados pelo imposto sobre transmissões patrimoniais (ITP); os imóveis novos, pelo imposto sobre o valor acrescentado (IVA) mais o imposto sobre atos jurídicos documentados (AJD). Os dois regimes excluem-se mutuamente.
- Total
- 62 765,00 €
Enquadramento legal em 1 de janeiro de 2023
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
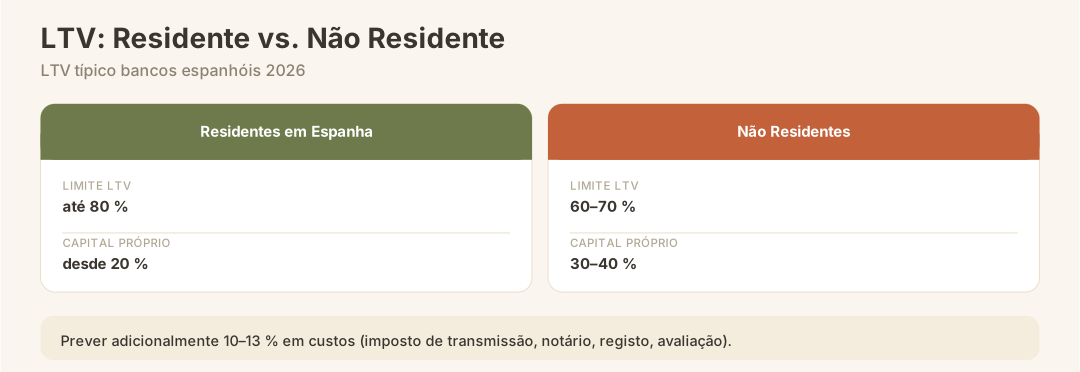
O estatuto de residência é a alavanca mais importante para o teu limite de financiamento (Loan-to-Value, LTV). Quem é fiscalmente residente em Espanha obtém, regra geral, um capital alheio significativamente maior do que um comprador com domicílio no estrangeiro.
| Grupo de compradores | Limite habitual de financiamento (LTV) | Necessidade de capital próprio |
|---|---|---|
| Residentes em Espanha | até 80 % | a partir de cerca de 20 % do preço de compra |
| Não residentes | 60–70 % | 30–40 % do preço de compra |
Além da parte de capital próprio, deves prever mais 10 a 13 por cento do preço de compra para custos adicionais (imposto de transmissão, notário, registo predial, avaliação) — detalhes no guia Custos adicionais de compra em Maiorca e sobre o imposto de transmissão regional no guia ITP Baleares 2026.
Para não residentes da Alemanha, Áustria ou Suíça, o limite de financiamento mais baixo costuma ser o fator limitante — não a taxa de juro em si. Quem consegue mobilizar capital próprio adicional a partir de uma carteira de investimentos ou de uma estrutura de crédito lombardo negoceia frequentemente a partir de uma posição mais forte. Mais sobre isto no guia Capital próprio & crédito lombardo na compra de imóveis em Espanha, bem como especificamente sobre o financiamento para não residentes no guia Hipoteca para não residentes em Espanha.
Capacidade financeira: o que realmente podes pagar
Plano e amortização extra
Explicação
O capital em dívida é a parte do empréstimo que ainda tens de reembolsar; o valor predefinido retoma o exemplo da hipoteca.
Explicação
A TIN (tipo de interés nominal) é a taxa de juro anual nominal sem custos; copia-a do teu contrato.
Explicação
O prazo restante é o número de anos completos ainda acordados; o valor predefinido é um cenário de cálculo redondo, não uma indicação sobre a prática bancária.
Explicação
A amortização anual extra (amortización anticipada, reembolso antecipado do capital) é lançada uma vez por ano; 5.000 é um montante ilustrativo deliberadamente redondo, não um valor de mercado nem do banco.
- Poupança líquida
- 37 949,43 €
em comparação com o empréstimo sem amortizações extra
Enquadramento legal em 1 de janeiro de 2025
Este cálculo tem caráter meramente orientativo e não substitui qualquer aconselhamento fiscal ou jurídico em casos específicos.
A taxa de juro e o limite de financiamento são um lado da questão — o outro é a capacidade financeira real no dia a dia. Nas Baleares evidencia-se aqui uma tensão que pesa de forma mais sensível sobre os compradores locais do que sobre compradores internacionais com forte poder financeiro.
| Indicador | Baleares Q4 2025 |
|---|---|
| Prestação hipotecária mensal (mediana) | 1.298,30 EUR |
| Encargo mensal total de dívida | 2.675 EUR |
| Taxa de esforço (prestação em relação ao rendimento) | 55 % |
Um rácio de esforço de 55 por cento situa-se claramente acima do limiar de cerca de 35 por cento, considerado historicamente sólido. É precisamente por isso que os bancos analisam com muito cuidado o rendimento, a situação laboral e os compromissos existentes antes de conceder uma promessa de financiamento.
Nota: Um rácio de esforço regional elevado não significa automaticamente que não obtenhas financiamento pessoalmente — mas mostra que, na análise de crédito de 2026, os bancos tendem a calcular de forma mais rigorosa do que há apenas alguns anos.
Para compradores mais jovens e de primeira habitação com capital próprio limitado, vale a pena olhar para programas de apoio estatal como a Hipoteca Joven com garantia Aval, ver Hipoteca Joven Maiorca, bem como o panorama sobre Ajudas à compra para primeiros compradores nas Baleares.
O caminho até à hipoteca: o processo na prática
O processo de financiamento em Espanha segue uma sequência relativamente fixa, independentemente de seres residente ou não residente:
- Solicitar o número NIE — pré-requisito para qualquer conta bancária e qualquer financiamento em Espanha.
- Abrir uma conta bancária espanhola e entregar a documentação de solvência (comprovativos de rendimento, declarações fiscais, extratos bancários).
- Obter uma pré-aprovação (pre-approval) antes de te comprometeres contratualmente com um imóvel.
- Avaliação do imóvel (tasación) por um perito independente do banco, mas reconhecido por este.
- Verificar a proposta formal de crédito (FEIN/oferta vinculante) e compará-la com um consultor independente.
- Marcação no notário e registo predial — a hipoteca é formalizada em conjunto com o contrato de compra.
Encontras detalhes sobre todo o processo de compra no guia Compra de imóveis em Espanha: o processo e sobre o papel do notário no guia O notário na compra de imóveis em Espanha. Quem transferir o preço de compra ou o sinal a partir do estrangeiro deve consultar previamente o guia Transferir dinheiro para Espanha — os custos de câmbio e de transferência devem entrar no planeamento do financiamento.
Contexto de mercado: volume e qualidade de crédito nas Baleares
A atividade hipotecária nas Baleares mantém-se ordenada e líquida, apesar da subida das taxas de juro. Este é um sinal importante: não aponta para um aperto do crédito, mas sim para um mercado maduro e em contínuo movimento.
| Indicador | Janeiro de 2026 | Fevereiro de 2026 |
|---|---|---|
| Vendas de imóveis nas Baleares | 1.197 | 1.188 |
| Novas hipotecas nas Baleares | 1.250 | 1.224 |
Especialmente reveladora é a evolução das execuções hipotecárias: com 45 casos no quarto trimestre de 2025, o valor está claramente abaixo dos 105 casos do quarto trimestre de 2024 — um mínimo histórico que indica uma sólida qualidade de crédito na carteira existente.
Nota: Um volume elevado de hipotecas, acompanhado de uma queda simultânea nas execuções hipotecárias, é um indicador de concessão de crédito responsável, não de uma bolha.
Para uma visão mais ampla do mercado em termos de preços e procura, consulta o guia Mercado imobiliário de Maiorca 2026.
Comparação histórica: por que 2026 não é 2007
Quem quiser situar a atual evolução das taxas de juro não pode evitar a comparação com a crise financeira de 2007/2008. O paralelo parece óbvio, mas, olhando mais de perto, não se sustenta.
| Fator estrutural | 2007 | 2025/26 |
|---|---|---|
| Euribor a 12 meses | acima de 4 % | cerca de 2,75 % (abril de 2026) |
| Percentagem de compradores estrangeiros nas Baleares | abaixo de 20 % | 31,5 % |
| Padrões de concessão de crédito | muito flexíveis, rácios LTV elevados | regulado, sob supervisão do banco central espanhol |
A diferença decisiva não é apenas o nível absoluto de juros mais baixo, mas sim a estrutura da base de compradores e da concessão de crédito. Em 2007, os bancos espanhóis financiavam com limites de financiamento muito elevados e uma análise de solvência pouco rigorosa. Em 2026, a concessão de crédito está sujeita a uma supervisão mais rigorosa, e uma parcela significativamente maior dos compradores — especialmente no segmento premium das Baleares — apresenta-se com uma quota de capital próprio substancial ou sem qualquer financiamento externo.
Perspetivas: para onde caminham as taxas de juro?
A observação do mercado para 2026 pode resumir-se assim: o discurso passou de "saltos de juros de emergência" para um mercado mais maduro e sensível às taxas de juro. Os bancos continuam a oferecer financiamento, mas analisam rendimento, documentação e capacidade de pagamento com mais atenção do que em fases de dinheiro ultra-barato. Para a maioria dos compradores, os modelos de taxa fixa e mista deverão parecer mais previsíveis em 2026 do que um financiamento puramente variável, enquanto a trajetória da Euribor tender a subir.
Para o mercado de Maiorca em particular, aplica-se o seguinte: a elevada componente de capital próprio dos compradores internacionais torna o segmento premium estruturalmente menos dependente das taxas de juro do que o segmento de classe média local. Quem, como residente ou não residente, depende de capital externo, deve garantir o financiamento antecipadamente, antes de reservar um imóvel, com uma pré-aprovação.
Erros mais comuns no planeamento da hipoteca
- Início demasiado tardio da procura de financiamento: Sem uma pré-aprovação, arriscas perder um imóvel adequado para um comprador que paga a pronto.
- Custos adicionais subestimados: Os custos de aquisição adicionais, de cerca de 10 a 13 por cento, normalmente não são cobertos pelo financiamento externo.
- Solicitar apenas uma proposta bancária: Como as condições são negociadas individualmente, compensa comparar várias instituições ou recorrer a um intermediário de crédito independente.
- Hipoteca variável sem cálculo de cenários de juros: Quem calcula apenas a prestação atual ignora o risco de futuras subidas da Euribor.
- Falta de coordenação com o contrato de reserva: A aprovação do financiamento deve coincidir no tempo com o contrato de reserva, para não perder prazos.
Lista de verificação: antes de pedir uma hipoteca em Espanha
- Número NIE solicitado
- Conta bancária espanhola aberta
- Comprovativos de rendimento, declarações fiscais e extratos bancários dos últimos meses reunidos
- Quota de capital próprio verificada (Residente: a partir de cerca de 20 %, Não residente: a partir de cerca de 30–40 %)
- Custos adicionais (10–13 % do preço de compra) orçamentados separadamente
- Propostas de pelo menos duas a três instituições bancárias ou de um intermediário de crédito hipotecário solicitadas
- Modelos fixos, variáveis e mistos comparados
- Pré-aprovação garantida antes da assinatura do contrato de reserva
O que vem a seguir?
Depois da aprovação do financiamento, segue-se a análise formal do crédito por parte do banco (FEIN/oferta vinculante), a avaliação do imóvel por um perito, bem como a escritura notarial do contrato de compra e venda e da hipoteca, num único ato conjunto. Em paralelo, deves informar-te sobre o tratamento fiscal contínuo do teu imóvel — como o IBI, o imposto municipal anual sobre imóveis, ou, no caso de arrendamento planeado, as obrigações declarativas para não residentes. Quem pretende manter o imóvel a longo prazo ou transmiti-lo por herança deve também considerar atempadamente as questões de fiscalidade & direito, assim como de herança e doação nas Baleares.
Conclusão
As taxas de juro hipotecárias em Espanha estão, em 2026, claramente mais elevadas do que na década anterior de juros baixos, mas bem longe dos níveis de crise de 2007/2008. Uma Euribor de cerca de 2,75 por cento em abril de 2026, um acréscimo moderado do IRPH e uma concessão de crédito regulada e mais conservadora apontam para um mercado de financiamento maduro, mas viável. Para os compradores em Maiorca, isto significa: quem planeia com antecedência, aplica limites de financiamento realistas e considera modelos de taxa fixa ou mista, continua a encontrar em 2026 caminhos de financiamento sólidos — mas deve levar a própria capacidade de suportar o crédito tão a sério quanto a taxa de juro em si.
Fontes oficiais
- Banco de España — Taxas de referência Euribor e IRPH: https://www.bde.es/webbe/en/estadisticas/temas/tipos-interes.html
- Instituto Nacional de Estadística (INE) — Estatísticas de hipotecas e transações imobiliárias: https://www.ine.es
- Colegio de Registradores de España — Estatísticas do registo predial (existências, taxa de oneração): https://www.registradores.org