
Nua propietat a Mallorca: comprar o vendre un immoble amb usdefruit
Sa Nuda Propiedad és més que un nínxol a Mallorca: qui té un immoble de qualitat que s’ha revalorat molt durant ses darreres dècades pot obtenir liquiditat immediata amb aquest model i, tot i així, continuar-hi vivint fins al final de sa seva vida. Per a qui compra, resulta atractiu un preu d’entrada molt inferior an es preu de mercat, amb sa certesa que sa plena propietat passarà automàticament a ses seves mans quan s’acabi s’usdefruit, sense costs addicionals. Aquesta guia t’explica com funciona es model espanyol de propietat dividida, com es calcula es valor de sa Nuda Propiedad, quins imposts han de pagar qui compra i qui ven, què has de tenir en compte davant notari i quins errors solen sortir cars.

Què significa Nuda Propiedad: sa base jurídica
Es dret civil espanyol separa clarament sa propietat i s’ús en dues posicions jurídiques diferents:
- Nuda Propiedad (nua propietat): constes com a propietari en es Registro de la Propiedad, però no pots viure a s’immoble ni llogar-lo mentre sigui vigent s’usdefruit.
- Usufructo (usdefruit): sa persona que té s’usdefruit pot viure a s’immoble, llogar-lo i quedar-se’n es rendiments. Normalment és vitalici, tot i que també es pot limitar en es temps.
Juntes, aquestes dues posicions constitueixen sa plena propietat (plena propiedad). Quan s’acaba s’usdefruit —per sa mort de sa persona usufructuària o perquè venç es termini acordat—, sa plena propietat passa automàticament a qui té sa Nuda Propiedad, sense un altre contracte de compravenda ni un impost nou per adquirir sa part corresponent a s’Usufructo.
| Concepte | En espanyol | Què tens |
|---|---|---|
| Nua propietat | Nuda propiedad | Inscripció en es Registro de la Propiedad, sense dret d’ús |
| Usdefruit | Usufructo | Dret d’habitar o d’usar s’immoble, sense ser-ne propietari |
| Plena propietat | Plena propiedad | Tots dos drets combinats |
| Consolidació | Consolidación | Transmissió automàtica quan s’acaba s’usdefruit |
Es marc jurídic es troba en es Código Civil espanyol (Art. 467 i següents). S’escriptura i s’inscriu en es Registro de la Propiedad de ses Illes Balears.
Avís: S’usdefruit es pot pactar amb caràcter vitalici o per un termini fix. A Mallorca, s’usdefruit vitalici és, amb diferència, es model més habitual, sobretot entre propietaris d’edat avançada que volen obtenir doblers des seu immoble.
Per què Mallorca és un mercat particular per a sa Nuda Propiedad
Mallorca, juntament amb Ibiza, és un des mercats immobiliaris més cars d’Espanya fora de ses grans metròpolis. Segons ses dades de mercat, es preu mitjà a Palma supera es 3.500 €/m², i a zones exclusives com Son Vida, Bonanova o Casco Antiguo és força més alt. Aquesta revalorització extraordinària de ses darreres dècades fa que sa nua propietat sigui especialment interessant per als venedors: qui va comprar un pis a Palma durant sa dècada de 1980 o sa de 1990 avui té un patrimoni enorme, però difícil de liquidar.
Per als compradors, s’argument és a s’inrevés: qui pot adquirir un immoble a una de ses zones més cobejades d’Europa per un 45–65 % des seu valor de mercat s’assegura un avantatge de preu estructural, amb una oferta limitada pel fet de ser una illa.
Alhora, ses dades actuals mostren que es mercat s’ha tornat més selectiu: a ses Balearen, ses operacions de nua propietat varen disminuir prop d’un 38 % es 2024. Això apunta a un mercat en què es compradors poden negociar des d’una posició concreta, sempre que coneguin sa lògica de valoració.
Com es calcula es valor de sa nua propietat
Sa valoració segueix una fórmula definida per llei i vinculant a efectes fiscals a Espanya. Es punt de partida és es valor de mercat de s’immoble. Primer se’n resta es valor de s’usdefruit; es que queda és es valor de sa nua propietat.
Fórmula de s’usdefruit vitalici:
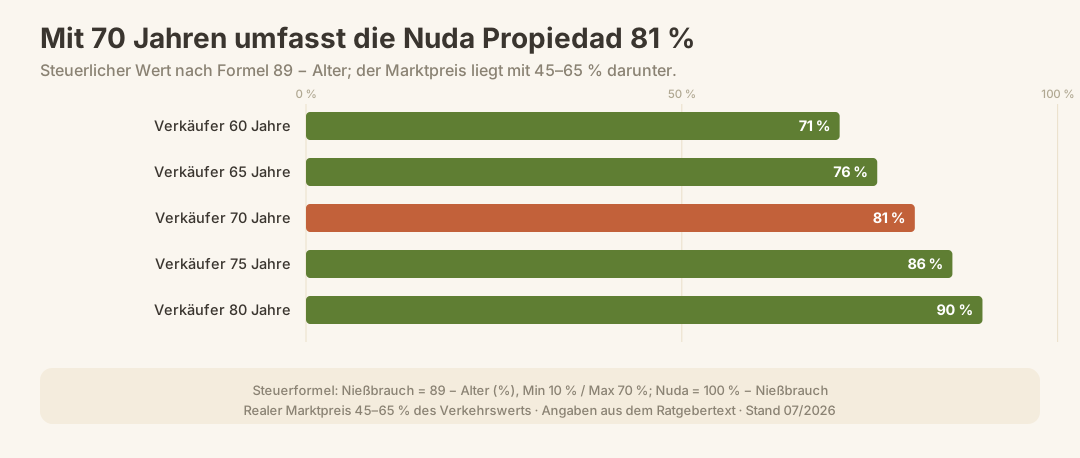
Valor de s’usdefruit = 89 − edat de s’usufructuari (en %) des valor de mercat Valor mínim: 10 %, valor màxim: 70 %
Això vol dir: valor de sa nua propietat = 100 % − valor de s’usdefruit.
| Edat de s’usufructuari | Valor de s’usdefruit | Valor de sa nua propietat |
|---|---|---|
| 60 anys | 29 % | 71 % |
| 65 anys | 24 % | 76 % |
| 70 anys | 19 % | 81 % |
| 75 anys | 14 % | 86 % |
| 80 anys | 10 % (mínim) | 90 % |
Nota: Sa fórmula (89 menys s'edat) és sa que s'aplica a efectes fiscals. En es mercat lliure, es preu realment pactat se'n desvia: segons s'experiència, sa Nuda Propiedad se situa entre 45–65 % des valor de mercat, és a dir, sovint per davall des valor calculat a efectes fiscals. Això és perquè es compradors tenen en compte es risc de liquiditat i de longevitat.
Exemple de càlcul a Palma, venedora de 70 anys:
| Concepte | Import |
|---|---|
| Valor de mercat de s'habitatge | 600.000 € |
| Valor de s'usdefruit (19 %) | 114.000 € |
| Valor fiscal de sa Nuda Propiedad (81 %) | 486.000 € |
| Preu de mercat realista (aprox. 55 %) | ~330.000 € |
Sa diferència entre es valor fiscal i es preu de mercat és real i negociable: un motiu més per cercar assessorament professional.
Imposts en sa compra de sa Nuda Propiedad
Impuesto de Transmisiones Patrimoniales (ITP)
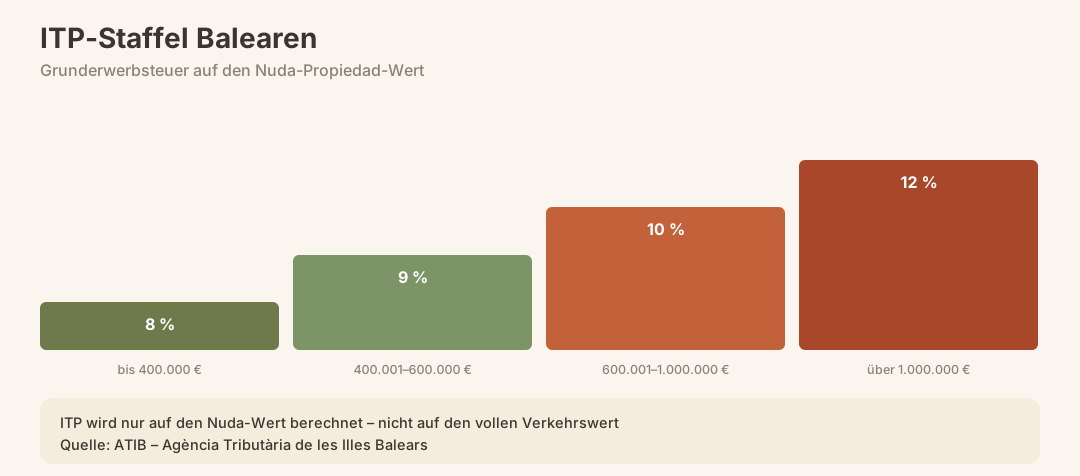
Es comprador de sa Nuda Propiedad paga l'ITP sobre es valor de sa Nuda Propiedad – no sobre es valor de mercat total. Aquest és es principal avantatge fiscal de sa compra. Es tipus d'ITP a Balearen van per trams:
| Preu de compra (base imposable) | Tipus d'ITP a Balearen |
|---|---|
| Fins a 400.000 € | 8 % |
| De 400.001 € a 600.000 € | 9 % |
| De 600.001 € a 1.000.000 € | 10 % |
| 1.000.001 € a 2.000.000 € | 12 % |
| Més de 2.000.000 € | 13 % |
Atenció: Quan, més endavant, s'usufructe es consolida amb sa nua propietat —és a dir, quan, després de sa mort de s'usufructuari, passa a qui té sa nua propietat—, no s'ha de tornar a pagar s'impost de compravenda. Això no obstant, s'ha de pagar una liquidació complementària de s'ITP sobre es valor original de s'usufructe, calculada segons es valor pactat aleshores. Ho has de tenir en compte quan compris.
IRPF de sa part venedora
Per a sa part venedora, es guany obtingut amb sa venda de sa nua propietat tributa a s'impost sobre sa renda espanyol (IRPF) com a guany patrimonial, igual que en una venda immobiliària ordinària. Si tens sa residència fiscal a Espanya i feies servir s'immoble com a habitatge habitual, en determinades circumstàncies et pots acollir a s'exempció per a majors de 65 anys o a s'exempció per reinversió. En trobaràs més detalls a sa nostra guia sobre s'exempció de s'IRPF en sa venda de s'habitatge habitual.
Ses persones no residents estan subjectes a sa retenció a compte (3 %): qui compra reté es 3 % des preu de compra pactat i els ingressa directament a s'AEAT. En trobaràs més informació a sa guia Imposts en sa venda d'immobles.
IBI i despeses corrents durant s'usufructe
| Concepte de despesa | Qui n'assumeix es cost durant s'usufructe |
|---|---|
| IBI (impost sobre béns immobles) | Per regla general, s'usufructuari |
| Comunitat de propietaris | Per regla general, s'usufructuari |
| Manteniment ordinari | S'usufructuari |
| Reparacions estructurals | Qui té sa nua propietat |
| Certificat energètic, IEE | Segons allò que s'hagi pactat |
Aquesta distribució correspon a sa regulació legal des Código Civil, però es pot modificar per contracte. Deixa-ho ben clar abans de signar davant notari.
Sa compra desdoblada: una estratègia immobiliària per a famílies
Impost de donacions
Explicació
El que es dona decideix quina normativa s'aplica i de què depèn la deducció. En un immoble regeix sempre la normativa de la comunitat on es troba, encara que donant i donatari visquin a fora.
Explicació
En un immoble, el valor declarat, com a mínim el Valor de referència — el valor oficial del Cadastre, per sota del qual no es pot tributar. En diners, l'import donat.
Explicació
El grup decideix el coeficient multiplicador i la deducció. En donacions la llei tracta igual els grups I i II; dins del grup III separa la consanguinitat de l'afinitat.
Explicació
Per a la deducció, l'escriptura pública ha de consignar en els immobles un valor que no superi el valor de referència en més d'una cinquena part. Si no hi ha valor de referència, regeix el valor de mercat. Si no es compleix, als grups I i II els queda la fórmula alternativa i als altres, res.
- A ingressar (cuota a ingresar)
- 0,00 €
- Valor de la donació
- 350.000,00 €
- Grup de parentiu
- Grup I/II — fill, nét, cònjuge, pare o mare
Residència del donatari: A les Illes Balears
Normativa vigent a 25 de juliol del 2025
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Sa nua propietat no és només una opció per a gent gran. Una estratègia familiar habitual consisteix en això: es pares compren un immoble i en conserven s'usufructe, mentre transmeten directament sa nua propietat an es fills. Es resultat és que es fills hereten s'immoble de fet, sense haver de pagar més endavant s'impost de successions sobre tot es valor de mercat, perquè ja en són propietaris.
Atenció amb aquesta estructura: Es fons per adquirir sa nua propietat per part des fills es consideren una donació si provenen des pares. En aquest cas s'ha de pagar s'impost de donacions. A ses Balearen, ses donacions entre parents de primer grau tenen tipus i reduccions propis. Trobaràs més detalls a sa guia Herències i donacions a ses Balearen.
Tot i així, hi ha un avantatge: es tipus de s'impost de successions es calcula sobre un valor reduït (Nuda Propiedad), i sa consolidació posterior només genera un ITP complementari sobre sa part d'usdefruit, no sobre es valor total una altra vegada.
Es procés: pas a pas fins a sa Nuda Propiedad
Valoració de mercat: Un taxador homologat (taxador homologat) valora s'immoble. A Mallorca, convé triar un taxador que conegui es mercat local: sa ubicació, ses vistes, sa terrassa i sa proximitat a cales i ports influeixen molt en es valor. Més informació sobre es mètode de valoració: Taxació – valoració immobiliària a Espanya.
Precontracte / contracte de reserva: Ses dues parts acorden es preu, ses condicions d'usdefruit i ses modalitats de pagament. Aquesta passa és jurídicament vinculant: no és bon moment per prescindir d'un advocat. Consulta: Contracte de reserva a Espanya.
Comprovació des registre de sa propietat: Abans de sa cita amb es notari, és imprescindible obtenir una Nota Simple des Registro de la Propiedad per descartar càrregues, hipoteques o drets d'usdefruit ja inscrits. Guia: Comprovar es registre de sa propietat a Espanya.
Cita amb es notari a Palma: Es comprador i es venedor signen s'Escritura Pública de Compraventa. Es notari fa constar que sa propietat es transmet de manera desdoblada: sa Nuda Propiedad passa a mans des comprador i s'Usufructo queda en mans des venedor. Es preu de compra es paga íntegrament es dia de sa signatura. Important: Poder notarial, si alguna de ses parts no pot comparèixer personalment.
Pagament de s'impost i inscripció en es registre de sa propietat: Es comprador declara i paga s'ITP dins es termini d'un mes des de s'atorgament notarial, mitjançant es Modelo 600 a s'ATIB (Agència Tributària de les Illes Balears). Després, s'Escritura es presenta davant es Registro de la Propiedad competent. Sa transmissió de sa propietat només té efectes davant tercers una vegada feta aquesta inscripció.
Fase posterior: S'usufructuari habita o lloga s'immoble. Es titular de sa Nuda Propiedad no assumeix ses despeses ordinàries d'ús, però s'ha de fer càrrec des danys estructurals.
Consolidació (Consolidación): Després de sa mort de s'usufructuari o quan acabi es termini, sa consolidació es formalitza davant notari i s'inscriu en es registre de sa propietat. S'ha de pagar un ITP complementari per sa part corresponent a s'usdefruit.
Nota: Tot es procés s'assembla a una compra habitual d'un immoble, amb sa diferència decisiva que no es pot fer servir s'immoble immediatament. Llegeix també es procés complet de compra d'immobles a Mallorca.
Deures i drets: què han de saber qui té sa nua propietat i qui té s'usdefruit
S'usufructuari pot i ha de:
- Viure a s'immoble
- Llogar-lo (també a llarg termini) i quedar-se es ingressos des lloguer
- Assumir ses reparacions ordinàries i ses despeses de manteniment
- Pagar s'IBI i ses despeses de sa comunitat
- No vendre, regalar ni gravar s'immoble (sense es consentiment de qui té sa nua propietat)
- Mantenir s'immoble en bon estat
Qui té sa nua propietat pot i ha de:
- Entrar a s'immoble no és permès, ni tampoc fer-ne ús mentre hi hagi usdefruit
- Finançar ses obres de conservació extraordinàries (p. ex., una calefacció nova o sa rehabilitació de sa teulada)
- Vendre o gravar sa Nuda Propiedad (però qui la compri adquireix s'immoble amb s'usdefruit)
- Reclamar una indemnització a s'usufructuari per incompliments greus de ses seves obligacions (deteriorament considerable des valor)
Atenció: En general, s'usufructuari no pot transmetre vàlidament una llicència de lloguer turístic (ETV) mentre duri s'usdefruit. Un pic consolidada sa propietat, sa qüestió de s'ETV passa a ser responsabilitat de qui té sa propietat. Per consultar sa situació actual de s'ETV: Llicència de lloguer turístic a Mallorca.
Particularitats fiscals per a no residents
Retenció en la venda
Explicació
La contraprestació acordada a l'escriptura és la base de la retenció: no pas el valor cadastral ni el valor de referència.
Explicació
El guany patrimonial és el preu de venda menys les teves despeses de venda i menys el valor d'adquisició, amb les despeses i els tributs de la compra, minorat en les amortitzacions practicades (amortizaciones) si l'immoble va estar llogat. Si véns amb pèrdua, hi poses la pèrdua amb signe negatiu: no hi ha impost i la retenció que se t'imputa és retornable.
- Retenció del comprador
- 19.500,00 €
- Impost sobre el guany
- 22.800,00 €
- Import a ingressar
- 3.300,00 €
El teu impost supera la retenció. La diferència la ingresses amb la declaració.
Normativa vigent a 1 de gener del 2016
Aquest càlcul és només orientatiu i no substitueix l'assessorament fiscal o jurídic en cada cas concret.
Es no residents que tenen una Nuda Propiedad a Mallorca estan subjectes a s'impost espanyol sobre es patrimoni (Impuesto sobre el Patrimonio) sobre es valor de sa seva nua propietat, no sobre es valor de mercat de tot s'immoble. Això és un altre avantatge estructural. Més detalls: Impost sobre es patrimoni a Espanya.
Si un no resident ven més endavant sa seva nua propietat, s'aplica una retenció fiscal des 3 %. Es guany tributa segons sa normativa espanyola per a no residents (IRNR). Guia: Ingressos per lloguer com a no resident.
També s'impost de sortida pot ser rellevant si te'n vas d'Espanya després de comprar sa nua propietat. Més informació: Impost de sortida a Espanya.
Errors més freqüents en comprar i vendre
1. Prescindir de s'advocat
Es cost d'un advocat especialitzat en dret immobiliari sol ser moderat en relació amb es valor de sa transacció. En canvi, es riscos de no tenir assessorament jurídic —clàusules d'usdefruit incorrectes, repartiment de despeses poc clar, càrregues no detectades— no ho són. Guia: Advocat per a sa compra d'immobles a Espanya.
2. No inscriure clarament s'usdefruit en es registre de sa propietat
Sense inscripció en es registre de sa propietat, s'usdefruit no queda protegit davant tercers (per exemple, es creditors des venedor). Es notari tot sol no basta: s'escriptura s'ha d'inscriure.
3. No tenir en compte s'impost de sa consolidació
Molts compradors només compten amb s'ITP en es moment de sa compra. S'impost complementari de sa Consolidación posterior pot ser considerable i hauria de figurar en es pla financer.
4. No aclarir per contracte ses obligacions de manteniment
Sa llei estableix es repartiment bàsic, però deixa marge. Què passa si s'ha de fer una reforma cara des bany? Qui paga sa instal·lació de s'ascensor? Deixa-ho aclarit per escrit abans de signar.
5. Calcular malament es valor de mercat
Si, com a comprador, equipares es valor fiscal de sa nua propietat amb es preu just de mercat, pot ser que paguis massa. Si, com a venedor, no coneixes cap valor de referència professional, pots perdre doblers. Una taxació independent és recomanable per a totes dues parts.
6. Oblidar sa tributació des lloguers que cobra s'usufructuari
Si s'usufructuari lloga s'immoble, es ingressos per lloguer tributen. Això no modifica s'estructura de sa nua propietat, però s'ha de consignar correctament en sa declaració de s'IRPF. Vegeu: Deducció de s'IRPF per a arrendadors de Balearen.
Què ve després? Com gestionar correctament sa consolidació
Quan s'acaba s'usdefruit, sa consolidació (Consolidación) es tramita de sa manera següent:
Justificant de s'extinció: En cas d'usdefruit vitalici, cal es certificat de defunció de s'usufructuari, compulsat i, si escau, amb apostilla. En cas d'usdefruit temporal, basta que hagi vençut es termini establert en es contracte.
Cita amb es notari: Es propietari de sa nua propietat compareix davant es notari i formalitza sa consolidació des ple domini, tot sol, sense s'altra part.
ITP complementari: S'ha de pagar s'impost corresponent a sa part de s'usdefruit acordada en aquell moment. Sa base és es valor de s'usdefruit consignat a s'Escritura original.
Inscripció en es Registre de sa Propietat: Es propietari de sa nua propietat passa a constar com a titular de sa Plena Propiedad. Només a partir d'aquest moment pot usar, llogar o vendre s'immoble lliurement.
A partir d'aquest moment, s'apliquen totes ses obligacions habituals des propietaris: IBI, Comunidad, sa possible obligació IEE/ITE, Cédula de Habitabilidad i, si es preveu llogar, sa normativa balear d'acord amb sa Ley Vivienda Balearen.
Llista de comprovació: Nuda Propiedad a Mallorca
Abans de sa compra / venda
- Encarregar una taxació independent a un pèrit autoritzat
- Demanar una Nota Simple al Registro de la Propiedad
- Comprovar ses càrregues existents, ses hipoteques i es drets de tanteig
- Contractar un advocat especialitzat en dret immobiliari
- Comprovar que totes dues parts disposen de número NIE
- Aclarir prèviament s'estratègia fiscal (exempció de s'IRPF, retenció per a venedors no residents)
A sa cita amb es notari
- Comprovar que s'Escritura recull correctament sa divisió Nuda Propiedad / Usufructo
- Deixar explícitament fixat en es contracte es repartiment de ses despeses (IBI, reparacions)
- Preparar ses condicions de pagament i sa transferència (transferir doblers a Espanya)
- Preveure sa retenció des 3 % si es venedor no és resident
Després de sa cita amb es notari
- Pagar s'ITP a ATIB dins es termini d'un mes des de sa formalització davant notari (Modelo 600)
- Presentar s'escriptura al Registro de la Propiedad
- Sol·licitar es canvi de titularitat de s'IBI a s'ajuntament (segons s'acord)
- Impost per sa consolidació des domini previst en es pla financer
Conclusió
Sa nua propietat a Mallorca és un instrument seriós, profundament arrelat en es dret civil espanyol, no un model exòtic. Per a propietaris grans que volen convertir en liquiditat un actiu amb un fort potencial de revalorització sense haver de mudar-se, actualment hi ha compradors interessats a Palma i a s'illa, encara que es mercat va retrocedir el 2024. Per a es compradors, es model ofereix un avantatge estructural de preu en un des mercats immobiliaris més escassos d'Europa, amb es risc d'un horitzó temporal desconegut. Es impostos són gestionables si es planifiquen amb antelació: ITP sobre es valor reduït de sa nua propietat en sa compra, ITP addicional en sa consolidació des domini i IRPF per a es venedor. Allò que determina s'èxit no és sa fórmula en si, sinó sa qualitat de sa valoració, des contracte i de s'assessorament fiscal.
Fonts oficials
- Código Civil Español (Art. 467–522): Dret d'usdefruit, drets i obligacions – https://www.boe.es/eli/es/rd/1889/07/24/(1)/con
- ATIB – Agència Tributària de les Illes Balears: Tipus d'ITP i terminis de pagament – https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria: IRPF, IRNR, retenció des 3 % – sede.agenciatributaria.gob.es
- Registro de la Propiedad de les Illes Balears: Inscripcions registrals, Nota Simple – https://www.registradores.org
- Gobierno de las Illes Balears – Conselleria de Hisenda: Normativa fiscal de Balearen – https://www.caib.es
- BOE – Boletín Oficial del Estado: Textos legals vigents – https://www.boe.es
Impost de compra o retenció: què han de distingir es no residents
Si compres una nua propietat a Mallorca com a no resident, s'ITP és s'impost que pagues com a comprador. Es fet de no viure a Espanya no converteix sa retenció des 3 % (a data de 2026) en un impost de compra addicional.
Aquesta retenció correspon a sa part venedora: si es venedor no és resident fiscal a Espanya, com a comprador has de retenir s'import des preu de compra i ingressar-lo a s'administració tributària espanyola. Per fer es càlcul, són dues partides diferents: pagues s'ITP a més des preu de compra, mentre que sa retenció surt des preu acordat i, en lloc de pagar-la an es venedor, la ingresses a s'administració tributària. Ses obligacions fiscals durant sa titularitat posterior s'han de revisar per separat.
Avís: Això no és assessorament jurídic ni fiscal.