
Segunda residencia en Mallorca: impuestos si vives en la península
Como español de la península, perteneces a un grupo de compradores que a menudo pasa desapercibido en Mallorca: conoces el idioma, el sistema jurídico y la cultura, y precisamente por eso es más fácil que subestimes lo que realmente cambia en Balearen. El error más habitual es de base: muchos creen que, al tener una segunda residencia en Mallorca, pasan a ser no residentes a efectos fiscales allí. Ocurre justo lo contrario. Si tu residencia habitual sigue estando en Madrid, Barcelona o Valencia, continúas siendo residente fiscal en España, y las normas para no residentes que aparecen en muchas guías no se te aplican. Esta guía te explica qué impuestos pagas al comprar, cómo tributa tu inmueble en Mallorca de forma recurrente, qué normativa procede de tu propia comunidad y cuál de Balearen, y dónde están exactamente los malentendidos que pueden salirte caros.

La distinción decisiva: dos niveles, no uno
Antes de entrar en cada impuesto, hay que aclarar un malentendido. En España, la pregunta «¿dónde tributo?» se responde en dos niveles distintos, que se confunden constantemente.
Nivel 1: el Estado. Determina si estás sujeto al impuesto sobre la renta de los residentes (IRPF) o al de los no residentes (IRNR). Según el Art. 9.1 Ley 35/2006, eres residente fiscal en España si permaneces más de 183 días durante el año natural en España o si el núcleo de tus intereses económicos está en España. Lo decisivo es el territorio nacional, no la isla. Quien vive en Madrid y pasa unas semanas al año en su casa cerca de Pollença permanece, evidentemente, más de 183 días en España y sigue siendo residente.
Nivel 2: la comunidad autónoma. Determina qué normativa autonómica se aplica a los impuestos cedidos. El criterio de conexión figura en el Art. 28 Ley 22/2009 y varía según el impuesto: para el impuesto sobre la renta y el impuesto sobre el patrimonio, cuenta la comunidad en la que hayas pasado más días durante el año fiscal; para el impuesto sobre sucesiones, aquella en la que el causante haya pasado más días durante los cinco años anteriores al fallecimiento. En cambio, para el impuesto sobre transmisiones patrimoniales por la compra de un inmueble rige un criterio completamente distinto: solo importa dónde está situado el inmueble (Art. 33.2 Ley 22/2009).
La clave en una frase: Comprar una segunda residencia en Mallorca no cambia tu situación fiscal. Sigues siendo residente, sigues tributando por el IRPF y, para los impuestos sobre el patrimonio y sobre sucesiones, sigue siendo aplicable la normativa de tu propia comunidad autónoma. Solo los impuestos vinculados al propio inmueble se rigen por la normativa de Balearen.
¿De dónde procede cada normativa?
| Impuesto | La normativa procede de | Base legal |
|---|---|---|
| ITP / AJD en la compra | Balearen: el inmueble está situado allí | Art. 33.2 Ley 22/2009 |
| IBI (impuesto sobre bienes inmuebles) | del municipio en Mallorca | Art. 72 RDLeg 2/2004 |
| IRPF, incluido el uso propio de la vivienda | del Estado y de tu propia comunidad autónoma | Art. 28.1 Ley 22/2009 |
| Impuesto sobre el Patrimonio (IP) | de tu propia comunidad autónoma | Art. 31.2 Ley 22/2009 |
| Impuesto sobre Sucesiones | de la comunidad autónoma del causante | Art. 32.2 a) Ley 22/2009 |
| Donación del inmueble | Balearen: el inmueble está allí | Art. 32.2 b) Ley 22/2009 |
Esta tabla es el hilo conductor de toda la guía. Casi todos los errores costosos de este grupo de compradores se deben a confundir una fila con otra. En la guía sobre la residencia fiscal en España y la regla de los 183 días se explica con detalle cómo se determina la residencia fiscal.
Si vives en el extranjero: Esta guía está dirigida a españoles cuya residencia habitual sigue estando en la península. Si has trasladado tu centro de vida al extranjero, eres no residente, estás sujeto al IRNR y debes presentar el Modelo 210. Para ese caso tienes la guía específica sobre el impuesto de no residentes en España. Las reglas de este texto no se te aplican.
ITP en Balearen en 2026: cuánto pagas realmente al comprar
ITP Baleares
Explicación
La base imponible es el valor utilizado para calcular el impuesto: el precio escriturado o el valor de referencia catastral, si es superior. Introduce el mayor de ambos.
Explicación
La vivienda habitual es aquella en la que resides de forma habitual conforme a la normativa del impuesto sobre la renta de las personas físicas. Elige un perfil solo si cumples todos sus requisitos; el cálculo comprueba el límite de valor y la fecha.
Se aplica la tarifa general sin beneficios fiscales personales, por ejemplo al adquirir una segunda residencia.
- Impuesto sobre transmisiones patrimoniales (ITP) a pagar
- 25.600,00 €
Normativa vigente a 14 de junio de 2026
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
El Impuesto sobre Transmisiones Patrimoniales (ITP) es el mayor gasto individual al comprar una vivienda de segunda mano. Aquí sí se aplica la normativa de Balearen, pero no porque tengas una segunda residencia, sino porque el inmueble está en Mallorca. Un madrileño y un palmesano pagan el mismo importe de ITP por la misma casa.
Qué se grava: no necesariamente el precio de compra
Desde 2022, la base imponible no es automáticamente el precio pactado, sino el valor de referencia catastral. Si el precio pactado es superior, se aplica el valor más alto (Art. 10.2 RDLeg 1/1993). Es decir, puedes pagar impuestos sobre una cifra que nunca has negociado. Consulta ese valor antes de acudir al notario; en la guía sobre el Valor de Referencia en España se explica cómo hacerlo.
Tipos del ITP en Balearen (viviendas de segunda mano)
| Base imponible (tramos) | Tipo del ITP en Balearen |
|---|---|
| Hasta 400.000 € | 8 % |
| 400.000 € – 600.000 € | 9 % |
| 600.000 € – 1.000.000 € | 10 % |
| 1.000.000 € – 2.000.000 € | 12 % |
| Más de 2.000.000 € | 13 % |
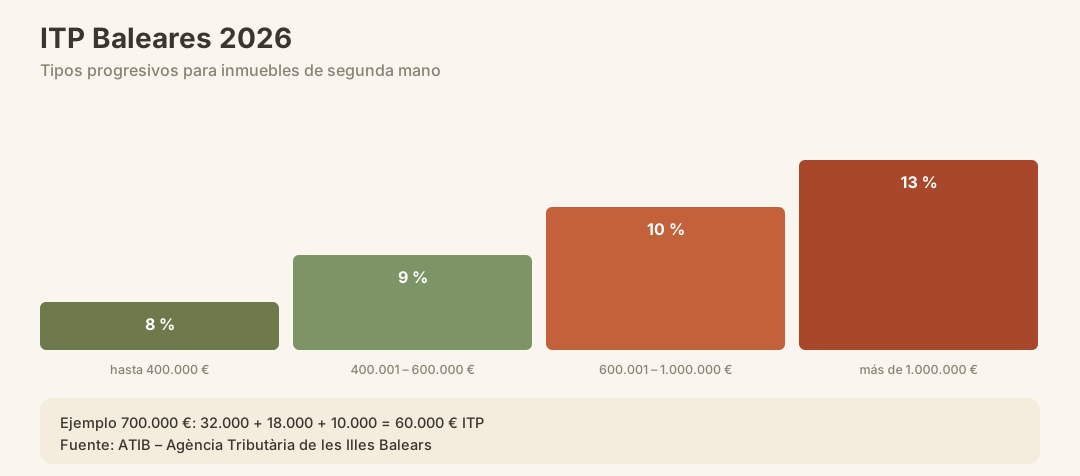
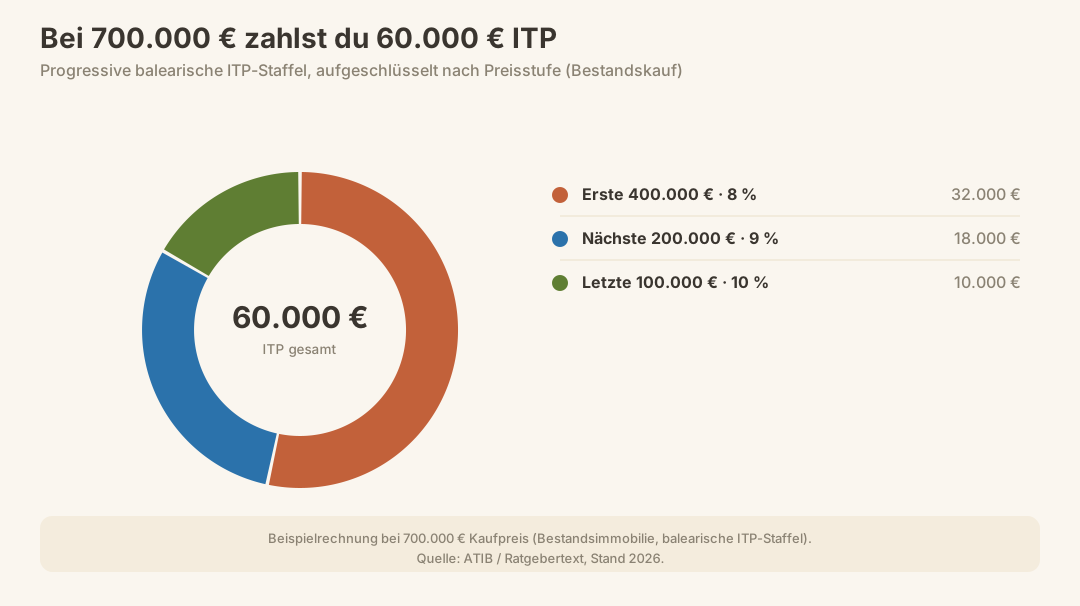
Los tipos se aplican progresivamente por tramos, como en el impuesto sobre la renta. Con una base imponible de 700.000 €, pagarías: un 8 % por los primeros 400.000 € (32.000 €), un 9 % por los siguientes 200.000 € (18.000 €) y un 10 % por los últimos 100.000 € (10.000 €). En total, 60.000 € de ITP.
Tipos reducidos: por lo general, no se aplican en tu caso
En Balearen existen importantes ventajas fiscales: un tipo del 4 % para la vivienda habitual, del 2 % para determinados compradores de primera vivienda y una bonificación total para menores de 30 años. Todas exigen que la vivienda adquirida se convierta en tu vivienda habitual. Además, la bonificación para menores de 30 años exige haber tenido la residencia habitual en Balearen durante los tres años anteriores a la compra. Si compras una segunda vivienda y sigues empadronado en la Península, no cumples estos requisitos. Calcula el impuesto con la tarifa general.
Atención: En las viviendas de obra nueva, en lugar del ITP se paga el IVA —el 10 % en el caso de las viviendas (Art. 91.Uno.1.7.º Ley 37/1992)—, más el impuesto sobre Actos Jurídicos Documentados. El tipo general del AJD en Balearen es del 1,5 %.
El ITP debe pagarse a la ATIB en el plazo de un mes desde el otorgamiento de la escritura. Para consultar el desglose de todos los gastos adicionales, echa un vistazo a la guía sobre los gastos de compra en Mallorca; allí también encontrarás los gastos de notaría y registro.
Impuestos recurrentes: todo en el IRPF, sin Modelo 210
Aquí está la mayor diferencia respecto a lo que los españoles de la Península suelen leer sobre las viviendas en Mallorca: la mayoría de esos contenidos están escritos para compradores extranjeros. Como residente, no tienes que presentar el Modelo 210. Todo se incluye en tu declaración anual de la renta.
1. Uso propio: imputación de rentas inmobiliarias
España grava la mera disponibilidad de una segunda vivienda, aunque no la alquiles ni una sola vez. Para los residentes, así lo establece el Art. 85 Ley 35/2006: en el caso de inmuebles urbanos que no sean tu vivienda habitual, no estén afectos a una actividad económica y no generen ingresos por alquiler, se imputa una renta ficticia: el 2 % del valor catastral, prorrateado por días.
El tipo reducido del 1,1 % solo se aplica si el valor catastral del municipio se revisó mediante una valoración colectiva de carácter general que entró en vigor en el ejercicio fiscal o en uno de los diez años anteriores. Si tienes dudas, comprueba qué caso corresponde a tu municipio: la guía sobre el Valor Catastral explica dónde encontrar ese valor.
La clave viene después: según el Art. 45 Ley 35/2006, esa cantidad se integra en la renta general. Por tanto, no tributa a un tipo fijo, sino a tu tipo marginal personal —que resulta de sumar la escala estatal y la de tu Comunidad—. El 19 % que se menciona a menudo es el tipo aplicable a los no residentes que residen en la UE y, en tu caso, no corresponde.
Ejemplo de cálculo: valor catastral de 200.000 €, sin revisión en los últimos diez años y en propiedad durante todo el año. Renta ficticia: 2 % de 200.000 € = 4.000 €. Estos 4.000 € se suman a tus demás ingresos; el impuesto correspondiente se calcula aplicando a esa cantidad tu tipo marginal personal. No hay una cifra válida para todos los casos: depende de tus ingresos y de la escala de tu Comunidad. La guía sobre el IRPF para residentes explica cómo se compone esa escala.
2. IBI: el impuesto sobre bienes inmuebles
El Impuesto sobre Bienes Inmuebles (IBI) es un impuesto municipal que se paga con independencia de dónde residas. Su importe depende del valor catastral y del tipo impositivo del municipio; para los inmuebles urbanos, el margen legal va del 0,4 al 1,1 % (Art. 72 RDLeg 2/2004). Los ayuntamientos también pueden aplicar un recargo de hasta el 50 % a las viviendas desocupadas de forma permanente, algo que conviene tener en cuenta si tienes una segunda vivienda. Encontrarás más información en la guía sobre el IBI en España.
3. Impuesto sobre el Patrimonio: según la normativa de tu región
Aquí está el segundo gran malentendido. En Balearen, el mínimo exento es de 3.000.000 € desde el 1 de enero de 2024. Los no residentes pueden acogerse a este mínimo exento mediante una opción si la mayor parte de su patrimonio situado en España se encuentra en Balearen. La base legal es la Disposición adicional cuarta de la Ley 19/1991, en la redacción dada por la Ley 11/2021, y su tenor literal reserva esta opción exclusivamente a los no residentes.
Tú eres residente. En tu caso, el Art. 31.2 Ley 22/2009 remite a la normativa de la Comunidad en la que resides habitualmente y, según el Art. 5.Uno a) Ley 19/1991, tributas por tu patrimonio neto mundial se grava, no solo el inmueble de Mallorca. Lo que esto supone en la práctica depende de dónde tengas tu residencia fiscal: las Comunidades difieren en esta materia más que en cualquier otro impuesto, desde la tributación íntegra hasta amplias bonificaciones.
Se aplican tres reglas estatales si tu Comunidad no ha establecido normas propias o como régimen supletorio:
- Mínimo exento de 700.000 € (art. 28.Dos y Tres de la Ley 19/1991)
- Exención de la vivienda habitual hasta 300.000 € (art. 4.Nueve de la Ley 19/1991): se aplica a tu vivienda en la península, no a la segunda residencia en Mallorca
- Obligación de declarar incluso sin cuota a pagar, si tus bienes y derechos superan los 2.000.000 € (art. 37 de la Ley 19/1991)
A esto se suma un impuesto que muchos pasan por alto: el Impuesto Temporal de Solidaridad de las Grandes Fortunas (Ley 38/2022). Tiene un mínimo exento propio de 700.000 €, se aplica a partir de una base imponible de 3.000.000 € con un tipo del 1,7 % y llega hasta el 3,5 %. Su finalidad es precisamente compensar las bonificaciones autonómicas en el impuesto sobre el patrimonio: aunque te beneficies de una normativa generosa en tu Comunidad, podrías tener que pagarlo. Encontrarás los detalles en la guía sobre el impuesto sobre el patrimonio en España.
| Impuesto | Declaración | Base | Carga fiscal |
|---|---|---|---|
| Uso propio (imputación) | en el IRPF, anualmente | 1,1–2 % del valor catastral | tipo marginal personal |
| IBI | ayuntamiento, anualmente | valor catastral × tipo impositivo | 0,4–1,1 % (urbano) |
| Impuesto sobre el patrimonio | anualmente, junto con el IRPF | patrimonio neto mundial | normativa de tu Comunidad |
| Impuesto Temporal de Solidaridad de las Grandes Fortunas (ITSGF) | anual, estatal | Patrimonio neto a partir de 3.000.000 € | 1,7–3,5 % |
Cómo y cuándo presentar las declaraciones se explica en la guía sobre la declaración de la renta en España.
Alquiler vacacional: normas más estrictas, otra tributación
Muchos españoles de la península compran pensando en alquilar la vivienda durante los meses en que no la utilizan. Conviene prestar atención a la normativa y, en materia fiscal, la condición de residente vuelve a ser determinante.
Las licencias, en breve
El alquiler turístico de corta duración requiere una licencia ETV en Mallorca. Desde febrero de 2022 rige una moratoria sobre nuevas plazas turísticas; el Decreto-ley 4/2025 de abril de 2025 prohíbe crear nuevas plazas en edificios plurifamiliares en todo el archipiélago, y en Palma no se contemplan nuevas plazas desde febrero de 2026. En marzo de 2026, el Consell de Mallorca volvió a adjudicar por primera vez un cupo limitado mediante sorteo. Las licencias existentes siguen siendo válidas y su valor ya se refleja en el precio. Como esta situación cambia con rapidez, la tratamos en un solo lugar: en la guía sobre la licencia ETV para el alquiler vacacional en Mallorca y, si vas a comprar una vivienda con licencia, en la guía sobre la transmisión de una licencia ETV.
Qué se puede hacer sin licencia: Los contratos de alquiler sujetos a la Ley de Arrendamientos Urbanos (LAU) —de vivienda habitual o de temporada con una finalidad no turística acreditable— no necesitan licencia ETV. Si esta opción te interesa, consulta la guía sobre el alquiler de larga duración en Mallorca.
Cómo tributan tus ingresos por alquiler
Para ti, los ingresos por alquiler son rendimientos del capital inmobiliario en el IRPF, no en el IRNR. No tributan al 19 %, sino según tu tipo impositivo personal. A cambio, las deducciones son bastante más amplias que para los no residentes (art. 23.1 Ley 35/2006):
- Los intereses de financiación y los gastos de conservación y reparación, limitados conjuntamente al importe de los ingresos brutos; el exceso puede deducirse en los cuatro años siguientes
- Los impuestos y tasas no estatales que gravan el inmueble, como el IBI
- La amortización de hasta el 3 % sobre el mayor valor entre el coste de adquisición y el valor catastral, excluido en ambos casos el valor del suelo
- Los gastos de administración y los servicios prestados por terceros
Por los periodos en que la vivienda permanece vacía y a tu disposición, vuelve a aplicarse proporcionalmente la imputación de rentas del apartado anterior.
Importante: La conocida reducción del rendimiento neto de entre el 50 y el 90 % prevista en el art. 23.2 Ley 35/2006 solo se aplica expresamente al alquiler para uso residencial. No se aplica al alquiler turístico de corta duración. Quien la incluye en sus cálculos sobreestima sistemáticamente la rentabilidad de una ETV.
Las deducciones autonómicas que también pueden aplicarse en Balearen se explican en la guía sobre la deducción del IRPF para arrendadores en Balearen.
El proceso de compra: lo que subestiman los españoles de la Península
Comprobar las arras
Explicación
El precio de compra es el precio del inmueble acordado en el contrato. El valor inicial es un ejemplo; introduce el precio pactado.
Explicación
El tipo determina las consecuencias de desistir. Debe constar en vuestro contrato; la palabra arras por sí sola no basta para elegir aquí.
- Resto a pagar en la notaría
- 585.000,00 €
- Precio de compra total
- 650.000,00 €
- Anticipo (arras)
- 65.000,00 €
Si tú desistes
Selecciona arriba el tipo que figura en vuestro contrato para conocer las consecuencias de desistir.
Normativa vigente a 16 de agosto de 1889
Este cálculo es meramente orientativo y no sustituye al asesoramiento fiscal o jurídico en cada caso concreto.
Ya conoces la escritura, el notario y el Registro de la Propiedad. Aun así, en Mallorca hay aspectos diferentes.
Del primer ofrecimiento a la inscripción registral, paso a paso
- No necesitas NIE — como ciudadano español, tu número de identificación fiscal es el de tu DNI con su letra de control (art. 18 RD 1065/2007). La NIE es el número de identificación de extranjeros; no la necesitas, tampoco para tener un inmueble en Balearen. Lo que sí debes comprobar es otra cosa: que tus datos censales y tu domicilio fiscal estén actualizados ante la AEAT.
- Consultar el valor de referencia — antes de negociar el precio, porque puede elevar la base imponible.
- Firmar un contrato de reserva (Contrato de Reserva) — por lo general, con un anticipo del 1–3 % del precio de compra. Más información: contrato de reserva en España.
- Firmar un contrato de arras (Contrato de Arras) — normalmente, por el 10 % del precio de compra. El contrato privado es vinculante; si el comprador desiste, pierde la cantidad entregada.
- Comprobaciones previas — revisar la nota simple, la información catastral, la situación urbanística y las cargas pendientes del inmueble. Lee también cómo consultar el Registro de la Propiedad en España.
- Aclarar la financiación — más detalles a continuación.
- Firma ante notario (escritura pública) — el notario español autoriza la escritura, pero no vela por los intereses de cada parte ni las asesora. Las comprobaciones te corresponden a ti y a tu abogado.
- Pagar los impuestos — el ITP o el IVA más el AJD a la ATIB en el plazo de un mes desde la firma ante notario.
- Inscripción registral — la inscripción en el Registro de la Propiedad solo se realiza después de pagar los impuestos.
Atención: El notario español no comprueba si existen cargas ocultas, tasas municipales pendientes o ampliaciones ilegales. Al comprar en una isla con su propia normativa urbanística, contar con un abogado independiente no es un lujo.
Financiación: como residente, estás en mejor posición de lo que crees
Muchas guías sobre financiación en Mallorca están escritas para compradores extranjeros y, por eso, mencionan límites de financiación más estrictos. A ti no se te aplican: los bancos españoles te tratan como residente y, por lo general, financian hasta el 80 % del valor de tasación, con menos requisitos documentales y tipos de interés más favorables. Los detalles —capital propio necesario, gastos y trámites— están en la guía sobre la hipoteca para residentes en España.
Hay dos limitaciones que siguen vigentes y dependen del inmueble, no de tu pasaporte. En primer lugar, una segunda residencia no es una vivienda habitual; los bancos valoran el riesgo con más cautela y exigen más capital propio con mayor frecuencia que para una primera vivienda. En segundo lugar, el límite de financiación siempre se calcula sobre el valor de tasación, no sobre el precio de compra; en Mallorca, ambos suelen diferir. Para comparar los tipos de interés: hipoteca a tipo fijo o variable en España. Sobre cómo efectuar el pago del precio de compra: transferir dinero a España al comprar un inmueble.
Impuesto sobre el Patrimonio: qué se puede estructurar y qué no
Si tienes un patrimonio elevado, conviene pensar en la estructura de titularidad antes de comprar. Antes de nada, hay dos cuestiones sobre las que este grupo de compradores suele partir de supuestos erróneos:
- La exención balear de 3.000.000 € no está a tu alcance: se aplica mediante el derecho de opción para no residentes (Disposición adicional cuarta Ley 19/1991).
- Mudarte a Mallorca no cambia el Impuesto sobre el Patrimonio de forma inmediata ni selectiva: traslada toda tu tributación, no solo la correspondiente al inmueble de la isla.
Medidas que sí pueden marcar la diferencia (cada una debe estudiarse con asesoramiento fiscal):
- Copropiedad: El Impuesto sobre el Patrimonio es un impuesto personal. Cada copropietario tributa por su parte y dispone de su propia exención; en el caso de los cónyuges, la base imponible atribuible a cada uno se reduce en función de su porcentaje de titularidad.
- Financiación: El capital pendiente del préstamo reduce el patrimonio neto. Por eso, una hipoteca puede tener un efecto fiscal aunque dispongas de suficiente liquidez.
- Estructura societaria: Comprar mediante una SL española puede ser conveniente en determinadas circunstancias, pero es complejo y rara vez resulta la opción adecuada para una segunda residencia normal. Más información: comprar un inmueble mediante una SL en España.
Nota: Quien se plantee las bonificaciones autonómicas debe tener en cuenta el impuesto estatal de solidaridad. Se creó precisamente para gravar de nuevo los patrimonios superiores a 3.000.000 € cuando una bonificación autonómica elimina el impuesto sobre el patrimonio.
Herencias y donaciones: la parte que más se explica mal
Las Baleares tienen una de las regulaciones del impuesto sobre sucesiones más favorables de España: desde julio de 2023, los cónyuges, hijos y padres disfrutan de una bonificación del 100 % de la cuota. De ahí se suele deducir que un inmueble en Mallorca se hereda conforme a la normativa balear. No es así, y la diferencia puede salir muy cara.
Herencia: cuenta la residencia del causante
Según el Art. 32.2 a) Ley 22/2009, el impuesto sobre sucesiones se rige por la normativa de la comunidad autónoma en la que el causante tenía su residencia habitual: conforme al Art. 28.1, aquella en la que pasó más días durante los cinco años anteriores al fallecimiento. Esto se aplica a toda la herencia, incluido el inmueble de Mallorca. Quien siga residiendo en Madrid transmitirá por herencia su casa cerca de Sóller conforme a la normativa madrileña, no a la balear. El plazo de cinco años también significa que trasladarse a la isla poco antes del fallecimiento no tiene efectos fiscales inmediatos.
Donación en vida: aquí cuenta dónde está el inmueble
En la donación de un inmueble, el criterio es distinto: según el Art. 32.2 b) Ley 22/2009, cuenta dónde está situado. Por tanto, al inmueble de Mallorca se le aplica la normativa balear, incluida la bonificación del 100 % de la cuota en las donaciones a cónyuges, hijos y padres. Este es el caso en el que sí puedes acogerte a la favorable regulación balear. Más información: Herencias y donaciones en las Baleares.
¿Y el derecho civil? Depende de la vecindad civil
El derecho sucesorio aplicable no depende del impuesto ni de la ubicación del inmueble, sino de la vecindad civil de la persona. El Art. 9.8 Código Civil establece expresamente que la sucesión se rige por la ley personal del causante, «cualesquiera que sean la naturaleza de los bienes y el país donde se encuentren», y el Art. 16.1 vincula esa ley personal a la vecindad civil.
En concreto: el Pacto Sucesorio, el instrumento balear para pactar la sucesión en vida, exige tener vecindad civil balear. Según el Art. 14.5 Código Civil, se adquiere tras dos años de residencia continuada con una declaración expresa ante el Registro Civil, o tras diez años sin declaración en contrario. Comprar un inmueble no la otorga. Más información: Pacto Sucesorio en las Baleares, Impuesto sobre sucesiones para residentes y testamento español.
Los errores más frecuentes de los españoles peninsulares
Creer que no eres residente. Es, con diferencia, el error más caro. Lleva a presentar un Modelo 210 innecesario, a aplicar un impuesto equivocado y a planificar basándose en normas que nunca te correspondieron.
Calcular con el mínimo exento balear del impuesto sobre el patrimonio. Los 3.000.000 € corresponden a la opción de los no residentes. A ti se te aplica la normativa de tu propia comunidad autónoma y, además, el impuesto estatal de solidaridad.
Aplazar la sucesión hasta mudarse a la isla. Ni el impuesto ni el derecho civil dependen de dónde esté el inmueble. Ambos dependen de la persona: el impuesto, de su residencia durante los últimos cinco años; el derecho civil, de su vecindad civil.
Calcular el ITP con los tipos de tu comunidad de origen. La escala balear llega hasta el 13 %, y la base imponible es el mayor de estos dos valores: el precio y el valor de referencia.
Confiar en conseguir una licencia ETV que aún no existe. Si compras para alquilar, compras también la licencia; si no la hay, te quedas sin ella. Para las viviendas en edificios plurifamiliares ya no se conceden nuevas plazas.
Pasar por alto las particularidades de la normativa urbanística balear. Suelo rústico, zona protegida de la Tramuntana, ampliaciones sin legalizar: una casa que en la península no llamaría la atención puede ser un problema aquí. Más información: Finca en suelo rústico y Legalizar una construcción ilegal en Mallorca.
No leer los estatutos de la comunidad de propietarios. Pueden prohibir el alquiler de corta duración incluso aunque tengas una licencia válida. Más información: Comunidad de propietarios en España.
Subestimar el cambio de residencia. Si te mudas de verdad a la isla, cambia cómo tributas por todo: renta, patrimonio y, con el tiempo, sucesiones. Puede salirte más barato o más caro; no debería ocurrir por casualidad. El primer paso es el Empadronamiento en Mallorca.
Si finalmente te mudas a la isla
Cambiar tu residencia habitual a Baleares da la vuelta a la tabla inicial: el impuesto sobre el patrimonio y, después de cinco años, el impuesto sobre sucesiones pasan a regirse por la normativa balear, al igual que el tramo autonómico de tu IRPF. El ITP y el IBI no cambian: ya dependían del inmueble. Conviene prestar atención a dos aspectos: el cambio no tiene efectos retroactivos y, en el caso del impuesto sobre sucesiones, solo surte efecto tras un plazo considerable; además, afecta a todo tu patrimonio, no solo a lo que tienes en Mallorca. Si estás pensando en dar este paso, haz números antes de comunicar el cambio, y no al revés. Las deducciones autonómicas del IRPF son un buen punto de partida: Deducciones del IRPF en Baleares.
Qué queda por hacer después de la compra
| Trámite | Cuándo | Responsable |
|---|---|---|
| Pagar el ITP | en el plazo de un mes desde la firma de la escritura | ATIB |
| Pagar el IBI | anualmente, en la fecha fijada por cada municipio | Ayuntamiento (Recaudación) |
| Declarar el uso propio | anualmente, en la declaración del IRPF | AEAT |
| Declarar los ingresos por alquiler | anualmente, en la declaración del IRPF | AEAT |
| Impuesto sobre el Patrimonio | anualmente, si hay cuota a ingresar o el patrimonio supera los 2.000.000 € | tu Comunidad |
| IEE/ITE (informe de evaluación del edificio) | cada diez años a partir de una determinada antigüedad del edificio | Propietario/comunidad de propietarios |
| Certificado energético | con cada nuevo alquiler | Propietario |
Sobre la inspección de edificios: obligatoriedad del IEE/ITE en Mallorca. Sobre el seguro de contenido del hogar en España.
Lista de comprobación: segunda residencia en Mallorca para españoles de la Península
- Dejar clara la situación fiscal: residente en España, Comunidad de la residencia habitual
- Consultar el valor de referencia del inmueble antes de negociar el precio
- Calcular el ITP según la escala balear sobre la base imponible correcta
- Determinar el valor catastral y comprobar si el municipio lo ha revisado en los últimos diez años
- Calcular la imputación de rentas inmobiliarias aplicando el tipo marginal propio, no el 19 %
- Consultar la normativa del Impuesto sobre el Patrimonio de tu Comunidad, así como el impuesto estatal de solidaridad de las grandes fortunas
- Comprobar la licencia ETV si tienes previsto alquilar la vivienda a turistas
- Solicitar una nota simple y una certificación catastral
- Comprobar la situación urbanística: suelo rústico, Tramuntana y ampliaciones
- Solicitar financiación como residente y calcular el importe financiable sobre el valor de tasación
- Planificar la sucesión: el impuesto sobre sucesiones según la residencia y el derecho civil según la vecindad civil
- Revisar los estatutos de la comunidad de propietarios para detectar posibles prohibiciones de alquiler
- Consultar a un asesor fiscal con experiencia en las Balearen
Conclusión
Tener una segunda residencia en Mallorca resulta menos exótico para los españoles de la península de lo que sugieren muchas guías, pero hay un aspecto que exige más atención. No cambias de régimen fiscal: sigues siendo residente, declaras todo en el IRPF y no necesitas presentar el Modelo 210. Lo que sí cambia es qué administración es competente para determinados impuestos, y las reglas varían según el caso. La vivienda queda sujeta a la normativa de las Balearen para el ITP, el IBI y las donaciones; tu Comunidad sigue siendo competente para el impuesto sobre el patrimonio y el de sucesiones. Si tienes clara esta distribución antes de comprar, afrontarás la operación con más tranquilidad que si te guías por normas pensadas para compradores extranjeros. El mercado de la isla sigue siendo uno de los mercados inmobiliarios que mejor conservan su valor en el Mediterráneo —siempre que se cumplan los requisitos básicos.
Fuentes oficiales
- ATIB – Agència Tributària de les Illes Balears (ITP, AJD e impuesto sobre el patrimonio en las Balearen): https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria (IRPF, imputación de rentas inmobiliarias): sede.agenciatributaria.gob.es
- BOE – Boletín Oficial del Estado (Ley 35/2006 del IRPF, Ley 19/1991 del impuesto sobre el patrimonio, Ley 22/2009 del sistema de financiación, Código Civil): https://www.boe.es
- Catastro España (valor catastral y valor de referencia): https://www.sedecatastro.gob.es
- Govern de les Illes Balears (normativa turística y de alquiler): https://www.caib.es
- Registro de la Propiedad de España (inscripción en el Registro de la Propiedad): https://www.registradores.org
¿Cuánto debes tener ahorrado para una segunda vivienda?
El precio de compra, por sí solo, no responde a esta pregunta. Lo decisivo es cuánto tendrás que pagar de tu bolsillo y cuándo necesitarás disponer del dinero. Antes de comprometerte, calcula por separado:
- Parte del precio no financiada: Resta del precio de compra el importe del préstamo que el banco se haya comprometido a concederte. Una valoración preliminar del banco aún no es una aprobación de la financiación.
- Gastos de compra: Añade los impuestos y los gastos de notaría, Registro de la Propiedad y, en su caso, asesoramiento. Para calcular los impuestos puede ser determinante un valor de referencia superior al precio pactado.
- Pagos anteriores a la firma ante notario: Debes disponer a tiempo del dinero para cualquier pago de reserva o de arras acordado, aunque la financiación se desembolse más tarde.
- Liquidez después de la compra: Ten en cuenta los gastos habituales de ambas viviendas y las posibles reparaciones, en lugar de destinar todos tus ahorros a la compra.
Si vas a financiar la segunda vivienda, pide al banco que te confirme por escrito cuánto te prestará realmente y en qué condiciones. Solo así podrás calcular con fiabilidad cuánto dinero propio necesitarás. Esto no constituye asesoramiento jurídico ni fiscal.