
Mallorca andrahandsbostad för spanjorer från fastlandet: Skatter, juridik & kostnader 2026
Som spanjor från fastlandet tillhör du en köpargrupp på Mallorca som ofta förbises: Du känner språket, rättssystemet och kulturen – och underskattar därför desto lättare vad som verkligen skiljer sig på Balearerna. Det vanligaste misstaget är av grundläggande karaktär: Många tror att de med en andrahandsbostad på Mallorca skatterättsligt blir utländska där. Motsatsen är fallet. Om din huvudbostad förblir i Madrid, Barcelona eller Valencia är du fortfarande oförändrat spansk skatteresident – och reglerna för icke-residenter, som du hittar i många guider, gäller just inte för dig. Den här guiden visar dig vilka skatter som uppstår vid köpet, hur din Mallorca-bostad löpande beskattas, vilken reglering som kommer från din egen region och vilken från Balearerna – och var exakt de dyra missförstånden ligger.

Den avgörande vägvalspunkten: två nivåer, inte en
Innan vi kommer till enskilda skatter måste ett missförstånd redas ut. I Spanien besvaras frågan „Var beskattas jag?" på två separata nivåer, och de blandas ständigt ihop.
Nivå 1 – staten. Den avgör om du omfattas av inkomstskatten för residenter (IRPF) eller skatten för icke-residenter (IRNR). Enligt Art. 9.1 Ley 35/2006 är du spansk skatteresident om du vistas mer än 183 dagar under kalenderåret i Spanien eller om kärnan i dina ekonomiska intressen ligger i Spanien. Avgörande är statens territorium, inte ön. Den som bor i Madrid och tillbringar några veckor om året i sitt hus vid Pollença tillbringar självklart mer än 183 dagar i Spanien – och förblir resident.
Nivå 2 – Comunidad Autónoma. Den avgör vilken regional lagstiftning som tillämpas på de överlåtna skatterna. Anknytningspunkten står i Art. 28 Ley 22/2009 och skiljer sig beroende på skatt: för inkomst- och förmögenhetsskatten den Comunidad där du under skatteåret tillbringat flest dagar; för arvsskatten den Comunidad där arvlåtaren under de fem åren före dödsfallet tillbringat flest dagar. För fastighetsöverlåtelseskatten på en bostad gäller däremot något helt annat – där räknas enbart var bostaden är belägen (Art. 33.2 Ley 22/2009).
Kärnan i en mening: Köpet av en andrahandsbostad på Mallorca ändrar inte din skattestatus. Du förblir resident, du förblir inom IRPF, och för förmögenhets- och arvsskatten är rätten i din egen Comunidad fortsatt avgörande. Endast skatterna som är kopplade till själva fastigheten kommer från Balearerna.
Vilken reglering kommer varifrån?
| Skatt | Reglering kommer från | Rättslig grund |
|---|---|---|
| ITP / AJD vid köp | Balearerna – fastigheten ligger där | Art. 33.2 Ley 22/2009 |
| IBI (fastighetsskatt) | kommunen på Mallorca | Art. 72 RDLeg 2/2004 |
| IRPF, även för eget bruk | Staten plus din egen Comunidad | Art. 28.1 Ley 22/2009 |
| Förmögenhetsskatt (IP) | din egen Comunidad | Art. 31.2 Ley 22/2009 |
| Arvsskatt | arvlåtarens Comunidad | Art. 32.2 a) Ley 22/2009 |
| Gåva av fastigheten | Balearerna – fastigheten ligger där | Art. 32.2 b) Ley 22/2009 |
Den här tabellen är den röda tråden genom hela guiden. Nästan varje dyrt misstag i den här köpargruppen beror på att en rad förväxlas med en annan. Hur den skatterättsliga hemvisten fastställs i detalj beskrivs utförligt i guiden om skatterättslig hemvist i Spanien och 183-dagarsregeln.
Om du bor utomlands: Den här guiden är avsedd för spanjorer vars huvudsakliga bostad förblir på fastlandet. Den som har flyttat sitt levnadscentrum utomlands är icke-resident, omfattas av IRNR och måste lämna in Modelo 210 – för det finns en egen guide om icke-residentskatt i Spanien. Reglerna i den här texten gäller då inte för dig.
ITP Balearerna 2026: Vad du verkligen betalar vid köp
Överlåtelseskatt ITP
Förklaring
Beskattningsunderlaget (base imponible) är det värde som skatten beräknas på: priset i köpehandlingen eller det kadastrala referensvärdet om det är högre. Ange det högre värdet.
Förklaring
Permanentbostaden (vivienda habitual) är den bostad där du vanligtvis bor enligt de spanska inkomstskattereglerna. Välj en profil bara om du uppfyller samtliga villkor; beräkningen kontrollerar värdegränsen och datumet.
Den allmänna skatteskalan gäller utan personliga skattelättnader, exempelvis vid köp av en andra bostad.
- Överlåtelseskatt (ITP) att betala
- 25 600,00 €
Rättsläge per 14 juni 2026
Denna beräkning är endast vägledande och ersätter inte skatte- eller juridisk rådgivning i enskilda fall.
Impuesto sobre Transmisiones Patrimoniales (ITP) är den enskilt största kostnadsposten vid köp av en befintlig fastighet. Här gäller faktiskt balearisk lag – men inte för att du är fritidshusägare, utan för att fastigheten ligger på Mallorca. En madridbo och en Palma-bo betalar samma ITP-belopp för samma hus.
Vad som beskattas: inte nödvändigtvis ditt köppris
Sedan 2022 är beskattningsunderlaget inte längre automatiskt det avtalade priset, utan katasterns valor de referencia. Ligger det avtalade priset över detta gäller det högre värdet (Art. 10.2 RDLeg 1/1993). Det betyder att du kan betala skatt på en summa du aldrig har förhandlat om. Kontrollera värdet innan notariemötet – hur du gör det beskrivs i guiden om Valor de Referencia i Spanien.
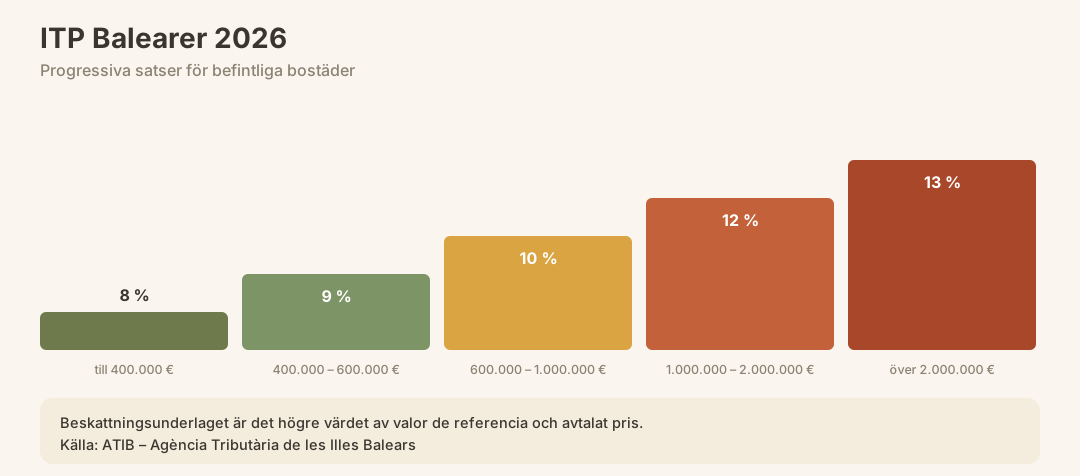
Balearisk ITP-satser (befintliga fastigheter)
| Beskattningsunderlag (tramos) | ITP-sats Balearerna |
|---|---|
| Upp till 400 000 € | 8 % |
| 400.000 € – 600.000 € | 9 % |
| 600.000 € – 1.000.000 € | 10 % |
| 1.000.000 € – 2.000.000 € | 12 % |
| Över 2 000 000 € | 13 % |
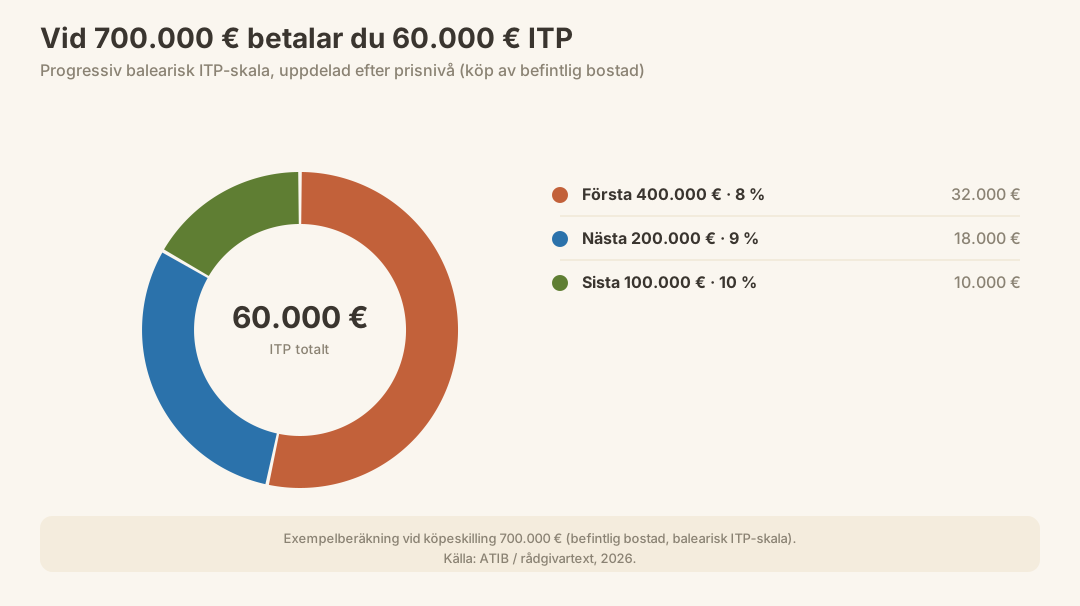
Satserna löper progressivt genom skikten, ungefär som inkomstskatteskikt. Vid ett beskattningsunderlag på 700 000 € betalar du alltså: 8 % på de första 400 000 € (32 000 €), 9 % på de nästa 200 000 € (18 000 €) och 10 % på de sista 100 000 € (10 000 €) – totalt 60 000 € i ITP.
Reducerade skattesatser: i regel inte för dig
Balearerna erbjuder betydande lättnader – en sats på 4 % för permanentbostad, 2 % för vissa förstagångsköpare, en fullständig bonifikation för personer under 30 år. Alla är knutna till att den förvärvade bostaden blir din vivienda habitual, och bonifikationen för under 30-åringar kräver dessutom stadigvarande vistelse på Balearerna under de tre åren före köpet. Den som köper en fritidsbostad och förblir folkbokförd på fastlandet uppfyller inte dessa villkor. Räkna med den allmänna taxan.
Observera: Vid nybyggda fastigheter tas mervärdesskatt (IVA) ut istället för ITP – 10 % för bostadsfastigheter (art. 91.Uno.1.7.º Ley 37/1992) – plus Actos Jurídicos Documentados. Balearernas allmänna AJD-sats är 1,5 %.
ITP ska betalas till ATIB inom en månad efter undertecknandet av köpehandlingen. För en detaljerad genomgång av alla sidokostnader, se guiden om köpkostnader på Mallorca; där hittar du även notarie- och lagfartsavgifter.
Löpande skatter: allt inom IRPF, inget Modelo 210
Här ligger den största skillnaden mot det som fastlandsspanjorer ofta läser om Mallorcafastigheter – för det mesta är skrivet för utländska köpare. Som resident behöver du inte lämna in Modelo 210. Allt sköts genom din vanliga årliga inkomstdeklaration.
1. Eget bruk: imputación de rentas inmobiliarias
Spanien beskattar själva tillgängligheten till en fritidsbostad, även om du aldrig hyr ut den. För residenter regleras detta i art. 85 Ley 35/2006: för urbana fastigheter som varken är din permanentbostad, används i näringsverksamhet eller genererar hyresintäkter, tillämpas en fiktiv inkomst – 2 % av taxeringsvärdet, proportionerligt beräknad per dag.
Den reducerade satsen på 1,1 % gäller endast om kommunens taxeringsvärde har reviderats inom ramen för en allmän omvärdering, och denna har trätt i kraft under skatteåret eller något av de tio föregående åren. Kontrollera i tveksamma fall vilket som gäller för din kommun – guiden om Valor Catastral förklarar var värdet anges.
Den avgörande punkten kommer därefter: enligt art. 45 Ley 35/2006 tillhör detta belopp renta general. Det beskattas alltså inte med en fast sats, utan med din personliga marginalskattesats – sammansatt av den statliga och din egen Comunidads tariff. De 19 % som ofta nämns är satsen för EU-bosatta icke-residenter och är helt enkelt fel siffra för dig.
Räkneexempel: Taxeringsvärde 200 000 €, ingen omvärdering under de senaste tio åren, ägt hela året. Fiktiv inkomst: 2 % av 200 000 € = 4 000 €. Dessa 4 000 € läggs till din övriga inkomst; din skatt på detta är produkten av beloppet och din personliga marginalskattesats. En generell siffra finns medvetet inte här – den beror på din inkomst och på din Comunidads tariff. Hur tariffen är uppbyggd beskrivs i guiden om IRPF för residenter.
2. IBI – fastighetsskatten
Impuesto sobre Bienes Inmuebles (IBI) är en kommunal skatt och tas ut helt oavsett din bosättning. Beloppet beror på taxeringsvärdet och kommunens skattesats; för urbana fastigheter ligger den lagstadgade ramen mellan 0,4 och 1,1 % (art. 72 RDLeg 2/2004). Kommuner får dessutom ta ut ett tillägg på upp till 50 % för permanent obebodda bostäder – något som ägare av fritidsbostäder bör hålla koll på. Mer om detta i guiden om IBI-skatt i Spanien.
3. Förmögenhetsskatt – enligt din regions lagstiftning
Och här finns det andra stora missförståndet. På Balearerna gäller sedan den 1 januari 2024 ett grundavdrag på 3 000 000 €. Detta avdrag kan icke-residenter göra anspråk på genom ett valfrihetsalternativ, om huvuddelen av deras spanska förmögenhet finns på Balearerna – grunden är Disposición adicional cuarta i Ley 19/1991, i den lydelse som ändrats genom Ley 11/2021, och den är enligt sin ordalydelse endast öppen för icke-residenter.
Du är resident. För dig gäller enligt Art. 31.2 Ley 22/2009 reglerna i den Comunidad där du har din permanenta hemvist – och du beskattas enligt Art. 5.Uno a) Ley 19/1991 för din globala nettoförmögenhet, inte bara för fastigheten på Mallorca. Vad detta konkret innebär beror på var du är folkbokförd: Comunidades skiljer sig här mer åt än vid någon annan skatt, från full beskattning till omfattande skattelättnader.
Tre statliga grundvärden gäller om din region inte har egna regler eller som en kompletterande norm:
- Grundavdrag 700 000 € (Art. 28.Dos och Tres Ley 19/1991)
- Befrielse för permanentbostaden upp till 300 000 € (Art. 4.Nueve Ley 19/1991) – gäller för din bostad på fastlandet, inte för fritidsbostaden på Mallorca
- Deklarationsplikt även utan skattskyldighet, om dina tillgångar och rättigheter överstiger 2 000 000 € (Art. 37 Ley 19/1991)
Till detta kommer en skatt som många förbiser: den statliga Impuesto Temporal de Solidaridad de las Grandes Fortunas (Ley 38/2022). Den har ett eget grundavdrag på 700 000 €, börjar vid en beskattningsbar grund på 3 000 000 € med 1,7 % och stiger till 3,5 %. Dess syfte är just att jämna ut regionala skattelättnader inom förmögenhetsskatten – den som förlitar sig på en generös reglering i sin Comunidad kan ändå hamna här. Detaljerna finns i guiden om förmögenhetsskatt i Spanien.
| Skatt | Deklaration | Underlag | Belastning |
|---|---|---|---|
| Egen användning (Imputación) | i IRPF, årligen | 1,1–2 % av katastervärdet | personlig marginalskattesats |
| IBI | Kommun, årligen | Fastighetstaxeringsvärde × skattesats | 0,4–1,1 % (stadsområde) |
| Förmögenhetsskatt | årligen, tillsammans med IRPF | global nettoförmögenhet | regler för din Comunidad |
| Solidaritetsavgift (ITSGF) | årligen, statlig | Nettoförmögenhet från 3 000 000 € | 1,7–3,5 % |
Hur och när deklarationerna ska lämnas in beskrivs i guiden om skattedeklaration i Spanien.
Semesteruthyrning: strikta regler, annan beskattning
Många spanjorer från fastlandet köper med tanken att hyra ut fastigheten under de månader den inte används själva. När det gäller det juridiska ramverket krävs försiktighet, och vid beskattningen väger residentstatusen tungt igen.
Licensramverket i korthet
Turistisk korttidsuthyrning kräver på Mallorca en ETV-licens. Sedan februari 2022 gäller ett moratorium på nya turistplatser; Decreto-ley 4/2025 från april 2025 förbjuder nya platser i flerfamiljshus i hela skärgården, och för Palma gäller ett permanent förbud. I mars 2026 delade Consell de Mallorca för första gången på nytt ut en begränsad kvot genom ett lotteriförfarande. Befintliga licenser förblir giltiga och är prissatta därefter. Eftersom läget förändras snabbt samlar vi det på ett ställe: i guiden om ETV-licens för semesteruthyrning på Mallorca och, för köp av en fastighet med befintlig licens, i guiden om överföring av en ETV-licens.
Vad som förblir möjligt utan licens: Långtidsuthyrning över 31 dagar är tillståndsfri. Om det är aktuellt för dig lönar det sig att titta i guiden om långtidsuthyrning på Mallorca.
Hur hyresintäkter beskattas för dig
Hyresintäkter räknas för dig som rendimientos del capital inmobiliario i IRPF – inte IRNR, och inte med 19 %, utan återigen enligt din personliga skattesats. Å andra sidan är avdragssidan betydligt generösare än för icke-residenta (art. 23.1 Ley 35/2006):
- Finansieringsräntor samt underhålls- och reparationskostnader, gemensamt begränsade till bruttoinkomsternas storlek; överskottet är avdragsgillt under de följande fyra åren
- icke-statliga skatter och avgifter som belastar fastigheten – till exempel IBI
- Avskrivning på upp till 3 % på det högre värdet av anskaffningskostnad och taxeringsvärde, i respektive fall exklusive markandelen
- Förvaltnings- och tjänstekostnader från tredje part
För perioder då fastigheten står tom och står till ditt förfogande gäller åter, proportionellt, den imputation som beskrivs i föregående avsnitt.
Viktigt: Den kända sänkningen av nettoavkastningen med 50 till 90 % enligt art. 23.2 Ley 35/2006 gäller uttryckligen endast för uthyrning i bostadssyfte. Den är inte tillämplig på turistisk korttidsuthyrning. Den som räknar med den överskattar systematiskt avkastningen på en ETV.
Vilka regionala avdrag som dessutom kan komma i fråga på Balearerna finns i guiden om IRPF-avdrag för uthyrare på Balearerna.
Köpprocessen: Vad fastlandsspanjorer underskattar
Kontrollera ditt arrasavtal
Förklaring
Köpeskillingen är det pris för fastigheten som står i avtalet. Det förifyllda värdet är ett exempel; ange ert avtalade pris.
Förklaring
Typen avgör följderna om någon drar sig ur. Läs ert avtal; ordet arras ensamt räcker inte för att välja här.
- Slutbetalning hos notarien
- 585 000,00 €
- Total köpeskilling
- 650 000,00 €
- Handpenning (arras)
- 65 000,00 €
Om du drar dig ur
Välj typen som står i ert avtal ovan för att se följderna av att dra sig ur.
Rättsläge per 16 augusti 1889
Denna beräkning är endast vägledande och ersätter inte skatte- eller juridisk rådgivning i enskilda fall.
Du känner till Escritura, Notario och Registro de la Propiedad. Ändå skiljer sig vissa punkter på Mallorca.
Steg för steg från bud till fastighetsregister
- Ingen NIE behövs – som spansk medborgare är ditt skattenummer numret på ditt DNI inklusive kontrollbokstav (art. 18 RD 1065/2007). NIE är identifikationsnumret för utlänningar; du behöver det inte, inte heller för en fastighet på Balearerna. Det du bör kontrollera är något annat: om dina folkbokföringsuppgifter och din skattehemvist hos AEAT är aktuella.
- Slå upp valor de referencia – innan varje prisförhandling, eftersom det kan dra upp skatteunderlaget.
- Bokningsavtal (Contrato de Reserva) tecknas – vanligtvis med en handpenning på 1–3 % av köpesumman. Mer om detta: Bokningsavtal i Spanien.
- Arras-avtal (Contrato de Arras) undertecknas – vanligtvis 10 % av köpesumman. Det privata avtalet är bindande; om köparen drar sig ur förloras handpenningen.
- Due diligence – granska Nota Simple, fastighetsregisterutdrag, stadsplaneringssituation och eventuella belastningar på fastigheten. Läs mer i Kontrollera fastighetsregistret i Spanien.
- Klargör finansieringen – mer om det strax.
- Notariemöte (Escritura Pública) – den spanska notarien bestyrker köpet men kontrollerar inte parternas intressen och ger ingen rådgivning. Den granskningen ligger hos dig och din advokat.
- Betala skatter – ITP eller IVA plus AJD till ATIB inom en månad efter bestyrkandet.
- Registrering i fastighetsregistret – registreringen i Registro de la Propiedad sker först efter att skatterna betalats.
Observera: Den spanska notarien kontrollerar inte dolda belastningar, obetalda kommunala avgifter eller olagliga tillbyggnader. En oberoende advokat är ingen lyx vid ett köp på en ö med egen byggrätt.
Finansiering: Som resident står du bättre till än du tror
Många guider om finansiering på Mallorca är skrivna för utländska köpare och anger därför snäva belåningsgränser. De gäller inte för dig: Spanska banker behandlar dig som resident och finansierar vanligtvis upp till 80 % av taxeringsvärdet, med mindre dokumentationskrav och förmånligare räntor. Detaljerna – kapitalbehov, kostnadsposter, förlopp – finns i guiden om Bolån för residenter i Spanien.
Två begränsningar kvarstår, och de är kopplade till fastigheten, inte till ditt pass. För det första är en fritidsbostad ingen vivienda habitual; bankerna bedömer risken mer konservativt och kräver oftare mer eget kapital än vid en förstabostad. För det andra avser belåningsgränsen alltid taxeringsvärdet, inte köpesumman – och just på Mallorca skiljer sig dessa ofta åt. För en jämförelse av räntetyper: Fast eller rörlig ränta på bolån i Spanien. För hur köpesumman betalas: Överföra pengar till Spanien vid fastighetsköp.
Förmögenhetsskatt: vad som kan struktureras och vad som inte kan det
Vid större förmögenheter är det värt att fundera på ägarstrukturen redan vid köpet. Två saker på förhand, eftersom de ofta antas felaktigt inom denna köpargrupp:
- Det balearska grundavdraget på 3 000 000 € är inte tillgängligt för dig – det gäller via valrätten för icke-residenter (Disposición adicional cuarta Ley 19/1991).
- En flytt till Mallorca ändrar inte förmögenhetsskatten omedelbart eller selektivt: Den påverkar hela din skattemässiga hemvist, inte bara den som gäller ö-fastigheten.
Angreppssätt som faktiskt påverkar hävstången (bör alltid granskas med skatterådgivning):
- Samägande: Förmögenhetsskatten är en personlig skatt. Varje samägare beskattas för sin andel och har sitt eget grundavdrag – för makar halveras det tillräkneliga beskattningsunderlaget i förhållande till ägarandelarna.
- Finansiering: Det utestående lånebeloppet minskar nettoförmögenheten. En inteckning kan därför ha en skatteeffekt även om det finns tillräcklig likviditet.
- Bolagsstruktur: Ett köp via ett spanskt SL-bolag kan under vissa förutsättningar vara meningsfullt, men är komplext och sällan rätt verktyg för en vanlig andra bostad. Mer om detta: Köpa fastighet via SL i Spanien.
Observera: Den som funderar på regionala skattelättnader måste räkna med den statliga solidaritetsavgiften. Den är just konstruerad för att fånga upp en regionalt bortrabatterad förmögenhetsskatt över 3 000 000 €.
Arv och gåva: den del som oftast berättas fel
Balearerna har ett av Spaniens mest förmånliga regelverk för arvsskatt – sedan juli 2025 en skattelättnad på 100 % för makar, barn och föräldrar. Av detta drar man ofta slutsatsen att en fastighet på Mallorca ärvs enligt balearisk rätt. Det stämmer inte, och skillnaden kan bli mycket dyr.
Arvsfall: det är arvlåtarens hemvist som räknas
Enligt art. 32.2 a) Ley 22/2009 avgörs arvsskatten av den Comunidad där arvlåtaren hade sin vanliga vistelseort – närmare bestämt, enligt art. 28.1, den där personen tillbringat flest dagar under de fem åren före dödsfallet. Detta gäller för hela kvarlåtenskapen, fastigheten på Mallorca inräknad. Den som fortfarande är folkbokförd i Madrid ärver sitt hus vid Sóller enligt madridsk, inte balearisk, rätt. Femårsregeln innebär också att en sen flytt till ön inte får omedelbar skatteeffekt.
Gåva i livstiden: här gäller belägenheten
Vid en gåva av en fastighet är anknytningspunkten en annan: Enligt art. 32.2 b) Ley 22/2009 är det fastighetens läge som räknas. För fastigheten på Mallorca gäller alltså balearisk rätt – inklusive avdraget på 100 % av skatteskulden vid gåvor till makar, barn och föräldrar. Detta är det enda fall där den förmånliga baleariska regeln faktiskt är tillgänglig för dig. Mer om detta: Arv och gåva på Balearerna.
Och civilrätten? Den följer vecindad civil
Vilken arvsrätt som materiellt gäller beror varken på skatten eller på fastighetens läge, utan på vecindad civil – en persons civilrättsliga territoriella tillhörighet. Art. 9.8 Código Civil slår uttryckligen fast att arvsföljden följer arvlåtarens personalstatut, „cualesquiera que sean la naturaleza de los bienes y el país donde se encuentren", och art. 16.1 gör vecindad civil till detta personalstatut.
Konkret innebär detta: Pacto Sucesorio, det baleariska instrumentet för arvsavtal mellan levande personer, förutsätter vecindad civil balear. Denna förvärvas enligt art. 14.5 Código Civil genom två års sammanhängande vistelse med uttrycklig förklaring till folkbokföringsmyndigheten, eller genom tio år utan motsatt förklaring. Ett fastighetsköp medför den inte. Mer om detta: Pacto Sucesorio på Balearerna, Arvsskatt för residenter och spanskt testamente.
De vanligaste misstagen bland spanjorer från fastlandet
Att tro att man är icke-resident. Det dyraste misstaget av alla. Det leder till en onödig Modelo 210, fel skatteform och planering baserad på regler som aldrig gällde för dig.
Att räkna med det baleariska fribeloppet för förmögenhetsskatt. De 3.000.000 € hör till valmöjligheten för icke-residenter. För dig gäller reglerna i din egen Comunidad – och därutöver den statliga solidaritetsavgiften.
Att skjuta upp arvsfrågan till ön. Varken skatten eller civilrätten följer fastighetens läge. Båda följer personen – skatten bosättningen under de senaste fem åren, civilrätten vecindad civil.
Att beräkna ITP med hemregionens skattesatser. Den baleariska skalan går upp till 13 %, och beskattningsunderlaget är det högre värdet av pris och valor de referencia.
Att hoppas på en ETV-licens som ännu inte finns. Den som köper för att hyra ut köper licensen med – eller har ingen alls. För lägenheter i flerfamiljshus delas inga nya platser längre ut.
Att förbise baleariska särdrag i byggrätten. Suelo rústico, Tramuntanas skyddszon, icke-legaliserade tillbyggnader: Ett hus som skulle vara oansenligt på fastlandet kan vara ett problem här. Mer om detta: Finca på Suelo Rústico och Legalisera svartbygge på Mallorca.
Att inte läsa samfällighetens stadgar. Korttidsuthyrning kan vara förbjuden där, även med giltig licens. Mer om detta: Samfällighet i Spanien.
Att underskatta bytet av hemvist. Den som faktiskt flyttar till ön flyttar hela sin beskattning – inkomst-, förmögenhets- och på sikt även arvsskatt. Det kan bli billigare eller dyrare; det bör inte ske av en slump. Början är Empadronamiento på Mallorca.
Om du ändå flyttar till ön
Att flytta sin stadigvarande vistelse till Balearerna vänder upp och ner på tabellen från början: Förmögenhetsskatt och – efter fem år – arvsskatt följer då balearisk rätt, liksom din regionala andel av IRPF. ITP och IBI ändras inte, de var ändå knutna till fastigheten. Två saker förtjänar uppmärksamhet: Bytet gäller inte retroaktivt, och för arvsskatten först med en tydlig fördröjning, och det berör hela din förmögenhet, inte bara den del som finns på Mallorca. Den som överväger detta steg bör räkna på det innan man anmäler det – inte tvärtom. De regionala avdragen i IRPF är en bra utgångspunkt: IRPF-avdrag på Balearerna.
Vad som återstår att göra efter köpet
| Uppgift | När | Ansvarig |
|---|---|---|
| Betala ITP | inom en månad efter undertecknandet av köpehandlingen | ATIB |
| betala IBI | årligen, datum beror på kommunen | kommunen (Recaudación) |
| deklarera eget bruk | årligen i IRPF-deklarationen | AEAT |
| deklarera hyresintäkter | årligen i IRPF-deklarationen | AEAT |
| förmögenhetsskatt | årligen, om skatteskuld eller förmögenhet överstiger 2 000 000 € | din Comunidad |
| IEE/ITE (byggnadsbesiktning) | vart tionde år från en viss byggnadsålder | Ägare/samfällighet |
| Energicertifikat | vid varje ny uthyrning | Ägare |
Om byggnadsbesiktning: IEE/ITE-plikt på Mallorca. Om hemförsäkring i Spanien.
Checklista: Andra bostad på Mallorca för spanjorer från fastlandet
- Fastställ skattestatus medvetet: bosatt i Spanien, Comunidad för huvudbostaden
- Slå upp fastighetens Valor de referencia innan prisförhandlingen
- Beräkna ITP enligt den balearianska skalan på rätt beskattningsunderlag
- Fastställ katasterwert och kontrollera om kommunen har omvärderat under de senaste tio åren
- Räkna igenom imputationen med din egen marginalskattesats, inte med 19 %
- Kontrollera din egen Comunidads regler för förmögenhetsskatt, samt den statliga solidaritetsavgiften
- Kontrollera ETV-licens om turistuthyrning planeras
- Skaffa Nota Simple och katasterutdrag
- Kontrollera den byggnadsrättsliga situationen: Suelo rústico, Tramuntana, tillbyggnader
- Ansök om finansiering som resident, koppla belåningen till taxeringsvärdet
- Planera arvsordningen: arvsskatt enligt bosättningsort, civilrätt enligt vecindad civil
- Kontrollera samfällighetens stadgar avseende uthyrningsförbud
- Anlita en skatterådgivare med balearisk praktik
Slutsats
Mallorca som andrabostad är för spanjorer från fastlandet mindre exotiskt än många guider gör gällande – och i en fråga mer krävande. Du byter inte skattevärld: du förblir resident, deklarerar allt i IRPF och behöver ingen Modelo 210. Det som ändras är vilken instans som ansvarar för respektive skatt, och det enligt olika regler. Fastigheten för med sig balearisk rätt vad gäller ITP, IBI och vid en gåva; din egen Comunidad behåller förmögenhetsskatt och arvsskatt. Den som tänker igenom denna uppdelning ordentligt en gång köper mer avslappnat än den som utgår från regler skrivna för utländska köpare. Ön förblir en av de mest värdestabila fastighetsmarknaderna i Medelhavsområdet – förutsatt att grunderna stämmer.
Officiella källor
- ATIB – Agència Tributària de les Illes Balears (ITP, AJD, förmögenhetsskatt på Balearerna): https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria (IRPF, Imputación de rentas inmobiliarias): sede.agenciatributaria.gob.es
- BOE – Boletín Oficial del Estado (Ley 35/2006 IRPF, Ley 19/1991 IP, Ley 22/2009 finansieringssystem, Código Civil): https://www.boe.es
- Catastro España (taxeringsvärde och Valor de Referencia): https://www.sedecatastro.gob.es
- Govern de les Illes Balears (turism- och uthyrningsrätt): https://www.caib.es
- Registro de la Propiedad España (lagfart/fastighetsregistrering): https://www.registradores.org