
Résidence secondaire à Majorque pour les Espagnols du continent : impôts, droit et coûts 2026
En tant qu'Espagnol du continent, tu fais partie d'un groupe d'acheteurs souvent négligé à Majorque : tu connais la langue, le système juridique et la culture – et tu sous-estimes d'autant plus facilement ce qui diffère vraiment aux Baléares. L'erreur la plus fréquente est d'ordre fondamental : beaucoup pensent qu'avec une résidence secondaire à Majorque, ils deviennent fiscalement des non-résidents. C'est l'inverse qui est vrai. Si ta résidence principale reste à Madrid, Barcelone ou Valence, tu restes résident fiscal espagnol sans changement – et les règles pour non-résidents que tu trouves dans de nombreux guides ne s'appliquent justement pas à toi. Ce guide te montre quels impôts s'appliquent à l'achat, comment ton bien immobilier à Majorque est imposé de façon continue, quelle réglementation provient de ta propre région et laquelle vient des Baléares – et où se situent exactement les malentendus coûteux.

Le point clé à comprendre : deux niveaux, pas un seul
Avant d'aborder les différents impôts, il faut dissiper un malentendu. En Espagne, la question « Où suis-je imposé ? » trouve sa réponse à deux niveaux distincts, et ces deux niveaux sont constamment confondus.
Niveau 1 – l'État. Il détermine si tu relèves de l'impôt sur le revenu des résidents (IRPF) ou de l'impôt des non-résidents (IRNR). Selon l'art. 9.1 de la Ley 35/2006, tu es résident fiscal espagnol si tu séjournes plus de 183 jours par année civile en Espagne, ou si le centre de tes intérêts économiques se situe en Espagne. Ce qui compte, c'est le territoire national, pas l'île. Quelqu'un qui vit à Madrid et passe quelques semaines par an dans sa maison près de Pollença passe évidemment plus de 183 jours en Espagne – et reste résident.
Niveau 2 – la Comunidad Autónoma. Elle détermine quel droit régional s'applique aux impôts cédés. Le critère de rattachement figure à l'art. 28 de la Ley 22/2009 et diffère selon l'impôt : pour l'impôt sur le revenu et l'impôt sur la fortune, c'est la Comunidad où tu as passé le plus de jours durant l'année fiscale ; pour l'impôt sur les successions, c'est la Comunidad où le défunt a passé le plus de jours durant les cinq années précédant le décès. Pour l'impôt sur les transmissions patrimoniales (ITP) applicable à un bien immobilier, c'est en revanche tout autre chose qui s'applique – seul compte l'endroit où se situe le bien (art. 33.2 Ley 22/2009).
L'essentiel en une phrase : l'achat d'une résidence secondaire à Majorque ne change pas ton statut fiscal. Tu restes résident, tu restes soumis à l'IRPF, et pour l'impôt sur la fortune et les successions, c'est le droit de ta propre Comunidad qui continue de s'appliquer. Seuls les impôts liés au bien lui-même relèvent des Baléares.
Quelle réglementation vient d'où ?
| Impôt | Réglementation provenant de | Base légale |
|---|---|---|
| ITP / AJD à l'achat | Baléares – le bien y est situé | Art. 33.2 Ley 22/2009 |
| IBI (taxe foncière) | de la commune à Majorque | Art. 72 RDLeg 2/2004 |
| IRPF, y compris l'usage personnel | État plus ta propre Comunidad | Art. 28.1 Ley 22/2009 |
| Impôt sur la fortune (IP) | de ta propre Comunidad | Art. 31.2 Ley 22/2009 |
| Droits de succession | de la Comunidad du défunt | Art. 32.2 a) Ley 22/2009 |
| Donation du bien immobilier | Baléares – le bien immobilier y est situé | Art. 32.2 b) Ley 22/2009 |
Ce tableau est le fil rouge de tout ce guide. Presque chaque erreur coûteuse dans ce groupe d'acheteurs vient du fait qu'on confond une ligne avec une autre. La façon dont le domicile fiscal est déterminé en détail figure dans le guide sur le domicile fiscal en Espagne et la règle des 183 jours.
Si tu vis à l'étranger : ce guide s'adresse aux Espagnols dont la résidence principale reste sur le continent. Celui qui a transféré le centre de sa vie à l'étranger est non-résident, relève de l'IRNR et doit déposer le Modelo 210 – il existe pour cela un guide dédié à l'impôt des non-résidents en Espagne. Les règles de ce texte ne s'appliquent alors pas à toi.
ITP Baléares 2026 : ce que tu paies vraiment à l'achat
Droits de mutation (ITP)
Explication
La base imposable (base imponible) est la valeur retenue pour calculer l’impôt : le prix indiqué dans l’acte ou la valeur de référence cadastrale si elle est supérieure. Saisis la valeur la plus élevée.
Explication
La résidence principale (vivienda habitual) est le logement habituellement occupé au sens de l’impôt espagnol sur le revenu. Choisis un profil uniquement si tu remplis toutes ses conditions ; le calcul vérifie le seuil de valeur et la date.
Le barème général s’applique sans allègement personnel, par exemple pour l’achat d’une résidence secondaire.
- Droits de mutation (ITP) à payer
- 25 600,00 €
État du droit au 14 juin 2026
Ce calcul est donné à titre indicatif et ne remplace en aucun cas un conseil fiscal ou juridique adapté à chaque cas particulier.
L'Impuesto sobre Transmisiones Patrimoniales (ITP) est le plus gros poste de coût individuel lors de l'achat d'un bien existant. Ici, c'est bien le droit balénaire qui s'applique – mais pas parce que tu es propriétaire d'une résidence secondaire, mais parce que le bien se trouve à Majorque. Un Madrilène et un Palmesan paient le même montant d'ITP pour la même maison.
Ce qui est imposé : pas forcément ton prix d'achat
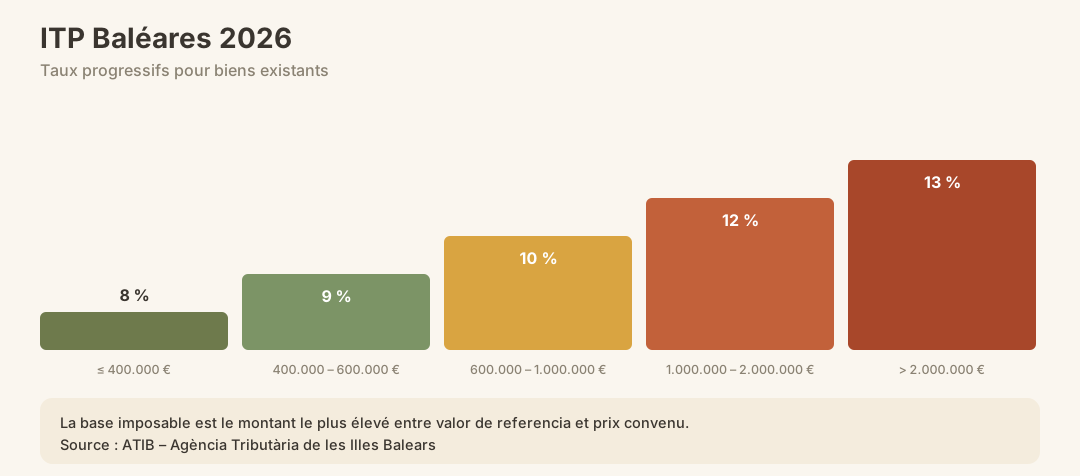
Depuis 2022, la base d'imposition n'est plus automatiquement le prix convenu, mais le valor de referencia du cadastre. Si le prix convenu est supérieur, c'est la valeur la plus élevée qui s'applique (Art. 10.2 RDLeg 1/1993). Autrement dit : tu peux payer des impôts sur un montant que tu n'as jamais négocié. Vérifie la valeur avant le rendez-vous chez le notaire – la marche à suivre figure dans le guide sur le Valor de Referencia en Espagne.
Taux d'ITP baléares (biens existants)
| Base d'imposition (tramos) | Taux d'ITP Baléares |
|---|---|
| Jusqu'à 400 000 € | 8 % |
| 400.000 € – 600.000 € | 9 % |
| 600.000 € – 1.000.000 € | 10 % |
| 1.000.000 € – 2.000.000 € | 12 % |
| Au-delà de 2 000 000 € | 13 % |
Les taux augmentent progressivement par tranches, un peu comme les tranches de l'impôt sur le revenu. Pour une base d'imposition de 700 000 €, tu paies donc : 8 % sur les premiers 400 000 € (32 000 €), 9 % sur les 200 000 € suivants (18 000 €) et 10 % sur les derniers 100 000 € (10 000 €) – soit 60 000 € d'ITP au total.
Taux réduits : pas pour toi, en général
Les Baléares connaissent des réductions importantes – un taux de 4 % pour la résidence principale, 2 % pour certains primo-accédants, une bonification complète pour les moins de 30 ans. Toutes dépendent du fait que le logement acheté devienne ta vivienda habitual, et la bonification pour les moins de 30 ans exige en plus une résidence habituelle aux Baléares durant les trois années précédant l'achat. Si tu achètes une résidence secondaire tout en restant domicilié sur le continent, tu ne remplis pas ces conditions. Attends-toi au tarif général.
Attention : pour les biens neufs, c'est la TVA (IVA) qui s'applique à la place de l'ITP – 10 % pour les biens résidentiels (art. 91.Uno.1.7.º Ley 37/1992) – à laquelle s'ajoutent les Actos Jurídicos Documentados. Le taux général d'AJD aux Baléares est de 1,5 %.
L'ITP doit être payé à l'ATIB dans un délai d'un mois après la signature de l'acte. Pour un détail complet de tous les frais annexes, consulte le guide sur les frais d'achat à Majorque ; tu y trouveras aussi les frais de notaire et de registre foncier.
Impôts récurrents : tout dans l'IRPF, pas de Modelo 210
C'est ici que se situe la plus grande différence avec ce que les Espagnols du continent lisent souvent sur l'immobilier à Majorque – car la plupart des contenus sont écrits pour des acheteurs étrangers. En tant que résident, tu n'as pas à déposer de Modelo 210. Tout passe par ta déclaration de revenus annuelle habituelle.
1. L'usage personnel : imputación de rentas inmobiliarias
L'Espagne taxe la simple disponibilité d'une résidence secondaire, même si tu ne la loues jamais. Pour les résidents, cela figure à l'art. 85 Ley 35/2006 : pour les biens urbains qui ne sont ni ta résidence principale, ni affectés à une activité économique, ni générateurs de revenus locatifs, un revenu fictif est appliqué – 2 % de la valeur cadastrale, calculé au prorata du nombre de jours.
Le taux réduit de 1,1 % ne s'applique que si la valeur cadastrale de la commune a été révisée dans le cadre d'une révision générale, entrée en vigueur au cours de l'année fiscale ou de l'une des dix années précédentes. En cas de doute, vérifie quel cas s'applique à ta commune – le guide sur la Valor Catastral explique où trouver cette valeur.
Le point décisif vient ensuite : ce montant appartient, selon l'art. 45 Ley 35/2006, à la renta general. Il n'est donc pas soumis à un taux fixe, mais à ton taux marginal personnel – composé du barème étatique et de celui de ta propre Comunidad. Les 19 % que l'on lit souvent correspondent au taux des non-résidents ressortissants de l'UE, et c'est tout simplement le mauvais chiffre pour toi.
Exemple de calcul : valeur cadastrale de 200 000 €, aucune révision au cours des dix dernières années, bien détenu toute l'année. Revenu fictif : 2 % de 200 000 € = 4 000 €. Ces 4 000 € s'ajoutent à tes autres revenus ; l'impôt correspondant est le produit de ce montant par ton taux marginal personnel. Il n'existe volontairement pas de chiffre universel ici – tout dépend de ton revenu et du barème de ta Comunidad. La façon dont ce barème se compose est expliquée dans le guide sur l'IRPF pour les résidents.
2. IBI – la taxe foncière
L'Impuesto sobre Bienes Inmuebles (IBI) est une taxe communale qui s'applique indépendamment de ton lieu de résidence. Son montant dépend de la valeur cadastrale et du taux fixé par la commune ; pour les terrains urbains, la fourchette légale va de 0,4 à 1,1 % (art. 72 RDLeg 2/2004). Les communes peuvent en outre appliquer une majoration allant jusqu'à 50 % pour les logements durablement inoccupés – un point que les propriétaires de résidences secondaires devraient garder à l'œil. Plus de détails dans le guide sur la taxe IBI en Espagne.
3. Impôt sur la fortune – selon le droit de ta région
Et c'est là que se cache la deuxième grande erreur. Aux Baléares, un abattement de 3 000 000 € s'applique depuis le 1er janvier 2024. Les non-résidents peuvent bénéficier de cet abattement via une option, si la majeure partie de leur patrimoine espagnol se trouve aux Baléares – la base juridique est la Disposición adicional cuarta de la Ley 19/1991, dans sa rédaction issue de la Ley 11/2021, et elle n'est, selon son libellé, ouverte qu'aux non-résidents.
Tu es résident. Pour toi s'applique, selon l'art. 31.2 Ley 22/2009, le régime de la Comunidad de ta résidence habituelle – et tu es imposé selon l'art. 5.Uno a) Ley 19/1991 sur ton patrimoine net mondial, pas seulement sur le bien immobilier de Majorque. Ce que cela signifie concrètement dépend de l'endroit où tu es domicilié : les Comunidades diffèrent ici plus fortement que pour tout autre impôt, entre imposition intégrale et bonifications généreuses.
Trois valeurs de référence de l'État s'appliquent si ta région n'a rien réglé de spécifique ou à titre de norme supplétive :
- Abattement de 700 000 € (art. 28.Dos et Tres Ley 19/1991)
- Exonération de la résidence principale jusqu'à 300 000 € (art. 4.Nueve Ley 19/1991) – elle s'applique à ton logement sur le continent, pas à la résidence secondaire à Majorque
- Obligation déclarative même sans impôt à payer, si tes biens et droits dépassent 2 000 000 € (art. 37 Ley 19/1991)
S'y ajoute un impôt que beaucoup négligent : l'Impuesto Temporal de Solidaridad de las Grandes Fortunas (Ley 38/2022) au niveau de l'État. Il a son propre abattement de 700 000 €, s'applique à partir d'une base imposable de 3 000 000 € au taux de 1,7 % et monte jusqu'à 3,5 %. Son objectif est précisément de compenser les bonifications régionales de l'impôt sur la fortune – celui qui compte sur un régime généreux de sa Comunidad peut malgré tout se retrouver concerné ici. Les détails figurent dans le guide sur l'impôt sur la fortune en Espagne.
| Impôt | Déclaration | Base | Charge |
|---|---|---|---|
| Usage personnel (Imputación) | dans l'IRPF, annuellement | 1,1–2 % de la valeur cadastrale | taux marginal personnel |
| IBI | Commune, annuel | Valeur cadastrale × taux d'imposition | 0,4–1,1 % (urbain) |
| Impôt sur la fortune | annuel, avec l'IRPF | patrimoine net mondial | réglementation de ta Comunidad |
| Impôt de solidarité (ITSGF) | annuel, national | patrimoine net à partir de 3 000 000 € | 1,7–3,5 % |
Tu trouveras comment et quand déposer les déclarations dans le guide sur la déclaration fiscale en Espagne.
Location de vacances : un cadre strict, une fiscalité différente
Beaucoup d'Espagnols du continent achètent avec l'idée de louer le bien pendant les mois où ils ne l'utilisent pas. Côté cadre juridique, la prudence est de mise, et côté fiscalité, le statut de résident pèse à nouveau dans la balance.
Le cadre des licences en bref
La location touristique de courte durée nécessite une licence ETV à Majorque. Depuis février 2022, un moratoire s'applique aux nouvelles places touristiques ; le Decreto-ley 4/2025 d'avril 2025 interdit les nouvelles places dans les immeubles collectifs sur tout l'archipel, et Palma fait l'objet d'une interdiction permanente. En mars 2026, le Consell de Mallorca a de nouveau attribué, pour la première fois, un contingent limité via un tirage au sort. Les licences existantes restent valables et sont valorisées en conséquence. Comme cette situation évolue rapidement, nous la traitons à un seul endroit : dans le guide sur la licence ETV pour la location de vacances à Majorque et, pour l'achat d'un bien avec une licence existante, dans le guide sur le transfert d'une licence ETV.
Ce qui reste possible sans licence : la location longue durée de plus de 31 jours est libre d'autorisation. Si cela te correspond, jette un œil au guide sur la location longue durée à Majorque.
Comment tes revenus locatifs sont imposés
Les revenus locatifs sont pour toi des rendimientos del capital inmobiliario dans l'IRPF – pas l'IRNR, et pas à 19 %, mais de nouveau selon ton barème personnel. En contrepartie, le volet des déductions est nettement plus généreux que pour les non-résidents (art. 23.1 Ley 35/2006) :
- Intérêts de financement ainsi que frais d'entretien et de réparation, plafonnés ensemble au montant des revenus bruts ; l'excédent est déductible au cours des quatre années suivantes
- Impôts et taxes non étatiques grevant le bien – comme l'IBI
- Amortissement jusqu'à 3 % sur la valeur la plus élevée entre le coût d'acquisition et la valeur cadastrale, hors part du terrain à chaque fois
- Frais de gestion et de services de tiers
Pour les périodes où le bien reste vide et à ta disposition, l'imputation de la section précédente s'applique de nouveau au prorata.
Important : la réduction bien connue du revenu net de 50 à 90 % selon l'art. 23.2 Ley 35/2006 s'applique explicitement uniquement à la location à usage d'habitation. Elle n'est pas applicable à la location touristique de courte durée. Qui calcule avec elle surestime systématiquement la rentabilité d'une ETV.
Les déductions régionales supplémentaires envisageables aux Baléares figurent dans le guide sur la déduction IRPF pour les bailleurs aux Baléares.
Le processus d'achat : ce que les Espagnols du continent sous-estiment
Vérifier le contrat d'arras
Explication
Le prix d'achat est le prix du bien convenu dans le contrat. La valeur préremplie est un exemple ; saisissez votre prix convenu.
Explication
Le type détermine les conséquences d'un désistement. Consultez votre contrat ; le seul mot arras ne suffit pas pour choisir ici.
- Solde à payer chez le notaire
- 585 000,00 €
- Prix d'achat total
- 650 000,00 €
- Versement initial (arras)
- 65 000,00 €
Si vous vous désistez
Sélectionnez ci-dessus le type figurant dans votre contrat pour connaître les conséquences d'un désistement.
État du droit au 16 août 1889
Ce calcul est donné à titre indicatif et ne remplace en aucun cas un conseil fiscal ou juridique adapté à chaque cas particulier.
Tu connais l'Escritura, le Notario et le Registro de la Propiedad. Certains points sont pourtant différents à Majorque.
Étape par étape, de l'offre au registre foncier
- Pas besoin de NIE – en tant que citoyen espagnol, ton numéro fiscal est celui de ton DNI accompagné de la lettre de contrôle (art. 18 RD 1065/2007). Le NIE est le numéro d'identification pour les étrangers ; tu n'en as pas besoin, même pas pour un bien immobilier aux Baléares. Ce qu'il faut plutôt vérifier, c'est autre chose : que tes données d'inscription et ton domicile fiscal auprès de l'AEAT sont à jour.
- Consulter le valor de referencia – avant toute négociation de prix, car il peut faire grimper la base d'imposition.
- Contrat de réservation (Contrato de Reserva) à signer – généralement avec un acompte de 1 à 3 % du prix d'achat. Plus d'informations : Contrat de réservation en Espagne.
- Contrat d'arras (Contrato de Arras) à signer – généralement 10 % du prix d'achat. Ce contrat privé est contraignant ; si l'acheteur se rétracte, l'acompte est perdu.
- Due diligence – vérifier la Nota Simple, l'extrait cadastral, la situation urbanistique et les charges éventuelles du bien. À lire à ce sujet : Vérifier le registre foncier en Espagne.
- Clarifier le financement – on y revient juste après.
- Rendez-vous chez le notaire (Escritura Pública) – le notaire espagnol authentifie l'acte, mais ne vérifie pas les intérêts des parties et ne donne aucun conseil. Cette vérification, c'est à toi et à ton avocat de la faire.
- Payer les impôts – ITP ou IVA plus AJD, à régler à l'ATIB dans le mois suivant la signature de l'acte.
- Inscription au registre foncier – l'inscription au Registro de la Propiedad n'a lieu qu'une fois les impôts payés.
Attention : le notaire espagnol ne vérifie ni les charges cachées, ni les taxes municipales impayées, ni les constructions illégales. Sur une île qui a son propre droit de l'urbanisme, faire appel à un avocat indépendant n'a rien d'un luxe.
Financement : en tant que résident, tu es mieux loti que tu ne le penses
Beaucoup de guides sur le financement à Majorque s'adressent aux acheteurs étrangers et mentionnent donc des taux de financement restreints. Ils ne s'appliquent pas à toi : les banques espagnoles te considèrent comme résident et financent en général jusqu'à 80 % de la valeur d'expertise, avec moins de démarches administratives et des taux plus avantageux. Les détails – apport personnel nécessaire, postes de coûts, déroulement – figurent dans le guide sur l'hypothèque pour résidents en Espagne.
Deux restrictions demeurent, et elles tiennent au bien, pas à ton passeport. D'abord, une résidence secondaire n'est pas une vivienda habitual ; les banques évaluent le risque de façon plus conservatrice et exigent souvent un apport plus important que pour une résidence principale. Ensuite, le taux de financement se rapporte toujours à la valeur d'expertise, pas au prix d'achat – et à Majorque, les deux s'écartent souvent l'un de l'autre. Pour comparer les types de taux : Hypothèque à taux fixe ou variable en Espagne. Pour le virement du prix d'achat : Transférer de l'argent en Espagne pour un achat immobilier.
Impôt sur la fortune : ce qui peut être structuré, et ce qui ne peut pas l'être
Pour les patrimoines importants, il vaut la peine de réfléchir à la structure de propriété dès l'achat. Deux précisions d'emblée, car elles sont souvent mal comprises dans ce groupe d'acheteurs :
- L'abattement des Baléares de 3 000 000 € ne t'est pas accessible – il passe par le droit d'option des non-résidents (Disposición adicional cuarta Ley 19/1991).
- Déménager à Majorque ne modifie pas ton imposition sur la fortune immédiatement, ni de façon sélective : cela transfère l'ensemble de ton imposition, pas seulement celle liée au bien insulaire.
Des leviers qui agissent vraiment sur le montant dû (à vérifier chaque fois avec un conseil fiscal) :
- Copropriété : l'impôt sur la fortune est un impôt personnel. Chaque copropriétaire est imposé sur sa quote-part et dispose de son propre abattement – chez un couple marié, la base imposable attribuée à chacun est divisée en fonction des parts de propriété.
- Financement : le montant du prêt encore dû réduit le patrimoine net. Une hypothèque peut donc avoir un effet fiscal même en cas de liquidités suffisantes.
- Structure sociétaire : un achat via une SL espagnole peut, sous certaines conditions, avoir du sens, mais c'est complexe et ce n'est que rarement l'outil adapté pour une simple résidence secondaire. Pour en savoir plus : Acheter un bien via une SL en Espagne.
À noter : qui envisage les bonifications régionales doit aussi compter avec l'impôt de solidarité national. Il est justement conçu pour rattraper un impôt sur la fortune supprimé au niveau régional, au-delà de 3 000 000 €.
Succession et donation : la partie la plus souvent mal expliquée
Les Baléares ont l'un des régimes de droits de succession les plus avantageux d'Espagne – depuis juillet 2025, une bonification de 100 % de l'impôt pour les conjoints, enfants et parents. On en tire souvent la conclusion qu'un bien à Majorque serait transmis selon le droit des Baléares. C'est inexact, et la différence peut coûter très cher.
Succession : c'est le domicile du défunt qui compte
Selon l'art. 32.2 a) Ley 22/2009, les droits de succession dépendent de la Comunidad où le défunt avait sa résidence habituelle – et plus précisément, selon l'art. 28.1, de celle où il a passé le plus de jours durant les cinq années précédant le décès. Pour l'ensemble de la succession, bien de Majorque compris. Celui qui reste domicilié à Madrid transmet sa maison près de Sóller selon le droit madrilène, pas selon le droit baléare. Le délai de cinq ans signifie aussi qu'un déménagement tardif sur l'île n'a pas d'effet fiscal immédiat.
Donation de son vivant : c'est la situation du bien qui compte
Pour la donation d'un bien immobilier, le critère de rattachement est différent : selon l'art. 32.2 b) Ley 22/2009, c'est le lieu où se situe le bien qui compte. Pour un bien à Majorque, c'est donc le droit baléare qui s'applique – y compris la déduction de 100 % de l'impôt dû pour les donations aux conjoints, enfants et parents. C'est le seul cas où le régime avantageux des Baléares t'est réellement accessible. Pour en savoir plus : Succession et donation aux Baléares.
Et le droit civil ? Il suit la vecindad civil
Le droit successoral applicable sur le fond ne dépend ni de l'impôt ni de l'emplacement du bien, mais de la vecindad civil – le rattachement civil territorial d'une personne. L'art. 9.8 Código Civil précise expressément que la succession suit le statut personnel du défunt, « cualesquiera que sean la naturaleza de los bienes y el país donde se encuentren », et l'art. 16.1 fait de la vecindad civil ce statut personnel.
Concrètement, cela signifie que le Pacto Sucesorio, l'instrument baléare de pacte successoral entre vifs, suppose la vecindad civil balear. On l'acquiert, selon l'art. 14.5 Código Civil, par deux ans de résidence ininterrompue avec déclaration expresse auprès de l'état civil, ou par dix ans sans déclaration contraire. L'achat d'un bien immobilier ne l'entraîne pas. Pour en savoir plus : Pacto Sucesorio aux Baléares, Droits de succession pour les résidents et Testament espagnol.
Les erreurs les plus fréquentes des Espagnols du continent
Se croire non-résident. L'erreur la plus coûteuse qui soit. Elle mène à un Modelo 210 superflu, à un type d'impôt erroné et à des projections fondées sur des règles qui n'ont jamais été les tiennes.
Compter sur l'abattement balnéaire de l'impôt sur la fortune. Les 3.000.000 € relèvent du régime optionnel des non-résidents. Pour toi s'applique la réglementation de ta propre Comunidad – et au-dessus, la contribution de solidarité étatique.
Repousser la succession sur l'île. Ni l'impôt ni le droit civil ne suivent la localisation du bien. Les deux suivent la personne – l'impôt selon la résidence des cinq dernières années, le droit civil selon la vecindad civil.
Calculer l'ITP avec les taux de ta région d'origine. Le barème balnéaire monte jusqu'à 13 %, et la base imposable est la valeur la plus élevée entre le prix et le valor de referencia.
Espérer une licence ETV qui n'existe pas encore. Celui qui achète pour louer achète la licence avec – ou n'en a aucune. Pour les appartements en immeubles collectifs, aucune nouvelle place n'est plus attribuée.
Ignorer les particularités du droit de la construction balnéaire. Suelo rústico, zone protégée de la Tramuntana, extensions non légalisées : une maison qui passerait inaperçue sur le continent peut ici poser problème. Pour en savoir plus : Finca sur Suelo Rústico et Légaliser une construction illégale à Majorque.
Ne pas lire les statuts de la copropriété. La location de courte durée peut y être interdite, même avec une licence valide. Pour en savoir plus : La copropriété en Espagne.
Sous-estimer le changement de résidence. Celui qui déménage réellement sur l'île déplace toute son imposition – revenu, fortune et, à terme, succession. Cela peut être plus avantageux ou plus coûteux ; ça ne devrait pas arriver par hasard. Le point de départ, c'est l'Empadronamiento à Majorque.
Si tu t'installes tout de même sur l'île
Le changement de résidence habituelle vers les Baléares inverse le tableau du début : l'impôt sur la fortune et – après cinq ans – l'impôt sur les successions relèvent alors du droit balnéaire, ta part régionale d'IRPF également. L'ITP et l'IBI, eux, ne changent pas, puisqu'ils dépendaient de toute façon du bien immobilier. Deux points méritent l'attention : le changement ne s'applique pas rétroactivement, et pour l'impôt sur les successions, seulement avec un net décalage ; il concerne par ailleurs l'ensemble de ton patrimoine, pas seulement la part située à Majorque. Celui qui envisage cette démarche devrait la chiffrer avant de la déclarer – et non l'inverse. Les déductions régionales de l'IRPF constituent un bon point de départ : Déductions IRPF aux Baléares.
Ce qu'il reste à faire après l'achat
| Tâche | Quand | Responsable |
|---|---|---|
| Payer l'ITP | dans un délai d'un mois après l'acte notarié | ATIB |
| payer l'IBI | chaque année, échéance selon la commune | Commune (Recaudación) |
| déclarer l'usage personnel | chaque année dans la déclaration IRPF | AEAT |
| déclarer les revenus locatifs | chaque année dans la déclaration IRPF | AEAT |
| Impôt sur la fortune | chaque année, si impôt dû ou patrimoine supérieur à 2 000 000 € | ta Comunidad |
| IEE/ITE (expertise du bâtiment) | tous les dix ans à partir d'un certain âge du bâtiment | Propriétaire/Copropriété |
| Certificat énergétique | à chaque nouvelle location | Propriétaire |
Pour l'inspection du bâtiment : Obligation IEE/ITE à Majorque. Pour l'assurance habitation en Espagne.
Check-list : résidence secondaire à Majorque pour les Espagnols du continent
- Bien noter son statut fiscal : résident en Espagne, Comunidad du domicile principal
- Consulter le valor de referencia du bien avant la négociation du prix
- Calculer l'ITP selon le barème baléare sur la bonne base d'imposition
- Déterminer la valeur cadastrale et vérifier si la commune l'a réévaluée au cours des dix dernières années
- Calculer l'imputation avec son propre taux marginal d'imposition, pas avec 19 %
- Vérifier le régime de l'impôt sur la fortune de sa propre Comunidad, ainsi que la contribution de solidarité de l'État
- Vérifier la licence ETV si une location touristique est prévue
- Obtenir la Nota Simple et l'extrait cadastral
- Vérifier la situation juridique du terrain : Suelo rústico, Tramuntana, annexes construites
- Demander un financement en tant que résident, en basant l'hypothèque sur la valeur de taxation
- Planifier la succession : droits de succession selon le domicile fiscal, droit civil selon la vecindad civil
- Vérifier les statuts de la copropriété concernant les interdictions de location
- Faire appel à un conseiller fiscal ayant une pratique baléare
Conclusion
Avoir une résidence secondaire à Majorque est, pour les Espagnols du continent, moins exotique que ne le laissent penser de nombreux guides – et sur un point, plus exigeant. Tu ne changes pas de monde fiscal : tu restes résident, tu déclares tout dans l'IRPF et tu n'as pas besoin du Modelo 210. Ce qui change, c'est la compétence pour certains impôts, et ce selon des règles différentes. Le bien immobilier apporte avec lui le droit baléare pour l'ITP, l'IBI et en cas de donation ; ta propre Comunidad conserve l'impôt sur la fortune et les droits de succession. Celui qui prend une fois le temps de bien comprendre cette répartition achète plus sereinement que celui qui se fie à des règles écrites pour les acheteurs étrangers. L'île reste l'un des marchés immobiliers les plus stables en valeur du bassin méditerranéen – à condition que les bases soient solides.
Sources officielles
- ATIB – Agència Tributària de les Illes Balears (ITP, AJD, impôt sur la fortune aux Baléares) : https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria (IRPF, Imputación de rentas inmobiliarias) : sede.agenciatributaria.gob.es
- BOE – Boletín Oficial del Estado (Ley 35/2006 IRPF, Ley 19/1991 IP, Ley 22/2009 système de financement, Código Civil) : https://www.boe.es
- Catastro España (valeur cadastrale et Valor de Referencia) : https://www.sedecatastro.gob.es
- Govern de les Illes Balears (droit du tourisme et de la location) : https://www.caib.es
- Registro de la Propiedad España (inscription au registre foncier) : https://www.registradores.org