
Mallorca tweede woning voor Spanjaarden van het vasteland: belastingen, recht & kosten 2026
Als Spanjaard van het vasteland behoor je tot een vaak over het hoofd geziene groep kopers op Mallorca: je kent de taal, het rechtssysteem en de cultuur – en onderschat daardoor des te makkelijker wat er op de Balearen werkelijk anders is. De meest voorkomende vergissing is daarbij een fundamentele: veel mensen denken dat ze door een tweede woning op Mallorca daar fiscaal ineens tot de niet-ingezetenen gaan behoren. Het tegendeel is waar. Als je hoofdwoonplaats in Madrid, Barcelona of Valencia blijft, ben je onveranderd fiscaal resident van Spanje – en de regels voor niet-residenten die je in veel gidsen vindt, gelden juist niet voor jou. Deze gids laat zien welke belastingen bij aankoop verschuldigd zijn, hoe jouw Mallorca-woning doorlopend wordt belast, welke regeling daarbij uit jouw eigen regio komt en welke van de Balearen – en waar precies de dure misverstanden liggen.

De cruciale koerswending: twee niveaus, niet één
Voordat we bij afzonderlijke belastingen komen, moet er eerst een misverstand uit de weg. In Spanje wordt de vraag „Waar word ik belast?" op twee gescheiden niveaus beantwoord, en die worden voortdurend door elkaar gehaald.
Niveau 1 – de staat. Deze bepaalt of je onder de inkomstenbelasting voor residenten (IRPF) valt of onder de belasting voor niet-residenten (IRNR). Volgens art. 9.1 Ley 35/2006 ben je fiscaal resident van Spanje als je je meer dan 183 dagen per kalenderjaar in Spanje ophoudt of als de kern van je economische belangen in Spanje ligt. Doorslaggevend is het staatsgebied, niet het eiland. Wie in Madrid woont en een paar weken per jaar doorbrengt in zijn huis bij Pollença, verblijft uiteraard meer dan 183 dagen in Spanje – en blijft resident.
Niveau 2 – de Comunidad Autónoma. Deze bepaalt welk regionaal recht wordt toegepast op de overgedragen belastingen. Het aanknopingspunt staat in art. 28 Ley 22/2009 en verschilt per belasting: voor de inkomsten- en vermogensbelasting is dat de Comunidad waarin je in het belastingjaar de meeste dagen hebt doorgebracht; voor de erfbelasting de Comunidad waarin de erflater in de vijf jaar voorafgaand aan het overlijden de meeste dagen heeft doorgebracht. Voor de overdrachtsbelasting op een woning geldt daarentegen iets heel anders – daar telt alleen waar de woning ligt (art. 33.2 Ley 22/2009).
De kern in één zin: de aankoop van een tweede woning op Mallorca verandert je fiscale status niet. Je blijft resident, je blijft binnen de IRPF, en voor de vermogens- en erfbelasting blijft het recht van jouw eigen Comunidad bepalend. Alleen de belastingen die aan de woning zelf hangen, komen van de Balearen.
Welke regeling komt waarvandaan?
| Belasting | Regeling komt van | Rechtsgrondslag |
|---|---|---|
| ITP / AJD bij aankoop | Balearen – waar de woning ligt | Art. 33.2 Ley 22/2009 |
| IBI (onroerendezaakbelasting) | van de gemeente op Mallorca | Art. 72 RDLeg 2/2004 |
| IRPF, ook bij eigen gebruik | Staat plus je eigen Comunidad | Art. 28.1 Ley 22/2009 |
| Vermogensbelasting (IP) | je eigen Comunidad | Art. 31.2 Ley 22/2009 |
| Erfbelasting | de Comunidad van de erflater | Art. 32.2 a) Ley 22/2009 |
| Schenking van de woning | Balearen – daar ligt de woning | Art. 32.2 b) Ley 22/2009 |
Deze tabel is de rode draad door de hele gids. Bijna elke dure vergissing bij deze groep kopers ontstaat doordat de ene rij met de andere wordt verward. Hoe de fiscale woonplaats precies wordt bepaald, staat uitgebreid in de gids over de fiscale woonplaats in Spanje en de 183-dagenregel.
Als je in het buitenland woont: Deze gids is bedoeld voor Spanjaarden wiens hoofdverblijf op het vasteland blijft. Wie zijn levenscentrum naar het buitenland heeft verplaatst, is niet-resident, valt onder de IRNR en moet het Modelo 210 indienen – daarvoor is er de aparte gids over de niet-residentenbelasting in Spanje. De regels in deze tekst gelden dan niet voor jou.
ITP Balearen 2026: wat je bij aankoop écht betaalt
Overdrachtsbelasting ITP
Toelichting
De heffingsgrondslag (base imponible) is de waarde waarover de belasting wordt berekend: de prijs in de akte of de kadastrale referentiewaarde als die hoger is. Vul de hoogste waarde in.
Toelichting
Het hoofdverblijf (vivienda habitual) is de woning die je gewoonlijk zelf bewoont volgens de Spaanse inkomstenbelastingregels. Kies een profiel alleen als je aan alle voorwaarden voldoet; de berekening controleert de waardedrempel en de datum.
Het algemene tarief geldt zonder persoonlijk belastingvoordeel, bijvoorbeeld bij aankoop van een tweede woning.
- Te betalen overdrachtsbelasting (ITP)
- € 25.600,00
Juridische stand: 14 juni 2026
Deze berekening dient uitsluitend ter indicatie en vervangt geen fiscaal of juridisch advies in individuele gevallen.
De Impuesto sobre Transmisiones Patrimoniales (ITP) is de grootste afzonderlijke kostenpost bij de aankoop van een bestaande woning. Hier geldt inderdaad Balearisch recht – maar niet omdat je een tweede woning bezit, maar omdat de woning op Mallorca ligt. Iemand uit Madrid en iemand uit Palma betalen voor hetzelfde huis hetzelfde ITP-bedrag.
Wat er belast wordt: niet per se je aankoopprijs
De heffingsgrondslag is sinds 2022 niet meer automatisch de overeengekomen prijs, maar de valor de referencia van het kadaster. Ligt de overeengekomen prijs daarboven, dan geldt de hogere waarde (Art. 10.2 RDLeg 1/1993). Dat betekent: je kunt belasting betalen over een bedrag dat je nooit hebt onderhandeld. Zoek de waarde op vóór de afspraak bij de notaris – hoe dat werkt, staat in de gids over de Valor de Referencia in Spanje.
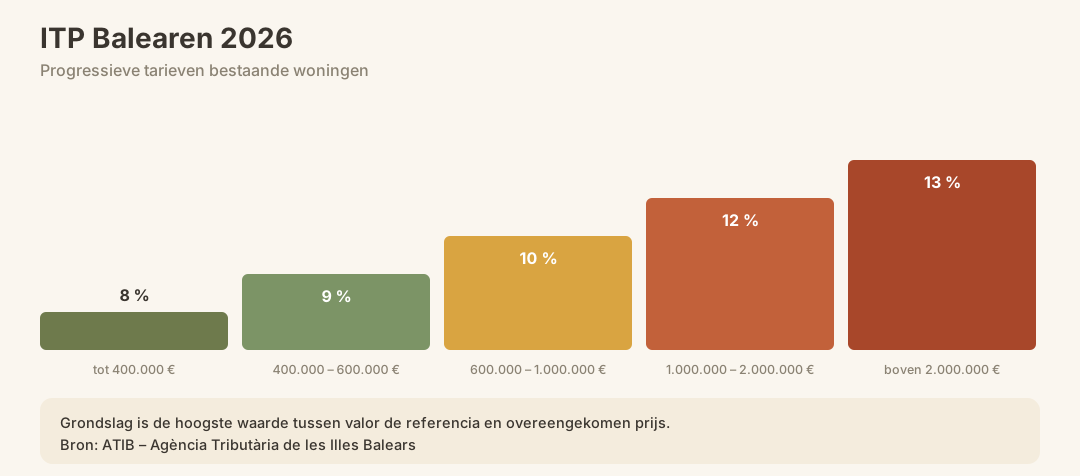
Balearische ITP-tarieven (bestaande woningen)
| Heffingsgrondslag (tramos) | ITP-tarief Balearen |
|---|---|
| Tot 400.000 € | 8 % |
| 400.000 € – 600.000 € | 9 % |
| 600.000 € – 1.000.000 € | 10 % |
| 1.000.000 € – 2.000.000 € | 12 % |
| Boven 2.000.000 € | 13 % |
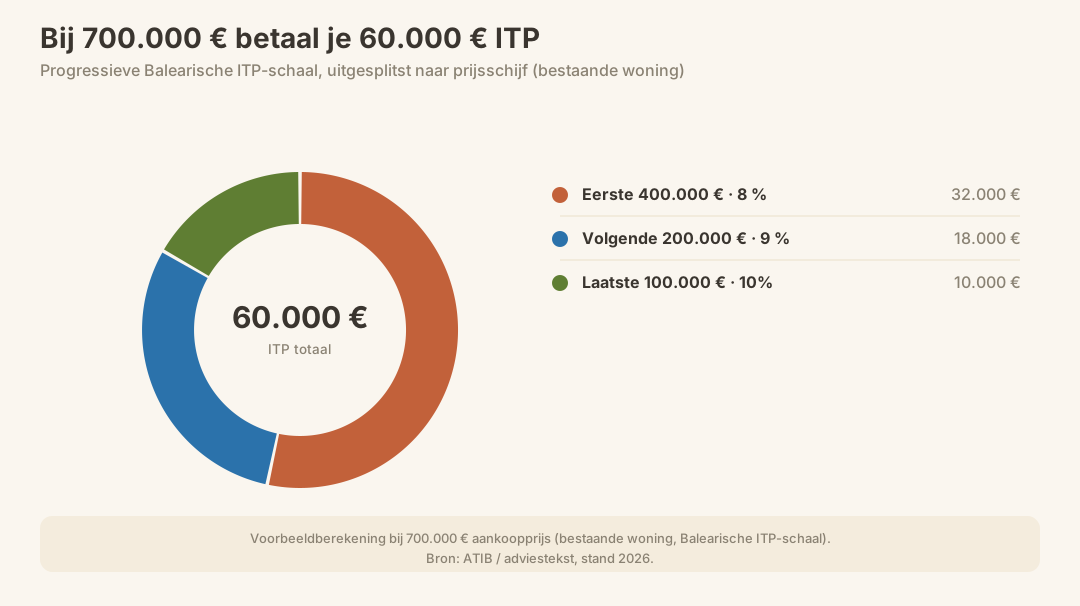
De tarieven lopen progressief op via de schijven, vergelijkbaar met inkomstenbelastingschijven. Bij een heffingsgrondslag van 700.000 € betaal je dus: 8 % over de eerste 400.000 € (32.000 €), 9 % over de volgende 200.000 € (18.000 €) en 10 % over de laatste 100.000 € (10.000 €) – in totaal 60.000 € ITP.
Verlaagde tarieven: voor jou meestal niet
De Balearen kennen aanzienlijke voordelen – een tarief van 4% voor de hoofdwoning, 2% voor bepaalde eerste kopers, een volledige vrijstelling voor jongeren onder de 30. Ze zijn allemaal afhankelijk van het feit dat de gekochte woning je vivienda habitual wordt, en de vrijstelling voor onder de 30 vereist bovendien een gebruikelijk verblijf op de Balearen in de drie jaar voorafgaand aan de aankoop. Wie een tweede woning koopt en op het vasteland ingeschreven blijft, voldoet niet aan deze voorwaarden. Reken op het algemene tarief.
Let op: Bij nieuwbouwwoningen geldt in plaats van de ITP de btw (IVA) – 10% voor woonvastgoed (art. 91.Uno.1.7.º Ley 37/1992) – plus Actos Jurídicos Documentados. Het algemene AJD-tarief van de Balearen bedraagt 1,5%.
De ITP moet binnen één maand na het passeren van de notariële akte aan de ATIB worden betaald. Voor een gedetailleerd overzicht van alle bijkomende kosten bekijk je de gids over Aankoopkosten op Mallorca; daar vind je ook notaris- en kadasterkosten.
Lopende belastingen: alles via de IRPF, geen Modelo 210
Hier zit het grootste verschil met wat Spanjaarden van het vasteland vaak lezen over vastgoed op Mallorca – want het meeste is geschreven voor buitenlandse kopers. Als resident hoef je geen Modelo 210 in te dienen. Alles verloopt via je gebruikelijke jaarlijkse belastingaangifte.
1. Eigen gebruik: imputación de rentas inmobiliarias
Spanje belast de loutere beschikbaarheid van een tweede woning, ook als je die geen enkele keer verhuurt. Voor residenten staat dit in art. 85 Ley 35/2006: voor stedelijke onroerende goederen die noch je hoofdwoning zijn, noch dienen voor een economische activiteit, noch huurinkomsten opleveren, wordt een fictieve opbrengst aangerekend – 2% van de kadastrale waarde, naar rato van het aantal dagen.
Het verlaagde tarief van 1,1% geldt alleen als de kadastrale waarde van de gemeente is herzien in het kader van een algemene herwaardering, en die herwaardering in het belastingjaar of in een van de tien voorgaande jaren van kracht is geworden. Zoek in geval van twijfel op welk geval van toepassing is op jouw gemeente – de gids over Valor Catastral legt uit waar je die waarde vindt.
Het beslissende punt komt daarna: dit bedrag valt volgens art. 45 Ley 35/2006 onder de renta general. Het wordt dus niet belast tegen een vast tarief, maar tegen je persoonlijke marginale belastingtarief – samengesteld uit het landelijke tarief en dat van je eigen Comunidad. De 19% die je vaak leest, is het tarief voor EU-ingezeten niet-residenten en voor jou simpelweg het verkeerde getal.
Rekenvoorbeeld: kadastrale waarde 200.000 €, geen herwaardering in de afgelopen tien jaar, het hele jaar in eigendom. Fictieve opbrengst: 2% van 200.000 € = 4.000 €. Deze 4.000 € komen bij je overige inkomen; je belasting hierover is het product van dit bedrag en je persoonlijke marginale belastingtarief. Een algemeen geldig getal is er hier bewust niet – het hangt af van je inkomen en het tarief van je Comunidad. Hoe dat tarief is opgebouwd, staat in de gids over IRPF voor residenten.
2. IBI – de onroerendezaakbelasting
De Impuesto sobre Bienes Inmuebles (IBI) is een gemeentelijke belasting en is volledig onafhankelijk van je woonplaats verschuldigd. De hoogte hangt af van de kadastrale waarde en het tarief van de gemeente; voor stedelijke percelen ligt het wettelijke kader tussen 0,4 en 1,1% (art. 72 RDLeg 2/2004). Gemeenten mogen voor permanent onbewoonde woningen bovendien een toeslag van maximaal 50% heffen – een punt waar eigenaars van tweede woningen rekening mee moeten houden. Meer hierover in de gids over IBI-belasting in Spanje.
3. Vermogensbelasting – volgens het recht van je regio
En hier zit de tweede grote misvatting. Op de Balearen geldt sinds 1 januari 2024 een vrijstelling van 3.000.000 €. Niet-residenten kunnen van deze vrijstelling gebruikmaken via een keuzeregeling, als het grootste deel van hun Spaanse vermogen op de Balearen ligt – de basis hiervoor is de Disposición adicional cuarta van de Ley 19/1991, zoals gewijzigd bij Ley 11/2021, en die staat naar de letter van de wet uitsluitend open voor niet-residenten.
Je bent resident. Voor jou geldt volgens art. 31.2 Ley 22/2009 de regeling van de Comunidad waar je gewoonlijk verblijft – en je wordt volgens art. 5.Uno a) Ley 19/1991 aangeslagen op je wereldwijde nettovermogen, niet alleen op de woning op Mallorca. Wat dat concreet betekent, hangt af van waar je staat ingeschreven: de Comunidades verschillen hierin sterker dan bij elke andere belasting, van volledige belasting tot ruime kortingen.
Drie landelijke uitgangspunten gelden als jouw regio niets eigens heeft geregeld, of als vangnetregeling:
- Vrijstelling van 700.000 € (art. 28.Dos en Tres Ley 19/1991)
- Vrijstelling van de hoofdwoning tot 300.000 € (art. 4.Nueve Ley 19/1991) – dit geldt voor je woning op het vasteland, niet voor de tweede woning op Mallorca
- Aangifteplicht ook zonder verschuldigd bedrag, als je bezittingen en rechten 2.000.000 € overschrijden (art. 37 Ley 19/1991)
Daar komt nog een belasting bij die veel mensen over het hoofd zien: de landelijke Impuesto Temporal de Solidaridad de las Grandes Fortunas (Ley 38/2022). Deze heeft een eigen vrijstelling van 700.000 €, begint bij een belastinggrondslag vanaf 3.000.000 € met 1,7 % en loopt op tot 3,5 %. Het doel ervan is juist om regionale kortingen op de vermogensbelasting te compenseren – wie vertrouwt op een gunstige regeling van zijn Comunidad, kan hier alsnog mee te maken krijgen. De details staan in de gids over de vermogensbelasting in Spanje.
| Belasting | Aangifte | Grondslag | Belasting |
|---|---|---|---|
| Eigen gebruik (Imputación) | in de IRPF, jaarlijks | 1,1–2 % van de kadastrale waarde | persoonlijk marginaal tarief |
| IBI | Gemeente, jaarlijks | Kadastrale waarde × heffingspercentage | 0,4–1,1 % (stedelijk) |
| Vermogensbelasting | jaarlijks, samen met de IRPF | wereldwijd nettovermogen | Regeling van je Comunidad |
| Solidariteitsheffing (ITSGF) | jaarlijks, landelijk | Nettovermogen vanaf 3.000.000 € | 1,7–3,5 % |
Hoe en wanneer je de aangiften moet indienen, lees je in de gids over de belastingaangifte in Spanje.
Vakantieverhuur: strikt kader, andere belasting
Veel Spanjaarden van het vasteland kopen met de bijgedachte om de woning in de ongebruikte maanden te verhuren. Bij het wettelijke kader is voorzichtigheid geboden, en bij de belasting speelt de residentstatus opnieuw een rol.
Het vergunningskader in het kort
Voor toeristische kortetermijnverhuur heb je op Mallorca een ETV-vergunning nodig. Sinds februari 2022 geldt een moratorium op nieuwe toeristische plaatsen; het Decreto-ley 4/2025 van april 2025 verbiedt nieuwe plaatsen in meergezinswoningen op de hele archipel, en voor Palma geldt een permanent verbod. In maart 2026 heeft de Consell de Mallorca voor het eerst weer een beperkt contingent via loting toegewezen. Bestaande vergunningen blijven geldig en zijn dienovereenkomstig al in de prijs verrekend. Omdat deze situatie snel verandert, houden we alles op één plek bij: in de gids over de ETV-vergunning voor vakantieverhuur op Mallorca en, voor de aankoop van een woning met bestaande vergunning, in de gids over de overdracht van een ETV-vergunning.
Wat zonder vergunning mogelijk blijft: Langetermijnverhuur van meer dan 31 dagen is vergunningsvrij. Als dat voor jou in aanmerking komt, loont een blik in de gids over langetermijnverhuur op Mallorca.
Hoe huurinkomsten bij jou worden belast
Huurinkomsten zijn voor jou rendimientos del capital inmobiliario in de IRPF – niet IRNR, en niet tegen 19%, maar weer tegen jouw persoonlijke tarief. Daar staat tegenover dat de aftrekmogelijkheden veel ruimer zijn dan voor niet-ingezetenen (art. 23.1 Ley 35/2006):
- Financieringsrente en onderhouds- en reparatiekosten, samen beperkt tot de hoogte van de bruto-inkomsten; het overschot is in de daaropvolgende vier jaar aftrekbaar
- niet-statelijke belastingen en heffingen die op de woning rusten – zoals de IBI
- Afschrijving van maximaal 3% over de hoogste waarde van aanschafkosten en kadastrale waarde, telkens exclusief het grondaandeel
- Beheer- en dienstverleningskosten van derden
Voor periodes waarin de woning leeg staat en tot jouw beschikking staat, geldt naar rato weer de toerekening uit de vorige paragraaf.
Belangrijk: De bekende verlaging van het netto-rendement met 50 tot 90% volgens art. 23.2 Ley 35/2006 geldt uitdrukkelijk alleen voor verhuur voor woondoeleinden. Op toeristische kortetermijnverhuur is deze niet van toepassing. Wie hiermee rekent, berekent het rendement van een ETV systematisch te gunstig.
Welke regionale aftrekposten op de Balearen daarnaast in aanmerking komen, staat in de gids over de IRPF-aftrek voor verhuurders op de Balearen.
Het aankoopproces: wat vasteland-Spanjaarden onderschatten
Controleer je arras
Toelichting
De koopprijs is de prijs van de woning die in het contract is afgesproken. De ingevulde waarde is een voorbeeld; vul jullie koopprijs in.
Toelichting
Het soort bepaalt de gevolgen van terugtrekken. Kijk in jullie contract; alleen het woord arras is hier niet genoeg om te kiezen.
- Restbetaling bij de notaris
- € 585.000,00
- Totale koopprijs
- € 650.000,00
- Aanbetaling (arras)
- € 65.000,00
Als jij je terugtrekt
Kies hierboven het soort uit jullie contract om de gevolgen van terugtrekken te kunnen bepalen.
Juridische stand: 16 augustus 1889
Deze berekening dient uitsluitend ter indicatie en vervangt geen fiscaal of juridisch advies in individuele gevallen.
Je kent de escritura, de notaris en het Registro de la Propiedad. Toch zijn er op Mallorca een paar dingen anders.
Stap voor stap van bod tot kadaster
- Geen NIE nodig – als Spaans staatsburger is jouw fiscaal nummer het nummer van je DNI inclusief controleletter (art. 18 RD 1065/2007). De NIE is het identificatienummer voor buitenlanders; die heb je niet nodig, ook niet voor een woning op de Balearen. Wat je wél moet controleren is iets anders: of je inschrijvingsgegevens en je fiscaal domicilie bij de AEAT actueel zijn.
- Valor de referencia opzoeken – vóór elke prijsonderhandeling, want deze kan de belastinggrondslag naar boven bijstellen.
- Reserveringsovereenkomst (Contrato de Reserva) afsluiten – doorgaans met een aanbetaling van 1–3 % van de koopprijs. Meer hierover: Reserveringsovereenkomst in Spanje.
- Arras-overeenkomst (Contrato de Arras) ondertekenen – meestal 10 % van de koopprijs. Het privécontract is bindend; bij terugtrekking door de koper vervalt de aanbetaling.
- Due diligence – Nota Simple, kadastraal uittreksel, stedenbouwkundige situatie en openstaande lasten van de woning controleren. Lees hierover Kadaster Spanje controleren.
- Financiering regelen – daarover zo meteen meer.
- Notarisafspraak (Escritura Pública) – de Spaanse notaris legt de akte vast, maar toetst niet de belangen van de partijen en geeft geen advies. De controle ligt bij jou en je advocaat.
- Belasting betalen – ITP of IVA plus AJD binnen een maand na het passeren van de akte aan de ATIB.
- Inschrijving in het kadaster – pas na betaling van de belasting volgt de inschrijving in het Registro de la Propiedad.
Let op: De Spaanse notaris controleert niet op verborgen lasten, openstaande gemeentelijke heffingen of illegale aanbouwen. Een onafhankelijke advocaat is bij een aankoop op een eiland met eigen bouwrecht geen luxe.
Financiering: als resident sta je er beter voor dan je denkt
Veel gidsen over financiering op Mallorca zijn geschreven voor buitenlandse kopers en noemen daarom krappe leennormen. Voor jou gelden die niet: Spaanse banken behandelen je als resident en financieren doorgaans tot 80 % van de taxatiewaarde, met minder documentatie en gunstigere rentetarieven. De details – eigen inbreng, kostenposten, verloop – staan in de gids over Hypotheek voor residenten in Spanje.
Twee beperkingen blijven, en die hangen samen met de woning, niet met je paspoort. Ten eerste is een tweede woning geen vivienda habitual; banken beoordelen het risico voorzichtiger en verlangen vaker meer eigen inbreng dan bij een eerste woning. Ten tweede heeft de leennorm altijd betrekking op de taxatiewaarde, niet op de koopprijs – juist op Mallorca liggen die twee vaak ver uiteen. Voor een vergelijking van rentevormen: Hypotheek vast of variabel in Spanje. Voor de afwikkeling van de betaling van de koopsom: Geld overmaken naar Spanje bij een woningaankoop.
Vermogensbelasting: wat wél en niet te structureren valt
Bij grotere vermogens loont het om de eigendomsstructuur al bij de aankoop te doordenken. Twee dingen vooraf, omdat ze bij deze groep kopers regelmatig verkeerd worden aangenomen:
- De Balearische vrijstelling van 3.000.000 € is voor jou niet haalbaar – die loopt via de keuzeregeling voor niet-residenten (Disposición adicional cuarta Ley 19/1991).
- Een verhuizing naar Mallorca verandert de vermogensbelasting niet meteen en niet selectief: het verlegt je volledige aanslag, niet alleen die voor de woning op het eiland.
Aanpakken die daadwerkelijk op de hefboom aangrijpen (telkens te toetsen met fiscaal advies):
- Mede-eigendom: De vermogensbelasting is een persoonlijke belasting. Elke mede-eigenaar wordt aangeslagen voor zijn aandeel en heeft zijn eigen vrijstelling – bij echtgenoten wordt de toerekenbare heffingsgrondslag gehalveerd naar rato van de eigendomsaandelen.
- Financiering: Het openstaande leningbedrag verlaagt het nettovermogen. Een hypotheek kan daarom ook bij voldoende liquiditeit een fiscaal effect hebben.
- Vennootschapsstructuur: Een aankoop via een Spaanse SL kan onder bepaalde voorwaarden zinvol zijn, maar is complex en voor een gewone tweede woning zelden het juiste instrument. Meer hierover: Immobilie per SL kaufen in Spanien.
Let op: Wie nadenkt over regionale bonificaties, moet de landelijke solidariteitsheffing meerekenen. Die is precies bedoeld om een regionaal wegbonificeerde vermogensbelasting boven 3.000.000 € weer op te pakken.
Erfenis en schenking: het vaakst verkeerd verteld onderdeel
De Balearen hebben een van de gunstigste erfbelastingregelingen van Spanje – sinds juli 2025 een bonificatie van 100% van de belasting voor echtgenoten, kinderen en ouders. Daaruit wordt vaak de conclusie getrokken dat een woning op Mallorca volgens Balearisch recht wordt vererfd. Dat klopt niet, en het verschil kan zeer duur uitpakken.
Overlijden: de woonplaats van de erflater telt
Volgens art. 32.2 a) Ley 22/2009 hangt de erfbelasting af van de Comunidad waar de erflater zijn gewone verblijfplaats had – en wel volgens art. 28.1 van die comunidad waarin hij in de vijf jaar vóór het overlijden de meeste dagen doorbracht. Voor de hele nalatenschap, inclusief de woning op Mallorca. Wie ingeschreven blijft in Madrid, vererft zijn huis bij Sóller volgens Madrileens, niet Balearisch recht. De termijn van vijf jaar betekent bovendien: een late verhuizing naar het eiland heeft fiscaal niet meteen effect.
Schenking bij leven: hier geldt de ligging
Bij een schenking van een onroerend goed is het aanknopingspunt anders: volgens art. 32.2 b) Ley 22/2009 telt waar het onroerend goed ligt. Voor de woning op Mallorca geldt dus Balearisch recht – inclusief de aftrek van 100% van de belastingschuld bij schenkingen aan echtgenoten, kinderen en ouders. Dat is het ene geval waarin de gunstige Balearische regeling voor jou daadwerkelijk haalbaar is. Meer hierover: Erfenis en schenking op de Balearen.
En het burgerlijk recht? Dat volgt de vecindad civil
Welk erfrecht materieel van toepassing is, hangt niet af van de belasting of van de ligging van het onroerend goed, maar van de vecindad civil – de civielrechtelijke gebiedsgebondenheid van een persoon. Art. 9.8 Código Civil stelt uitdrukkelijk vast dat de erfopvolging het personeel statuut van de erflater volgt, „cualesquiera que sean la naturaleza de los bienes y el país donde se encuentren", en art. 16.1 maakt de vecindad civil tot dit personeel statuut.
Concreet betekent dit: het Pacto Sucesorio, het Balearische instrument voor erfovereenkomsten onder levenden, veronderstelt de vecindad civil balear. Die verkrijg je volgens art. 14.5 Código Civil door twee jaar onafgebroken verblijf met een uitdrukkelijke verklaring bij de burgerlijke stand, of door tien jaar zonder tegengestelde verklaring. De aankoop van een woning bewerkstelligt dit niet. Meer hierover: Pacto Sucesorio op de Balearen, Erfbelasting voor residenten en Spaans testament.
De meest voorkomende fouten van vasteland-Spanjaarden
Jezelf als niet-ingezetene beschouwen. De duurste vergissing die er is. Ze leidt tot een overbodige Modelo 210, een verkeerd belastingtype en tot planning op basis van regels die nooit voor jou golden.
Rekenen op de Balearische vrijstelling voor de vermogensbelasting. De 3.000.000 € horen bij het keuzerecht van niet-ingezetenen. Voor jou geldt de regeling van je eigen Comunidad – en daarboven de landelijke solidariteitsheffing.
De erfopvolging naar het eiland verschuiven. Noch de belasting, noch het burgerlijk recht volgt de ligging van het onroerend goed. Beide volgen de persoon – de belasting de woonplaats van de laatste vijf jaar, het burgerlijk recht de vecindad civil.
ITP berekenen met de tarieven van je eigen regio. De Balearische schaal loopt op tot 13 %, en de heffingsgrondslag is de hoogste waarde van prijs en valor de referencia.
Hopen op een ETV-vergunning die er nog niet is. Wie koopt om te verhuren, koopt de vergunning mee – of heeft er geen. Voor appartementen in meergezinswoningen worden er helemaal geen nieuwe plaatsen meer uitgegeven.
Balearische bijzonderheden in het bouwrecht over het hoofd zien. Suelo rústico, de beschermde Tramuntana-zone, niet-gelegaliseerde aanbouwen: een huis dat op het vasteland onopvallend zou zijn, kan hier een probleem vormen. Meer hierover: Finca op Suelo Rústico en Zwartbouw op Mallorca legaliseren.
De statuten van de eigenaarsvereniging niet lezen. Kortetermijnverhuur kan daarin verboden zijn, zelfs met een geldige vergunning. Meer hierover: Eigenaarsvereniging in Spanje.
De verhuizing van fiscale woonplaats onderschatten. Wie daadwerkelijk naar het eiland verhuist, verlegt zijn hele belastingpositie – inkomsten-, vermogens- en op termijn erfbelasting. Dat kan voordeliger uitpakken of duurder; toevallig mag het niet gebeuren. Het begin is de Empadronamiento op Mallorca.
Als je toch naar het eiland verhuist
De verplaatsing van je gewone verblijfplaats naar de Balearen draait de tabel van het begin om: vermogensbelasting en – na vijf jaar – erfbelasting volgen dan het Balearische recht, en ook je regionale IRPF-deel. ITP en IBI veranderen niet, die hingen sowieso al vast aan het onroerend goed. Twee punten verdienen daarbij aandacht: de wijziging werkt niet met terugwerkende kracht, en bij de erfbelasting pas met aanzienlijke vertraging, en ze heeft betrekking op je hele vermogen, niet alleen op het deel op Mallorca. Wie deze stap overweegt, moet hem doorrekenen voordat hij hem meldt – en niet andersom. De regionale aftrekposten in de IRPF zijn een goed startpunt: IRPF-aftrekposten op de Balearen.
Wat er na de aankoop nog te doen blijft
| Taak | Wanneer | Verantwoordelijk |
|---|---|---|
| ITP betalen | binnen een maand na de notariële akte | ATIB |
| IBI betalen | jaarlijks, datum verschilt per gemeente | Gemeente (Recaudación) |
| eigen bewoning opgeven | jaarlijks in de IRPF-aangifte | AEAT |
| huurinkomsten opgeven | jaarlijks in de IRPF-aangifte | AEAT |
| vermogensbelasting | jaarlijks, bij verschuldigd bedrag of vermogen boven 2.000.000 € | jouw Comunidad |
| IEE/ITE (bouwkundige keuring) | om de tien jaar vanaf een bepaalde leeftijd van het gebouw | Eigenaar/vereniging van eigenaars |
| Energiecertificaat | bij elke nieuwe verhuur | Eigenaar |
Over de gebouwinspectie: IEE/ITE-plicht op Mallorca. Over de inboedelverzekering in Spanje.
Checklist: tweede woning Mallorca voor Spanjaarden van het vasteland
- Fiscale status bewust vastleggen: resident in Spanje, comunidad van de hoofdwoning
- Valor de referencia van de woning opzoeken vóór de prijsonderhandeling
- ITP volgens de Balearische schaal berekenen op de juiste heffingsgrondslag
- Kadastrale waarde vaststellen en nagaan of de gemeente de laatste tien jaar een herwaardering heeft doorgevoerd
- Imputation doorrekenen met je eigen marginale belastingtarief, niet met 19 %
- Vermogensbelastingregeling van je eigen comunidad controleren, plus de landelijke solidariteitsheffing
- ETV-licentie controleren als je toeristische verhuur van plan bent
- Nota Simple en kadastraal uittreksel opvragen
- Bouwrechtelijke situatie controleren: Suelo rústico, Tramuntana, aanbouwen
- Financiering aanvragen als resident, hypotheek baseren op de taxatiewaarde
- Opvolging plannen: erfbelasting naar woonplaats, burgerlijk recht naar vecindad civil
- Statuten van de vereniging van eigenaars controleren op verhuurverboden
- Belastingadviseur met Balearische praktijk inschakelen
Conclusie
Mallorca als tweede woonplaats is voor Spanjaarden van het vasteland minder exotisch dan veel gidsen doen voorkomen – en op één punt juist ingewikkelder. Je verandert niet van belastingwereld: je blijft resident, geeft alles op in de IRPF en hebt geen Modelo 210 nodig. Wat wél verandert, is de bevoegdheid voor afzonderlijke belastingen, en dat volgens verschillende regels. De woning brengt Balearisch recht mee bij ITP, IBI en bij een schenking; je eigen Comunidad behoudt de vermogens- en erfbelasting. Wie deze verdeling eenmaal goed doordenkt, koopt ontspannener dan iemand die zich baseert op regels die voor buitenlandse kopers zijn geschreven. Het eiland blijft een van de meest waardevaste vastgoedmarkten van het Middellandse Zeegebied – als de basis klopt.
Officiële bronnen
- ATIB – Agència Tributària de les Illes Balears (ITP, AJD, vermogensbelasting op de Balearen): https://www.atib.es
- AEAT – Agencia Estatal de Administración Tributaria (IRPF, Imputación de rentas inmobiliarias): sede.agenciatributaria.gob.es
- BOE – Boletín Oficial del Estado (Ley 35/2006 IRPF, Ley 19/1991 IP, Ley 22/2009 financieringssysteem, Código Civil): https://www.boe.es
- Catastro España (kadastrale waarde en Valor de Referencia): https://www.sedecatastro.gob.es
- Govern de les Illes Balears (toerisme- en verhuurrecht): https://www.caib.es
- Registro de la Propiedad España (inschrijving in het eigendomsregister): https://www.registradores.org